猜你想问
这个工具是做什么用的?
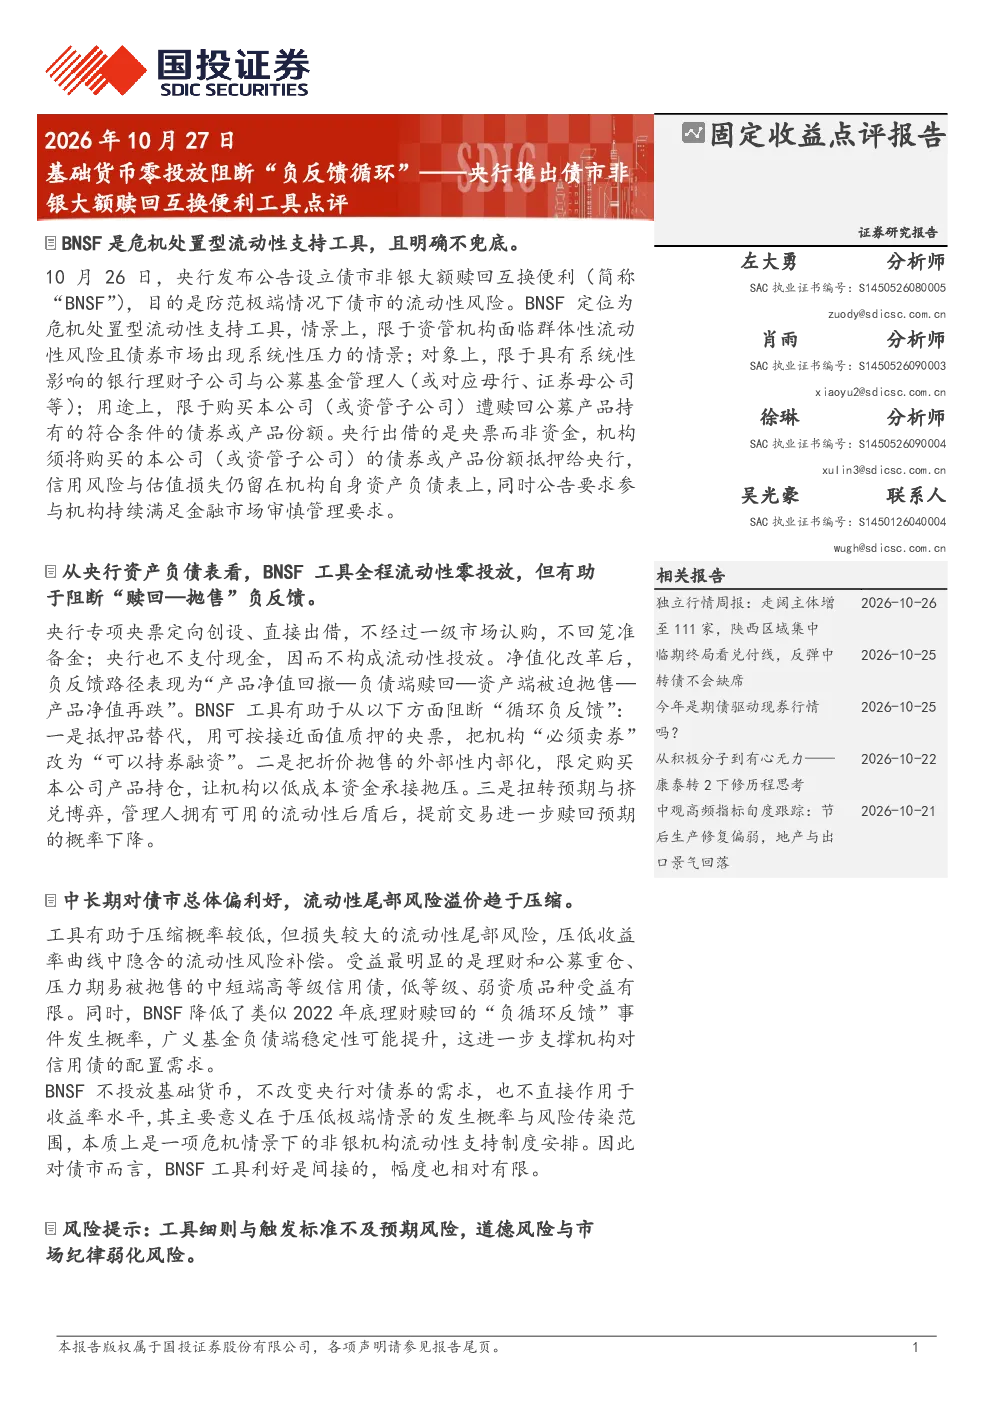
该工具是央行针对债市流动性风险推出的制度性安排,旨在防范非银机构群体性流动性风险引发的市场系统性压力。通过央行创设并出借央票,非银机构以央票质押回购融资,购买遭赎回的公募产品持仓债券或份额,再将该资产抵押给央行,形成自偿性闭环,从而阻断“产品净值回撤—负债端赎回—资产端被迫抛售—产品净值再跌”的负反馈循环。
这个工具对债市有什么影响?
该工具的核心影响是压低市场尾部风险溢价,压缩信用债收益率曲线中的流动性风险补偿。中长期来看,对债市总体偏利好,但利好间接且幅度有限,主要降低极端情景发生概率与风险传染。同时,或提升理财等广义资管产品负债端稳定性,支撑信用债配置需求。
这个工具和CBS有什么区别?
BNSF与CBS结构相似(以券换券、不投放基础货币),但CBS服务银行资本补充,常态化操作;BNSF为危机应对,偶发、大额。对手方与抵押品估值难度也不同。BNSF仅限特定情景下,对具有系统性影响的银行理财子公司、公募基金管理人开放,而CBS面向更广泛的银行机构。
当前债市面临什么风险?
当前债市面临的主要风险包括非银机构群体性流动性风险引发的系统性压力,以及“产品净值回撤—负债端赎回—资产端被迫抛售—产品净值再跌”的负反馈循环风险。此外,市场尾部风险溢价较高,信用债收益率曲线中的流动性风险补偿过大,也增加了市场波动性。
使用这个工具有什么风险?
使用该工具的主要风险包括工具细则与触发标准不及预期风险;以及可能引发的道德风险与市场纪律弱化风险。由于该工具为危机处置型流动性支持工具,非常态化渠道,若使用不当可能引发道德风险,导致市场纪律弱化。
你可能感兴趣
北证50下跌,央行设立债市非银大额赎回互换便利——北交所日报(20261026)
中泰证券2026-10-26
央行设立债市非银大额赎回互换便利;债市偏强运行
东方金诚2026-10-27
央行设立债市非银大额赎回互换便利,债市偏强运行
东方金诚2026-10-29
央行将推出非银机构大额赎回流动性支持工具
东证期货2026-10-20
宏观事件点评:央行互换便利工具的Q&A
民生证券2024-10-10
兴证非银点评非银机构大额赎回流动性支持工具
未知机构2026-10-19
兴证非银 非银机构大额赎回流动性支持工具点评
未知机构2026-10-20
央行创新政策工具的机制、意义和影响:基础货币投放直达实体
信达证券2020-06-02
1月份央行货币工具投放数据点评:近水不解远渴,央行降准的忍耐力到何时?
财富证券2016-01-22
2014年11月货币信贷数据点评:M2与信贷增速背离,央行需主动增加基础货币投放
浦发银行2015-02-14