猜你想问
这份研报的核心内容是什么?
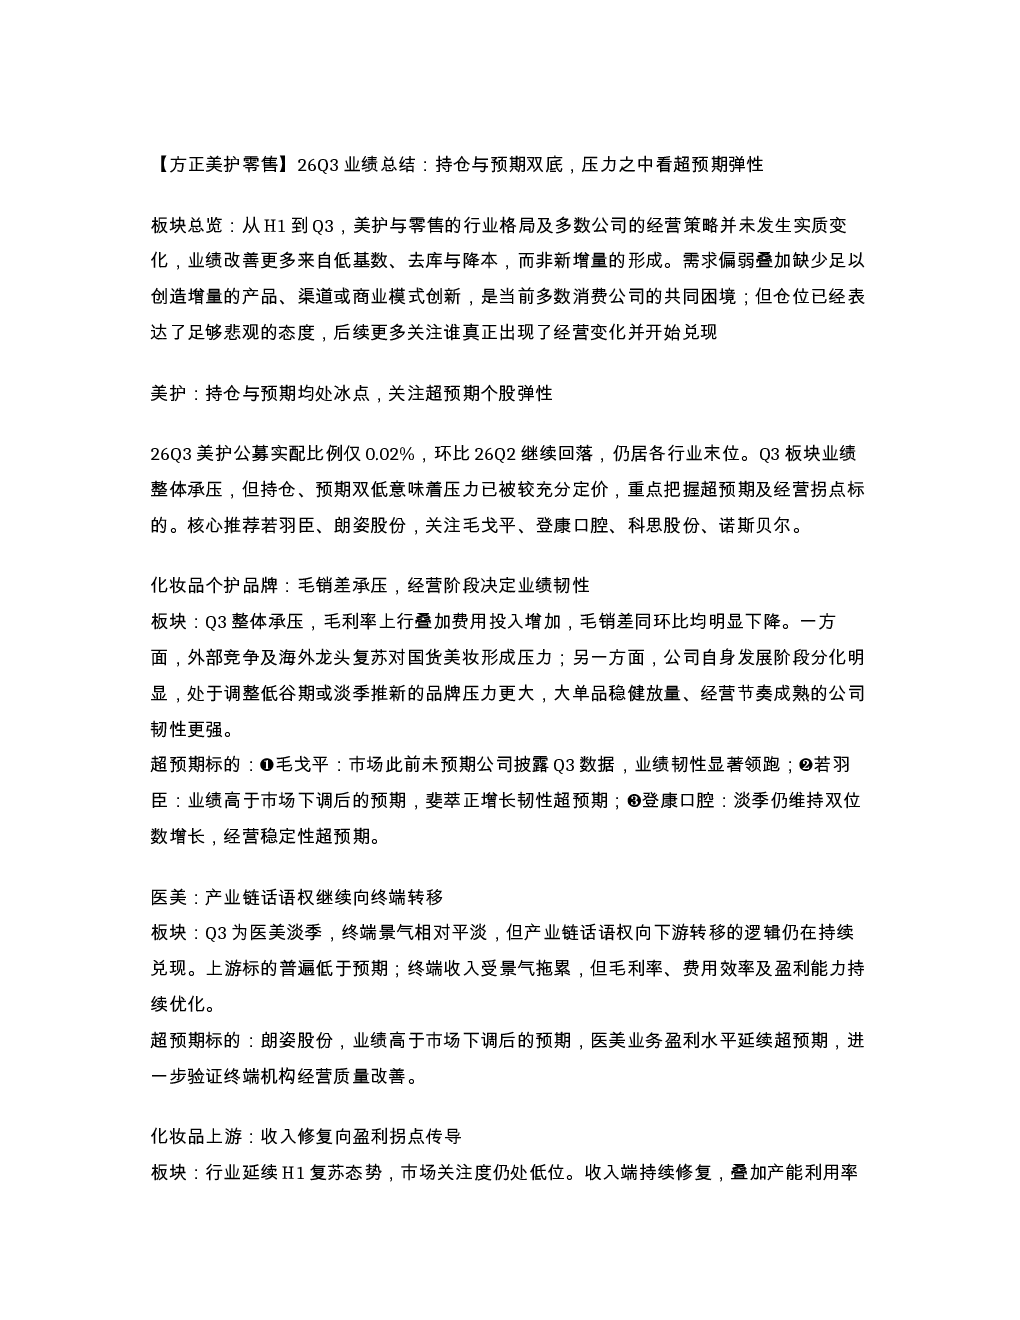
这份研报主要分析了方正美护零售板块在2026年第三季度的业绩表现。报告指出,美护与零售行业的格局和多数公司经营策略自上半年以来未发生实质变化,业绩改善主要依靠低基数、去库存和降本增效,而非新增量。报告强调当前多数消费公司面临需求偏弱、缺乏创新产品、渠道或商业模式等共同困境。同时,报告关注到公募基金对美护板块的持仓和预期均处于较低水平,意味着市场已较充分地计入了行业压力,后续应关注经营变化并开始兑现的个股。在美护板块中,报告重点推荐若羽臣、朗姿股份,并关注毛戈平、登康口腔、科思股份、诺斯贝尔等超预期个股。此外,报告还分析了医美、化妆品上游、零售等细分赛道的趋势和机会,并对各板块的超预期标的进行了详细阐述。
美护与零售行业的发展趋势如何?
美护与零售行业目前面临的主要趋势是业绩改善主要依靠低基数、去库存和降本增效,而非新增量。报告指出,当前多数消费公司共同面临需求偏弱、缺乏创新产品、渠道或商业模式等挑战。尽管如此,报告也关注到公募基金对美护板块的持仓和预期均处于较低水平,意味着市场已较充分地计入了行业压力,后续应关注经营变化并开始兑现的个股。在美护板块中,报告重点推荐若羽臣、朗姿股份,并关注毛戈平、登康口腔、科思股份、诺斯贝尔等超预期个股。此外,报告还分析了医美、化妆品上游、零售等细分赛道的趋势和机会,并对各板块的超预期标的进行了详细阐述。这些分析表明,尽管行业面临挑战,但仍存在超预期弹性的机会。
报告重点分析了哪些方向?
报告重点分析了美护与零售板块在2026年第三季度的业绩表现和行业发展趋势。报告指出,美护与零售行业的格局和多数公司经营策略自上半年以来未发生实质变化,业绩改善主要依靠低基数、去库存和降本增效,而非新增量。报告强调当前多数消费公司面临需求偏弱、缺乏创新产品、渠道或商业模式等共同困境。同时,报告关注到公募基金对美护板块的持仓和预期均处于较低水平,意味着市场已较充分地计入了行业压力,后续应关注经营变化并开始兑现的个股。在美护板块中,报告重点推荐若羽臣、朗姿股份,并关注毛戈平、登康口腔、科思股份、诺斯贝尔等超预期个股。此外,报告还分析了医美、化妆品上游、零售等细分赛道的趋势和机会,并对各板块的超预期标的进行了详细阐述。这些分析表明,报告重点关注了行业面临的挑战和超预期弹性的机会。
当前市场现状如何判断?
当前市场对美护与零售板块的判断是,公募基金持仓和预期均处于较低水平,意味着市场已较充分地计入了行业压力。报告指出,美护与零售行业的格局和多数公司经营策略自上半年以来未发生实质变化,业绩改善主要依靠低基数、去库存和降本增效,而非新增量。报告强调当前多数消费公司面临需求偏弱、缺乏创新产品、渠道或商业模式等共同困境。尽管如此,报告也关注到后续应关注经营变化并开始兑现的个股。在美护板块中,报告重点推荐若羽臣、朗姿股份,并关注毛戈平、登康口腔、科思股份、诺斯贝尔等超预期个股。此外,报告还分析了医美、化妆品上游、零售等细分赛道的趋势和机会,并对各板块的超预期标的进行了详细阐述。这些分析表明,市场对行业仍存在一定担忧,但同时也看到了超预期弹性的机会。
研报中有哪些风险提示?
研报中提示的主要风险包括美护与零售行业面临的需求偏弱、缺乏创新产品、渠道或商业模式等挑战。报告指出,尽管公募基金对美护板块的持仓和预期均处于较低水平,但市场仍需关注行业后续的经营变化。此外,报告还分析了医美、化妆品上游、零售等细分赛道的风险,如医美板块的淡季景气相对平淡、化妆品上游行业的市场关注度仍处低位、零售板块的线下零售及黄金珠宝边际承压等。这些风险提示表明,尽管行业存在超预期弹性的机会,但仍需关注行业面临的挑战和不确定性。