猜你想问
宏芯宇研报核心内容是什么?
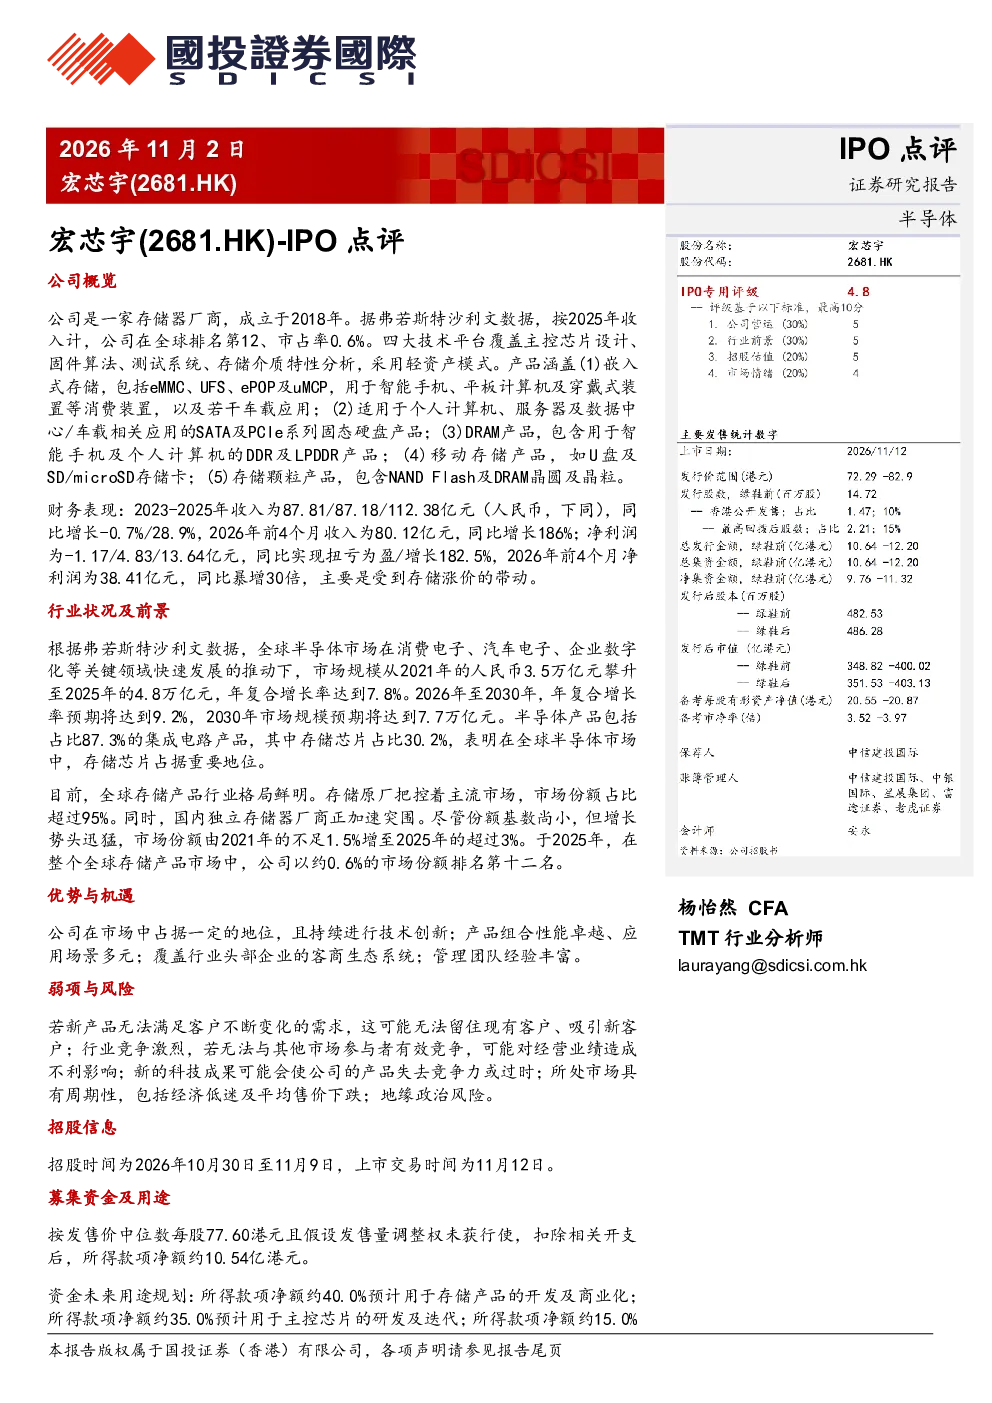
宏芯宇研报分析该公司成立于2018年,是全球第12大存储器厂商,市占率0.6%。公司采用轻资产模式,覆盖嵌入式存储、固态硬盘、DRAM、移动存储及存储颗粒四大技术平台。2023-2025年收入分别为87.81/87.18/112.38亿元,同比增长-0.7%/28.9%;2026年前4个月收入达80.12亿元,同比增长186%。净利润由2023年亏损扭亏为盈,2025年达13.64亿元,2026年前4个月净利润暴增30倍,主要受存储涨价带动。公司产品覆盖行业头部客户,管理团队经验丰富。
存储器赛道行业发展趋势如何?
全球半导体市场规模预计2025年达4.8万亿元,2026-2030年年复合增长率9.2%。存储芯片占全球半导体市场30.2%,原厂市场份额超95%。国内独立存储器厂商加速突围,2025年市场份额超3%。宏芯宇以0.6%市场份额排名全球第12,未来增长潜力主要来自技术创新和市场份额提升。
研报重点分析了宏芯宇的哪些方面?
研报重点分析了宏芯宇的技术平台布局、财务表现、竞争优势与风险。公司覆盖四大技术平台,产品组合多元,覆盖头部客户。财务上,公司收入和利润增长显著,2026年前4个月净利润同比暴增30倍。优势在于技术创新、产品性能和客户资源,但需关注新产品市场接受度、行业竞争、技术更新及市场周期性风险。
当前存储器市场现状如何?
当前存储器市场呈现高景气度,全球市场规模持续扩大,存储原厂市场份额集中度高。国内厂商加速突围,但整体市场份额仍较低。宏芯宇作为全球第12大厂商,市占率0.6%,具备一定竞争优势。市场受供需关系和价格波动影响较大,技术迭代速度快,厂商需持续投入研发以保持竞争力。
研报提示了哪些风险?
研报提示宏芯宇面临多重风险:新产品可能无法满足客户需求,影响市场拓展;行业竞争激烈,价格战可能压缩利润空间;技术更新风险,需持续投入研发以保持领先;市场周期性波动,存储产品价格易受供需影响;地缘政治风险可能影响供应链和市场需求。公司需加强产品研发和市场开拓以应对这些风险。