猜你想问
石头科技2026年Q3报告核心内容是什么?
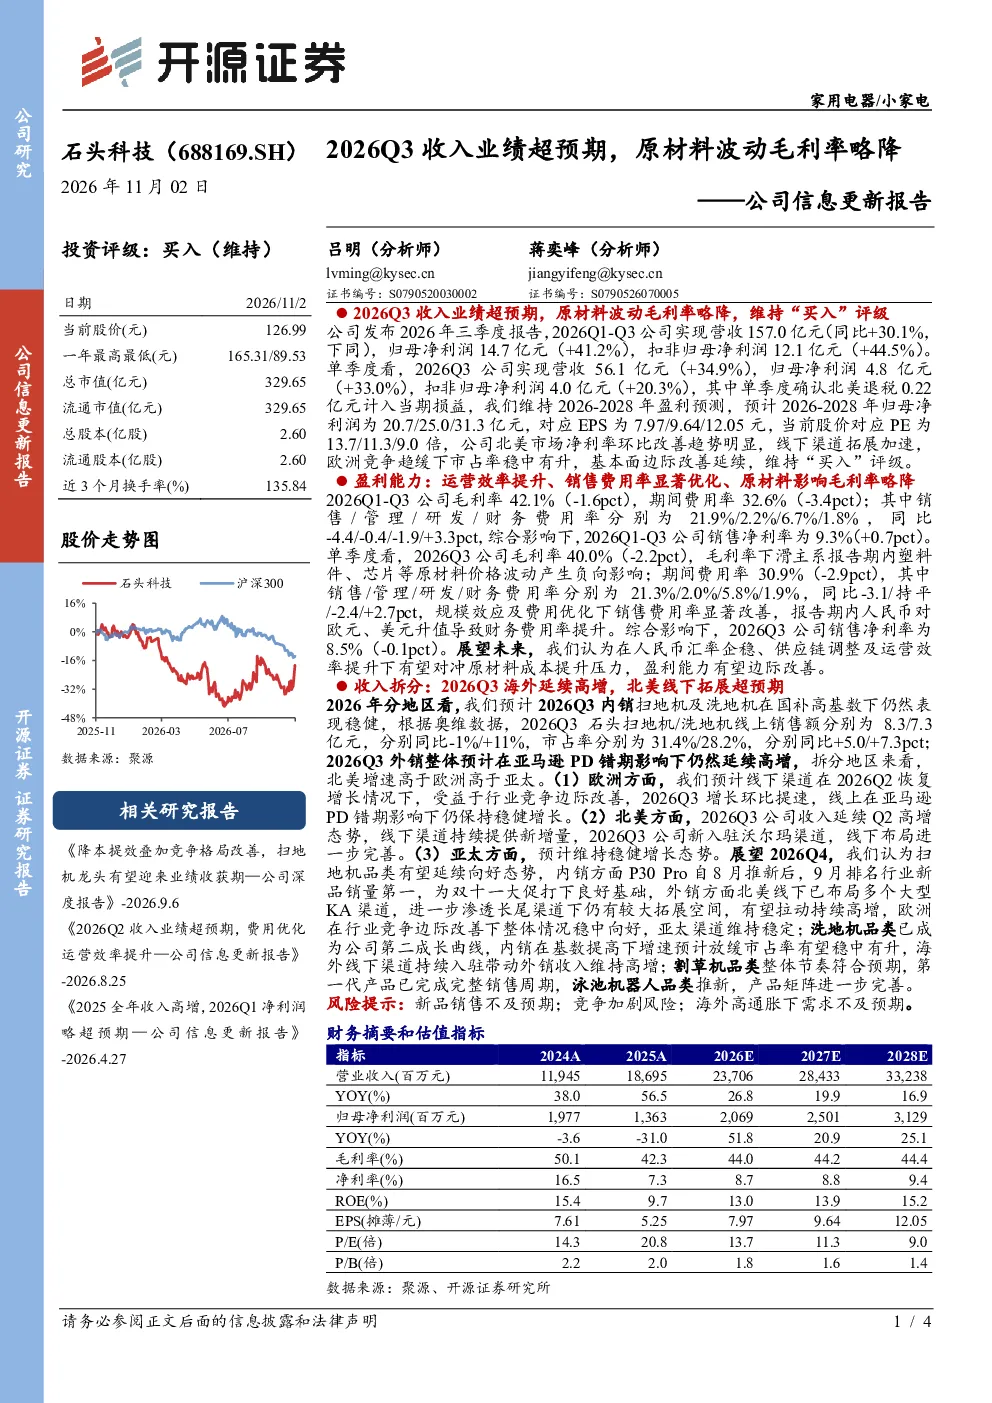
石头科技2026年Q3报告显示收入业绩超预期,主要得益于强劲的销售增长。尽管原材料价格波动导致毛利率略有下降,但公司通过优化销售费用率显著提升了运营效率。北美市场净利率环比改善,线下渠道拓展加速,欧洲竞争趋缓下市占率稳中有升,整体基本面呈现边际改善趋势。报告还提到单季度确认北美退税0.22亿元,进一步支撑了盈利表现。
家电行业发展趋势如何?
家电行业整体延续高增长态势,北美市场增速领先于欧洲和亚太地区。在线下渠道方面,各区域均呈现加速拓展的态势,尤其北美市场通过新入驻沃尔玛等渠道持续获得增量。欧洲市场竞争有所缓和,线上渠道保持稳健增长。亚太地区维持稳定发展,整体行业格局变化中线下渠道的重要性日益凸显。
报告重点分析了哪些方向?
报告重点分析了石头科技在收入结构、区域市场表现及产品线的运营情况。内销方面,扫地机和洗地机市占率持续提升,洗地机增速显著。外销方面,北美市场表现突出,线下渠道贡献显著增量,欧洲市场线下渠道加速提速。产品线方面,扫地机P30Pro销量领先,洗地机市占率提升,割草机和泳池机器人等新品逐步完善产品矩阵。
当前市场对石头科技有何判断?
市场对石头科技的评价较为积极,主要基于其超预期的Q3业绩和稳健的业务拓展。公司通过优化费用结构和提升运营效率有效对冲了原材料成本压力,北美和欧洲市场的线下渠道拓展成效显著。尽管毛利率略有下降,但整体盈利能力边际改善,市占率稳中有升,显示出较强的竞争优势和成长潜力。
报告提示了哪些风险?
报告提示的主要风险包括新品销售不及预期、行业竞争加剧以及海外高通胀可能导致的需求下滑。新品销售方面,需要关注P30Pro等新机型的市场接受度和实际销量表现。行业竞争方面,欧洲市场虽然竞争趋缓,但整体家电行业竞争依然激烈,需警惕新进入者或替代品的冲击。海外需求方面,高通胀环境下消费者购买力可能受到影响,需密切关注北美和欧洲市场的消费趋势变化。
你可能感兴趣
公司信息更新报告:2021年收入略超预期,原材料价格影响短期毛利率
电气设备开源证券2022-03-12
公司信息更新报告:2026Q3收入延续增长,原材料及竞争加剧影响下利润承压
开源证券2026-10-29
公司信息更新报告:Q3业绩略超预期,新冠抗原检测试剂盒收入高增
基础化工开源证券2021-10-26
公司信息更新报告:收入业绩略超预期,彰显龙头韧性
食品饮料开源证券2025-05-05
公司信息更新报告:三季度业绩略低于预期,原材料价格上涨致使毛利率受损
电子设备开源证券2021-10-30
公司信息更新报告:收入和利润略超预期,看好公司长期稳健发展
开源证券2022-03-09
公司信息更新报告:收入增长相对稳健,短期原材料影响毛利率
食品饮料开源证券2026-04-27
公司信息更新报告:收入略超预期,在手订单饱满
信息技术开源证券2021-08-25
公司信息更新报告:收入略超预期,数字化建设进展快速
医药生物开源证券2021-04-30
公司信息更新报告:2025Q3收入利润略超预期,渠道产品双轮驱动
食品饮料开源证券2025-10-31