猜你想问
中国银河2026年三季报核心内容有哪些?
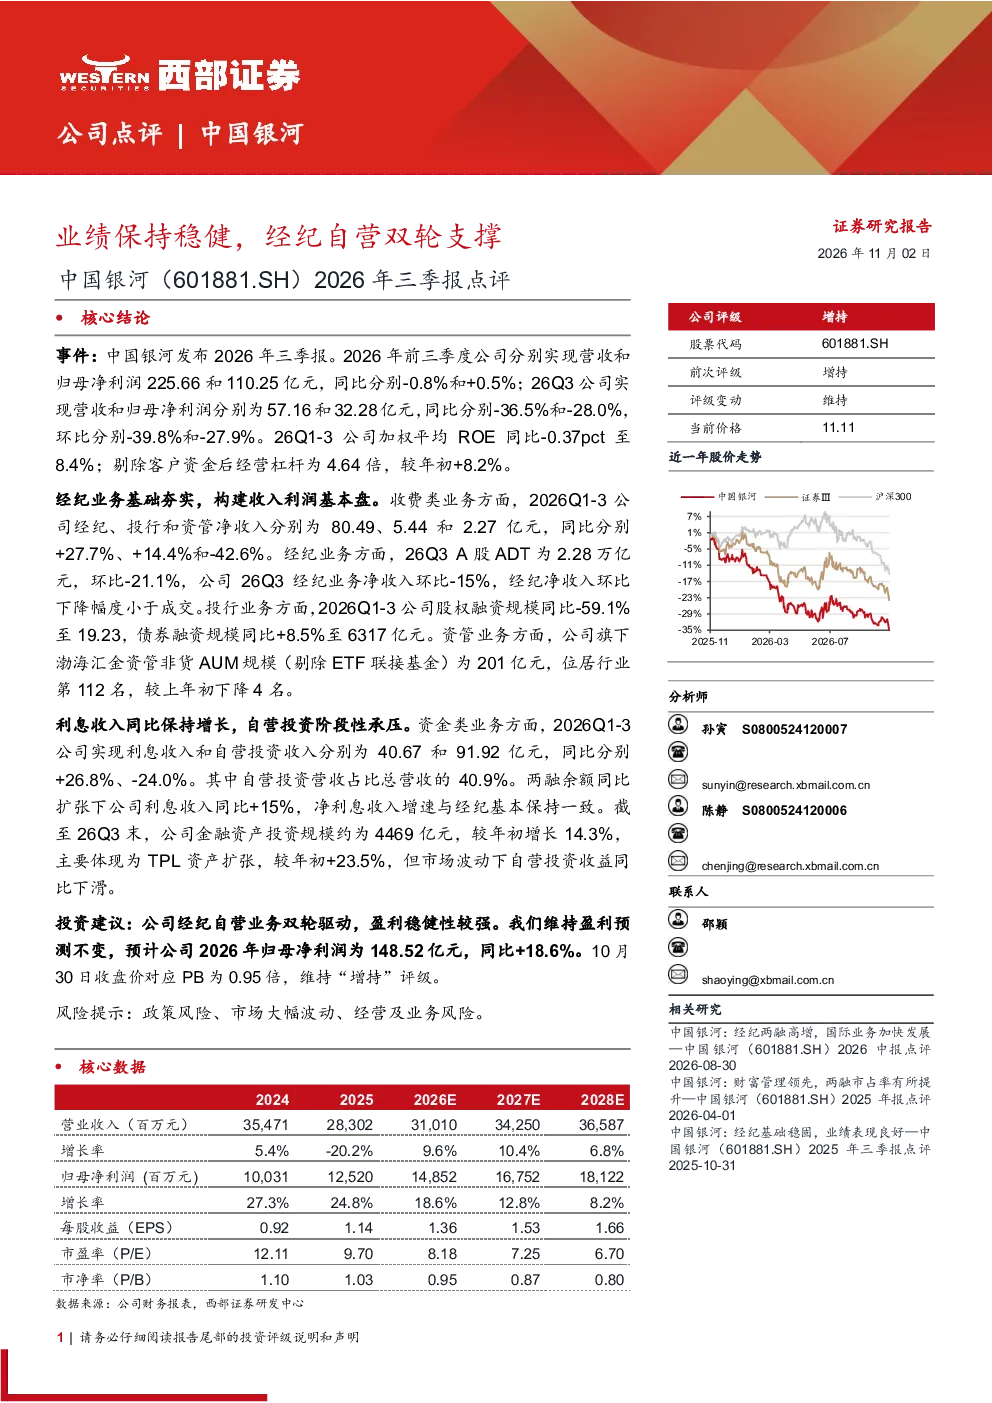
中国银河2026年三季报显示,公司业绩保持稳健,经纪业务和自营投资双轮驱动支撑发展。2026年前三季度,公司实现营收225.66亿元,同比-0.8%;归母净利润110.25亿元,同比+0.5%。26Q3营收57.16亿元,同比-36.5%;归母净利润32.28亿元,同比-28.0%。加权平均ROE为8.4%,剔除客户资金后经营杠杆为4.64倍,较年初+8.2%。
经纪业务方面的发展趋势如何?
经纪业务方面,2026Q3A股ADT为2.28万亿元,环比-21.1%,公司经纪业务净收入环比-15%,净收入环比下降幅度小于成交。收费类业务方面,2026Q1-3经纪、投行和资管净收入分别为80.49、5.44和2.27亿元,同比分别+27.7%、+14.4%和-42.6%。投行业务方面,2026Q1-3股权融资规模同比-59.1%至19.23亿元,债券融资规模同比+8.5%至6317亿元。
报告重点分析了哪些方面?
报告重点分析了经纪业务和自营投资的双轮驱动作用,以及各业务板块的具体表现。经纪业务方面,关注了A股ADT、净收入变化及收费类业务收入增长情况;投行业务方面,分析了股权融资和债券融资规模变化;资管业务方面,关注了渤海汇金资管非货AUM规模及行业排名变化;资金类业务方面,分析了利息收入、自营投资收入及金融资产投资规模变化。
当前市场现状如何?
当前市场现状表现为,中国银河2026年前三季度营收225.66亿元,同比-0.8%;归母净利润110.25亿元,同比+0.5%。26Q3营收57.16亿元,同比-36.5%;归母净利润32.28亿元,同比-28.0%。加权平均ROE为8.4%,剔除客户资金后经营杠杆为4.64倍,较年初+8.2%。自营投资营收占比总营收的40.9%,金融资产投资规模约为4469亿元,较年初增长14.3%。
研报提示了哪些风险?
研报提示了政策风险、市场大幅波动、经营及业务风险。政策风险主要涉及监管政策变化对银行业务的影响;市场大幅波动风险主要涉及自营投资收益受市场波动影响下滑;经营及业务风险主要涉及各业务板块如经纪、投行、资管等业务的具体经营风险。