猜你想问
长江煤炭研报核心内容是什么?
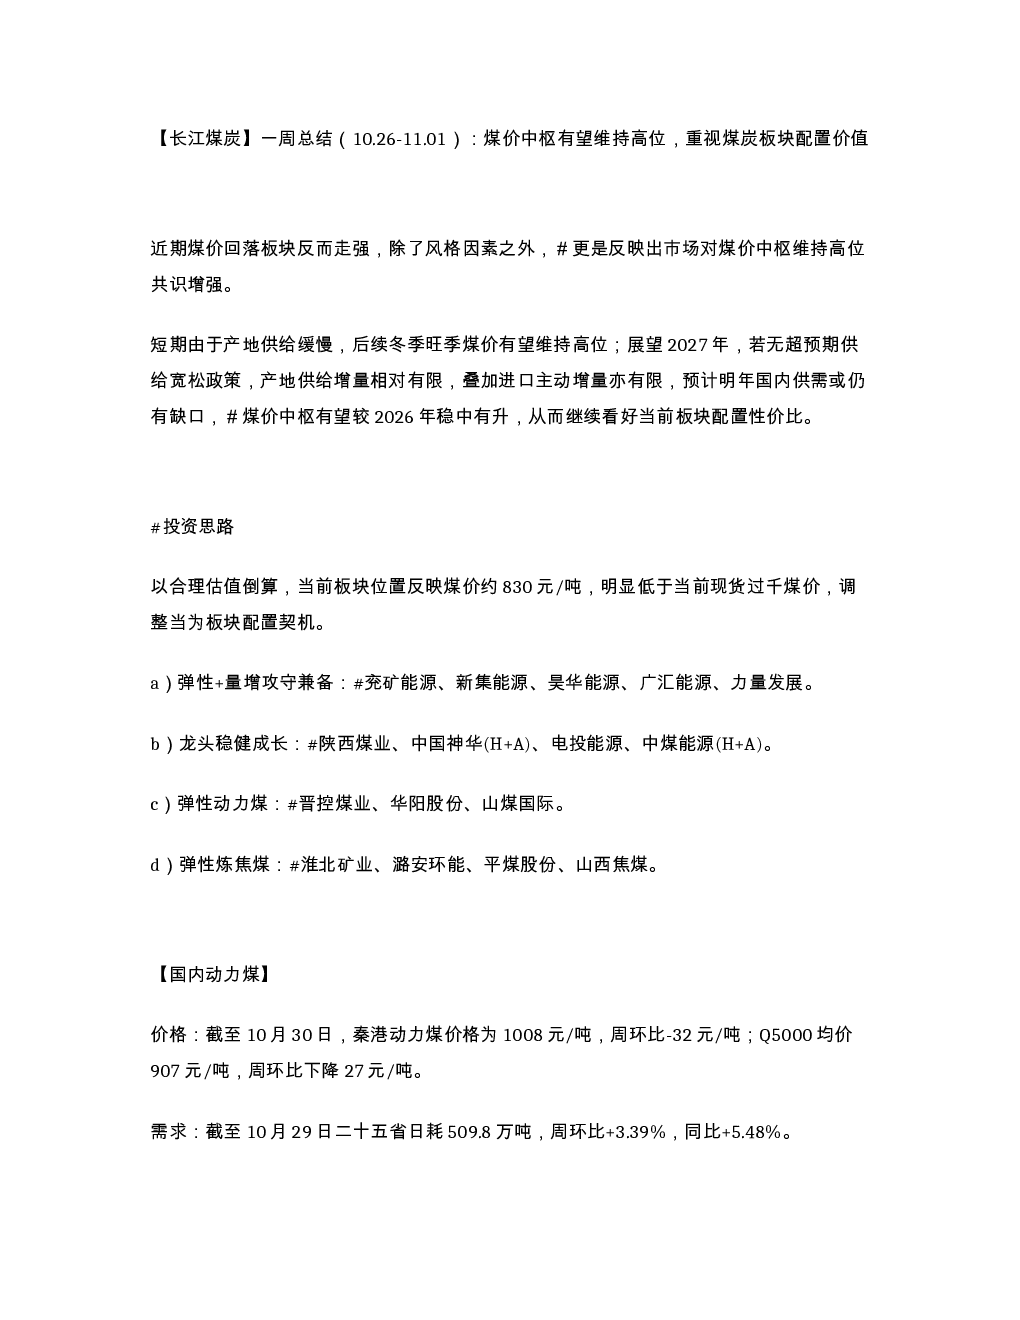
该研报指出近期煤价虽有所回落,但煤炭板块表现强势,市场已形成煤价中枢将维持高位的共识。短期产地供给缓慢,预计冬季旺季煤价将保持高位。展望2027年,若无超预期宽松政策,产地供给增量有限,进口主动增量亦有限,预计国内供需仍有缺口,煤价中枢稳中有升,继续看好当前板块配置性价比。研报以合理估值倒算,当前板块位置反映煤价约830元/吨,明显低于现货过千煤价,调整被视为板块配置契机。
煤炭行业未来发展趋势如何?
研报分析认为,煤炭行业短期供给缓慢,冬季旺季煤价有望高位运行。长期来看,若无超预期供给宽松政策,产地供给增量有限,进口主动增量亦有限,预计国内供需存在缺口,煤价中枢稳中有升。报告强调当前板块配置性价比高,以合理估值倒算,板块位置反映煤价约830元/吨,低于现货价格,调整期适合配置。
本报告重点分析了哪些方面?
本报告重点分析了煤炭板块的配置价值,指出市场对煤价中枢维持高位的共识增强。报告从短期供给、冬季旺季煤价预期、长期供需缺口等多维度论证板块配置逻辑。具体包括短期产地供给缓慢、冬季旺季煤价高位预期、2027年供需缺口判断等。报告还提供了弹性+量增、龙头稳健成长、弹性动力煤、弹性炼焦煤等投资思路,并分析了国内外动力煤、炼焦煤及焦炭的市场现状。
当前煤炭市场现状如何判断?
研报指出,近期煤价虽有所回落,但煤炭板块表现强势,反映出市场对煤价中枢维持高位的共识增强。短期看,产地供给缓慢,预计冬季旺季煤价有望保持高位。从数据看,截至10月30日,秦港动力煤价格为1008元/吨,Q5000均价907元/吨;二十五省电厂库存12199.3万吨,可用天数23.9天;环渤海八港库存2288.0万吨。需求方面,截至10月29日,二十五省日耗509.8万吨,周环比+3.39%,同比+5.48%。
本报告有哪些风险提示?
研报虽看好煤炭板块配置价值,但也提示相关风险。短期内需关注煤炭价格波动风险,虽然市场预期煤价中枢将维持高位,但实际价格仍可能受多种因素影响而波动。长期来看,需关注政策风险,如若出现超预期的供给宽松政策,可能影响煤价中枢预期和板块配置价值。此外,国内外宏观经济环境变化也可能对煤炭需求和价格产生影响,需持续关注相关动态。