猜你想问
2026年第三季度地方政府债发行有哪些新变化?
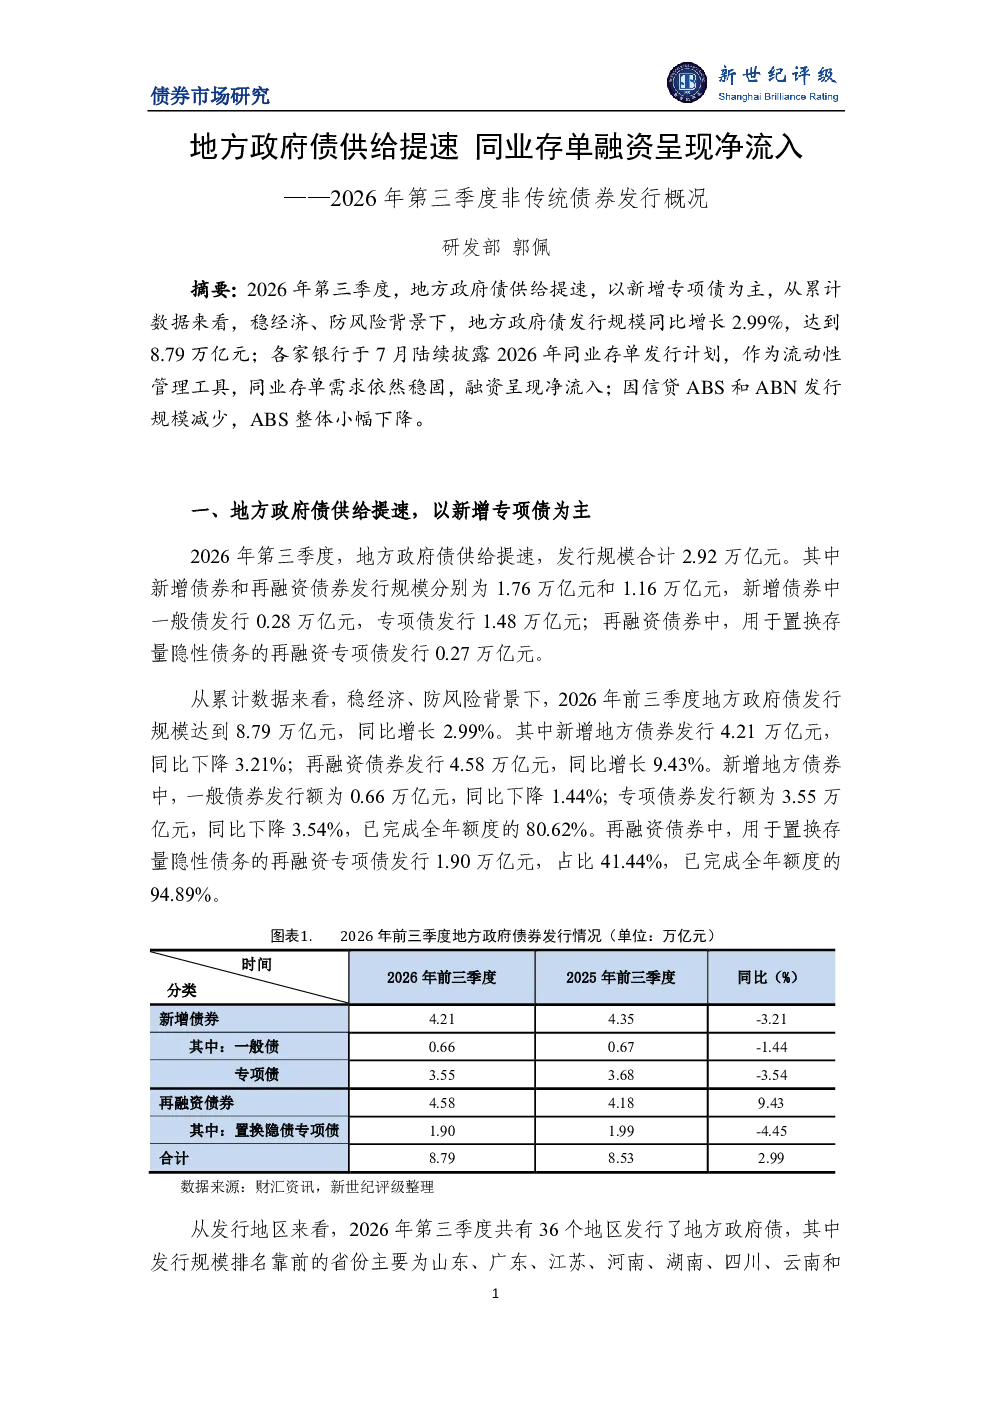
2026年第三季度,地方政府债供给提速,新增债券和再融资债券发行规模分别为1.76万亿元和1.16万亿元。新增债券中专项债发行1.48万亿元,再融资债券中用于置换存量隐性债务的专项债发行0.27万亿元。从累计数据看,前三季度地方政府债发行规模达8.79万亿元,同比增长2.99%。新增地方债券同比下降3.21%,再融资债券同比增长9.43%。发行地区以山东、广东等省份为主,合计占比近半。财政部下达5500亿元债务结存限额,专项债限额优先保障在建项目。“六张网”建设等成为重点领域。
同业存单市场第三季度表现如何?
2026年第三季度,同业存单发行规模7.97万亿元,同比下降4.16%,但净融资0.59万亿元,同比增加1.74万亿元,保持净流入。发行主体以国有行、城商行和股份行为主,国有行发行规模增长38.76%至3.84万亿元。城商行和股份行发行规模分别下滑20.46%和30.82%。同业存单作为流动性管理工具,刚性配置需求依然稳固,但整体发行量较上年有所下降。
资产支持证券市场有何趋势?
2026年第三季度,资产支持证券整体发行规模同比下降3.43%至5684.72亿元。其中,资产支持票据同比下降13.35%,信贷资产证券化产品同比下降40.45%,为540.30亿元。企业资产证券化产品同比增长10.92%,达3793.44亿元。信贷ABS和ABN发行规模减少是主要原因,整体市场呈现小幅下降趋势。
第三季度债券市场整体发展有何特点?
2026年第三季度债券市场呈现结构性分化:地方政府债供给提速,专项债成为主要支撑;同业存单融资保持净流入,但规模小幅下降;信贷ABS和ABN发行规模减少,ABS整体小幅收缩。市场整体在稳经济、防风险背景下运行,各子板块表现受政策导向和金融机构流动性需求影响明显。
投资债券市场需关注哪些风险?
投资债券市场需关注政策风险、信用风险和流动性风险。地方政府债发行增速虽提升但增速放缓,需关注部分地区偿债压力;同业存单发行主体结构变化可能影响市场供需平衡;信贷ABS和ABN发行规模减少可能影响相关领域融资成本。此外,宏观经济波动和金融机构资产负债管理策略调整也可能对债券市场产生影响。