猜你想问
极米科技2026Q3业绩修复情况如何?
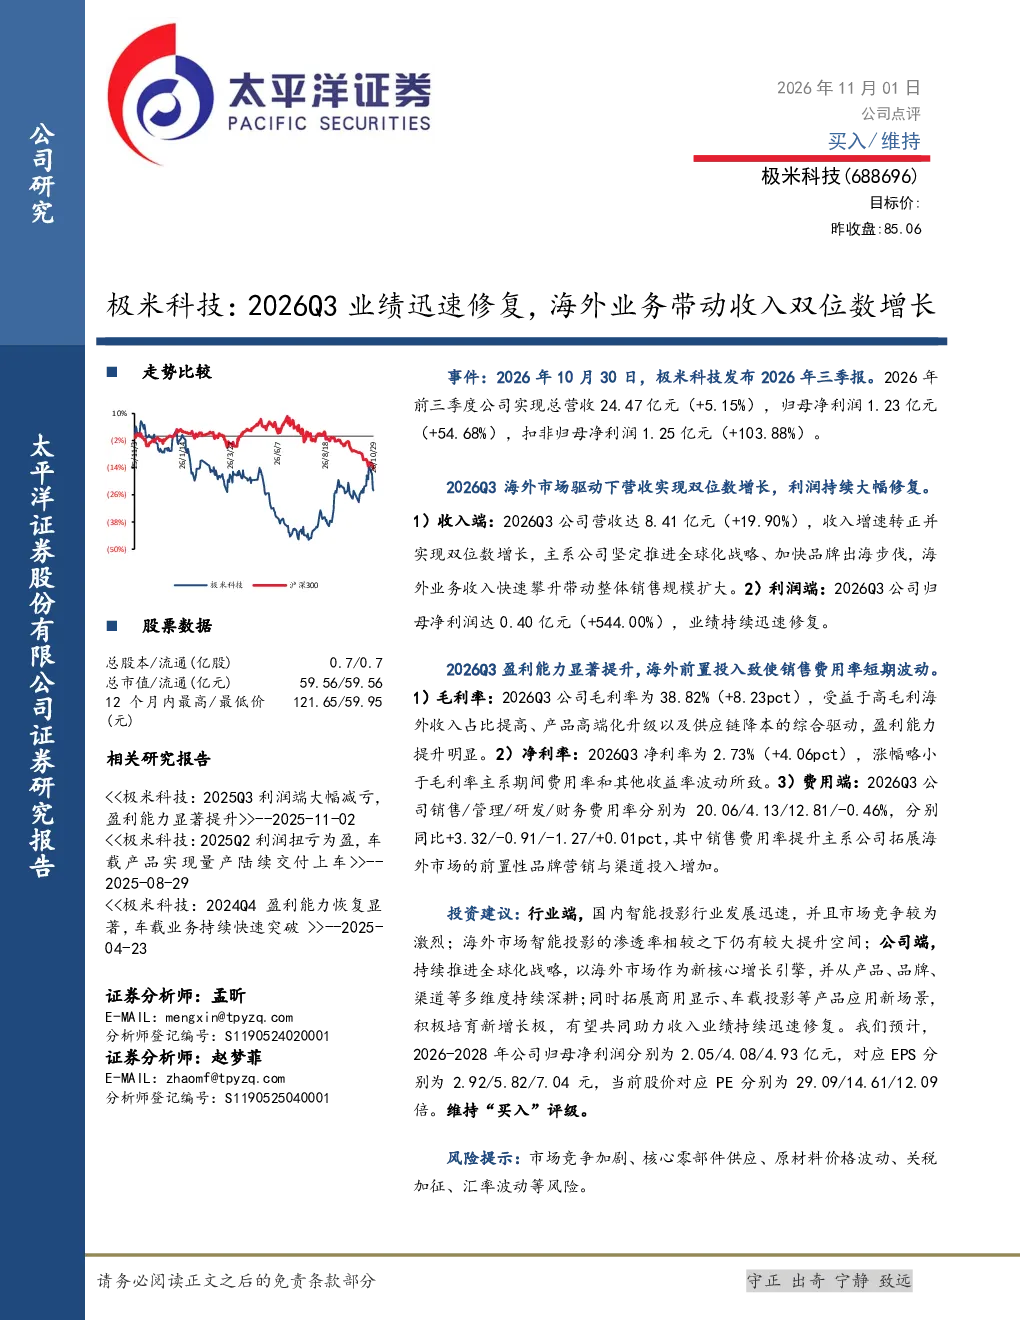
2026年前三季度,极米科技总营收24.47亿元(+5.15%),归母净利润1.23亿元(+54.68%),扣非归母净利润1.25亿元(+103.88%)。Q3营收8.41亿元(+19.90%),利润端持续修复,归母净利润0.40亿元(+544.00%)。业绩修复主要得益于海外业务快速攀升,Q3营收增速转正并实现双位数增长。毛利率提升至38.82%(+8.23pct),净利率为2.73%(+4.06pct)。销售费用率提升主因海外市场前置投入增加。
家电行业发展趋势如何?
国内家电市场竞争激烈,但海外市场渗透率仍有较大提升空间。极米科技持续推进全球化战略,以海外市场为核心增长引擎,并拓展商用显示、车载投影等新场景。行业高端化趋势明显,高毛利海外收入占比提高,供应链降本效果显著。未来需关注国内外市场政策变化及消费需求波动对行业的影响。
极米科技报告重点分析了哪些方面?
报告重点分析了极米科技海外业务增长驱动因素、利润端修复逻辑、高毛利形成机制及费用率变化。核心数据显示Q3营收增速转正并实现双位数增长,归母净利润大幅提升。毛利率和净利率均显著改善,主因高毛利海外收入占比提高、产品高端化及供应链降本。同时关注销售费用率提升对利润的短期影响。
当前家电市场现状如何判断?
当前家电市场呈现国内竞争白热化、海外市场潜力巨大的格局。极米科技海外业务快速攀升,成为公司核心增长引擎。行业整体高端化趋势明显,高附加值产品占比提升。但需警惕原材料价格波动、核心零部件供应等供应链风险。国内市场同质化竞争严重,品牌集中度提升缓慢。
极米科技研报提示了哪些风险?
报告提示的主要风险包括市场竞争加剧、核心零部件供应不稳定、原材料价格波动、关税加征及汇率波动等。海外市场拓展面临政策壁垒和品牌建设挑战,需持续加大研发投入以保持技术领先。同时需关注期间费用率波动对盈利能力的潜在影响。
你可能感兴趣
海容冷链:2026Q2收入双位数增长,海外业务规模迅速扩张
机械设备太平洋证券2026-08-16
小熊电器:2025Q3业绩端持续迅速修复,收入端逆势双位数增长
家用电器太平洋证券2025-11-01
格力电器:2025Q2收入业绩短期承压,海外业务保持双位数增长
太平洋证券2025-08-29
2020Q3业绩点评:Q3双位数增长,业绩迅速修复中
轻工制造中泰证券2020-10-27
2026Q3收入双位数增长,利润端受多重因素影响承压
太平洋证券2026-10-29
美容护理&纺织服饰周报:美妆三八靓丽表现带动板块反弹,华利23Q4收入业绩双位数增长超预期
休闲服务中邮证券2024-03-17
烟花 新大陆 2026Q3业绩解读 收入较快增长 海外布局加速拳头20261027
未知机构2026-10-27
2023年三季报点评:Q3收入受地产业务拖累,海外订单增长迅速
建筑建材华创证券2023-11-02
整合海外教育业务,游戏收入增长迅速
辉立证券2018-11-16
三花智控2026Q3业绩分析 收入保持增长 经营质量较优 新业务
未知机构2026-10-29