猜你想问
美债利率走弱主因是什么?
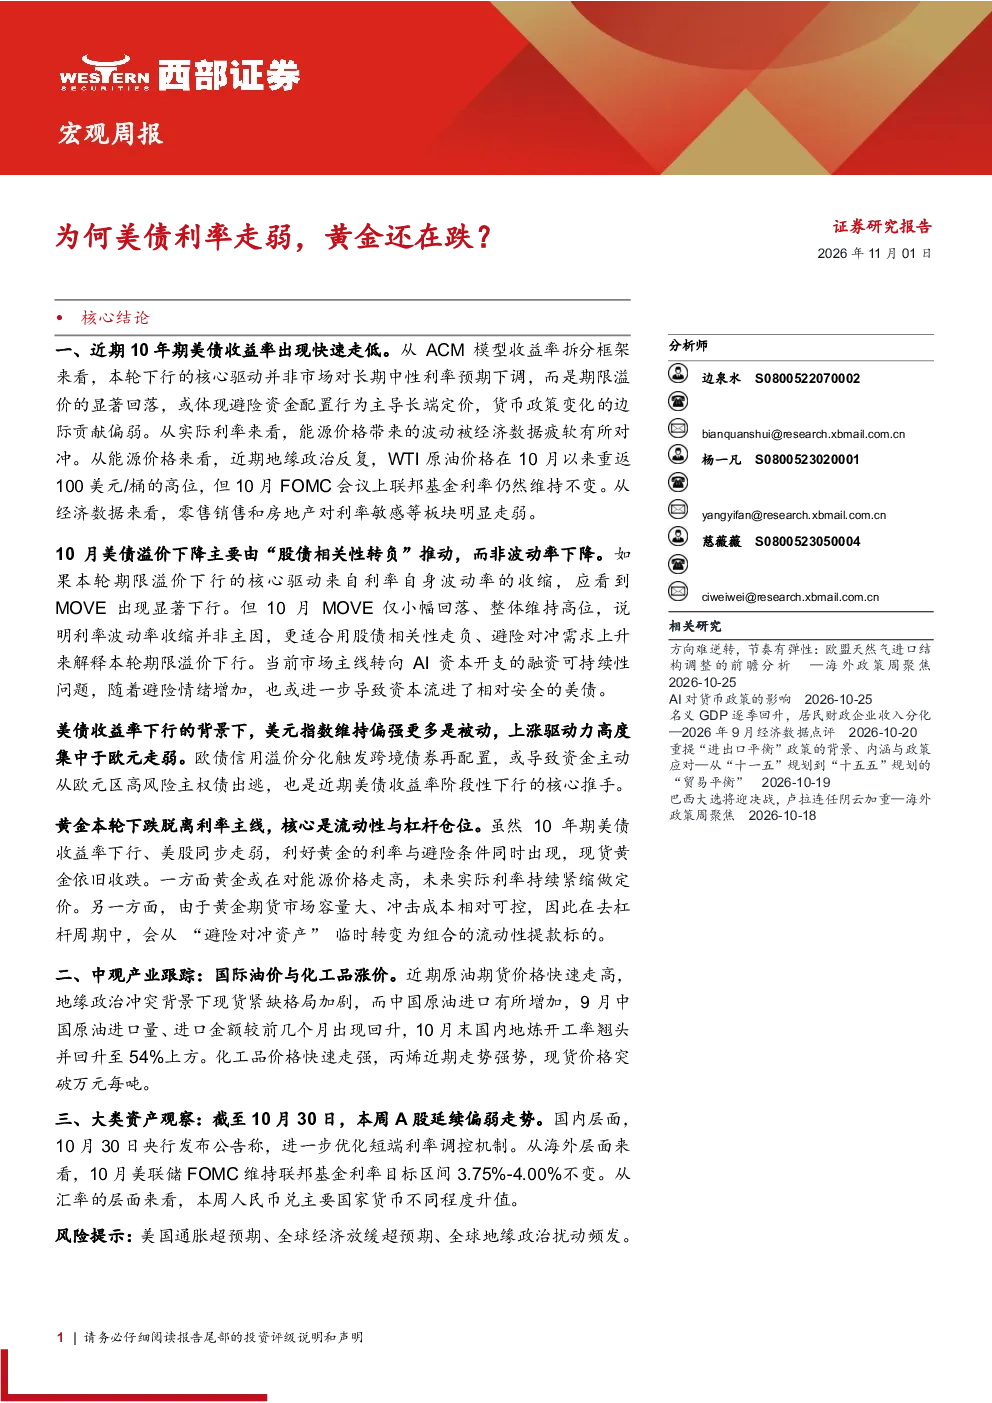
近期10年期美债收益率快速走低,主要驱动因素是期限溢价的显著回落,而非市场对长期中性利率预期的下调。这体现避险资金配置行为主导长端定价,货币政策变化的边际贡献偏弱。期限溢价下行主要由“股债相关性转负”推动,而非利率波动率下降。市场主线转向AI资本开支的融资可持续性问题,避险情绪增加或进一步导致资本流进相对安全的美债。
黄金为何在美债利率走弱时下跌?
黄金本轮下跌脱离利率主线,核心是流动性与杠杆仓位。尽管10年期美债收益率下行、美股同步走弱,利好黄金的利率与避险条件同时出现,现货黄金依旧收跌。10月全球ETF持有量并未发生明显改变,但COMEX黄金管理资金净多头敞口持续减少,期货投机盘集中平仓是主要卖压。避险情绪增加或进一步导致资本流进相对安全的美债,也对黄金价格形成压制。
美债收益率下行对美元指数影响如何?
美债收益率下行的背景下,美元指数维持偏强更多是被动,上涨驱动力高度集中于欧元走弱。欧债信用溢价分化触发跨境债券再配置,导致资金主动从欧元区高风险主权债出逃。10年期法国国债相对德国国债利差走阔至155bp,创2011年末以来最高水平。这表明美元指数的走强更多是受欧元区风险情绪影响,而非美债本身吸引力增强。
报告对大类资产有何观察?
本周A股延续偏弱走势,央行进一步优化短端利率调控机制。美联储FOMC维持联邦基金利率目标区间3.75%-4.00%不变。本周人民币兑主要国家货币不同程度升值。原油期货价格快速走高,中国原油进口有所增加,9月中国原油进口量、进口金额较前几个月出现回升,10月末国内地炼开工率回升至54%上方。化工品价格快速走强,丙烯现货价格突破万元每吨。
报告提示哪些风险?
报告提示,尽管美债收益率下行利好黄金的利率与避险条件,但黄金价格依旧收跌,表明市场情绪与流动性因素可能更为关键。此外,10年期法国国债相对德国国债利差走阔至155bp,创2011年末以来最高水平,显示欧债市场风险正在积聚。同时,9月美国初请失业金人数降至19.4万人,但续请失业金人数上行至172.8万人,再就业难度提升,可能预示经济下行压力加大,需关注其对全球资产配置的潜在影响。