猜你想问
这份研报主要讲了什么内容?
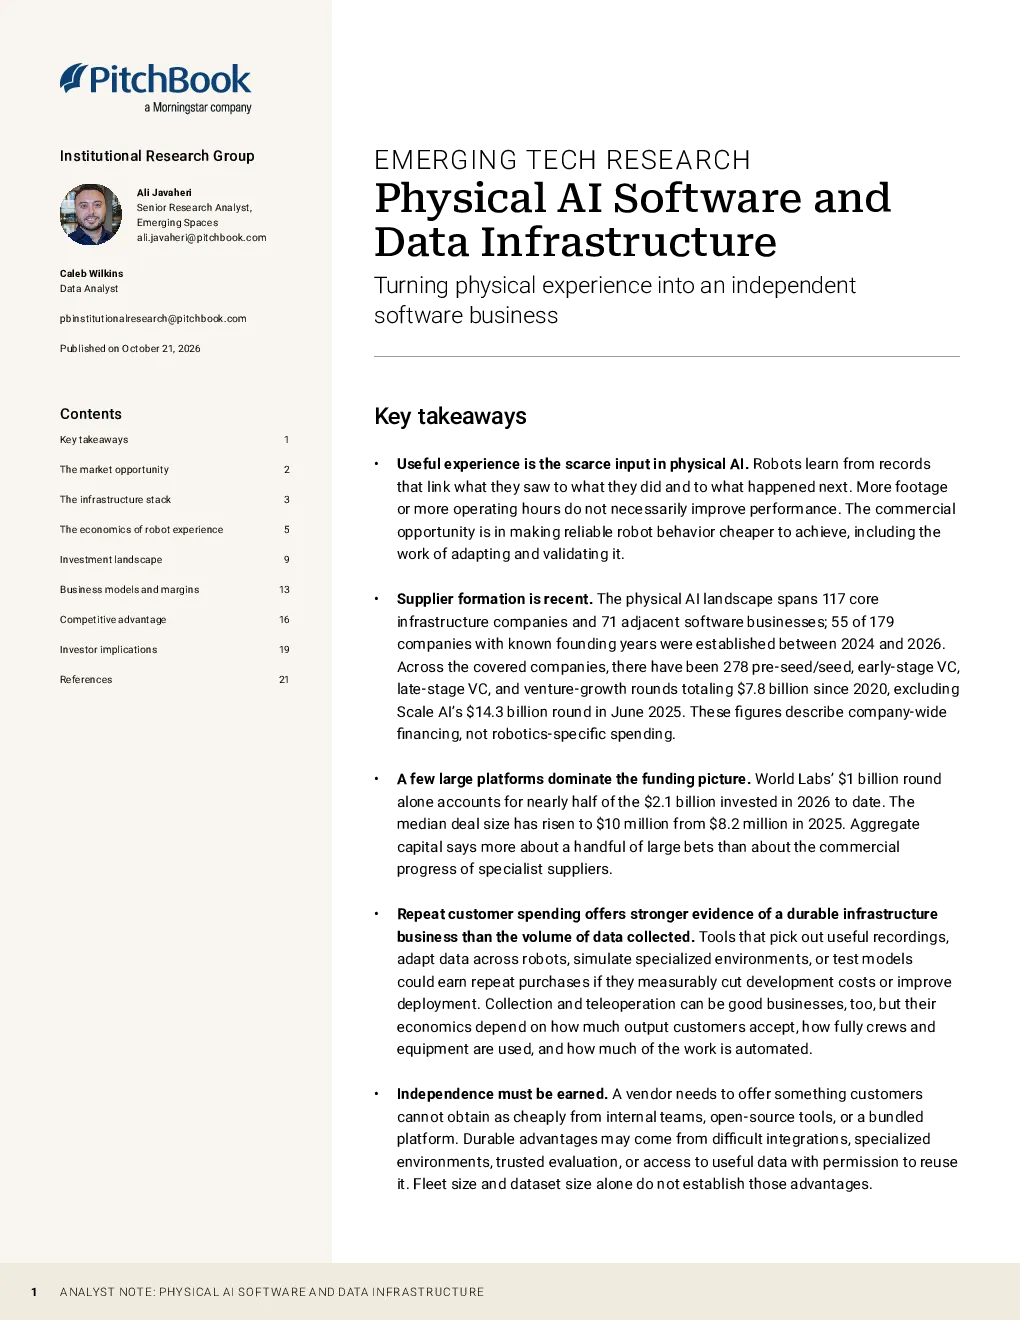
这份研报探讨了物理AI软件与数据基础设施领域,核心观点是物理AI中,有用的经验是稀缺的输入,机器人通过记录观察、行动和结果的关联来学习,更多 footage 或运行时间并不一定能提升性能。商业机会在于降低可靠机器人行为的开发成本,包括适应和验证工作。报告还分析了供应商形成时间较短,2020年以来该领域共发生278轮融资,总金额达78亿美元,资金分布集中,商业模式以重复客户支出证明持久性,竞争优势在于提供内部团队、开源工具或捆绑平台无法廉价获取的价值。
物理AI赛道的发展趋势如何?
物理AI赛道发展迅速,供应商形成时间较短,2024年至2026年间成立的初创公司占比高。资金分布集中,少数大型平台主导资金流向,World Labs的10亿美元融资占2026年至今投资总额近一半。未来市场机会在于通过跨硬件工具、可转移数据和可信评估实现更广泛的应用,但挑战在于技术活跃但商业集中,客户内部化战略工作,平台捆绑功能,收集成本下降快于运营成本。新方法如vision-language-action 模型和机器人基础模型使可重用基础设施更具价值。
研报重点分析了哪些方向?
研报重点分析了物理AI的核心观点、供应商形成与资金分布、商业模式与竞争优势。核心观点强调有用经验稀缺,商业机会在于降低开发成本。供应商形成时间短,融资活跃但集中。商业模式上,重复客户支出比收集的数据量更能证明持久性,工具如数据筛选、跨机器人数据适应等若能显著降低开发成本或提升部署效果,则可能获得重复购买。竞争优势在于提供内部团队、开源工具或捆绑平台无法廉价获取的价值。
当前物理AI市场的现状如何?
当前物理AI市场呈现快速发展的态势,供应商形成时间较短,2020年以来该领域共发生278轮融资,总金额达78亿美元。资金分布集中,少数大型平台主导资金流向,如World Labs的10亿美元融资占2026年至今投资总额近一半。商业模式上,重复客户支出比收集的数据量更能证明持久性,工具如数据筛选、跨机器人数据适应等若能显著降低开发成本或提升部署效果,则可能获得重复购买。市场竞争激烈,但商业集中度高。
研报提示了哪些风险?
研报提示物理AI市场存在技术活跃但商业集中的风险,客户内部化战略工作可能导致平台捆绑功能增强,从而限制竞争。此外,收集成本下降快于运营成本,可能压缩供应商利润空间。虽然市场存在通过跨硬件工具、可转移数据和可信评估实现更广泛应用的上限,但技术成熟度和商业落地仍面临挑战。供应商需关注如何提供内部团队、开源工具或捆绑平台无法廉价获取的价值,以建立竞争优势。