猜你想问
新凤鸣首次覆盖报告核心内容是什么?
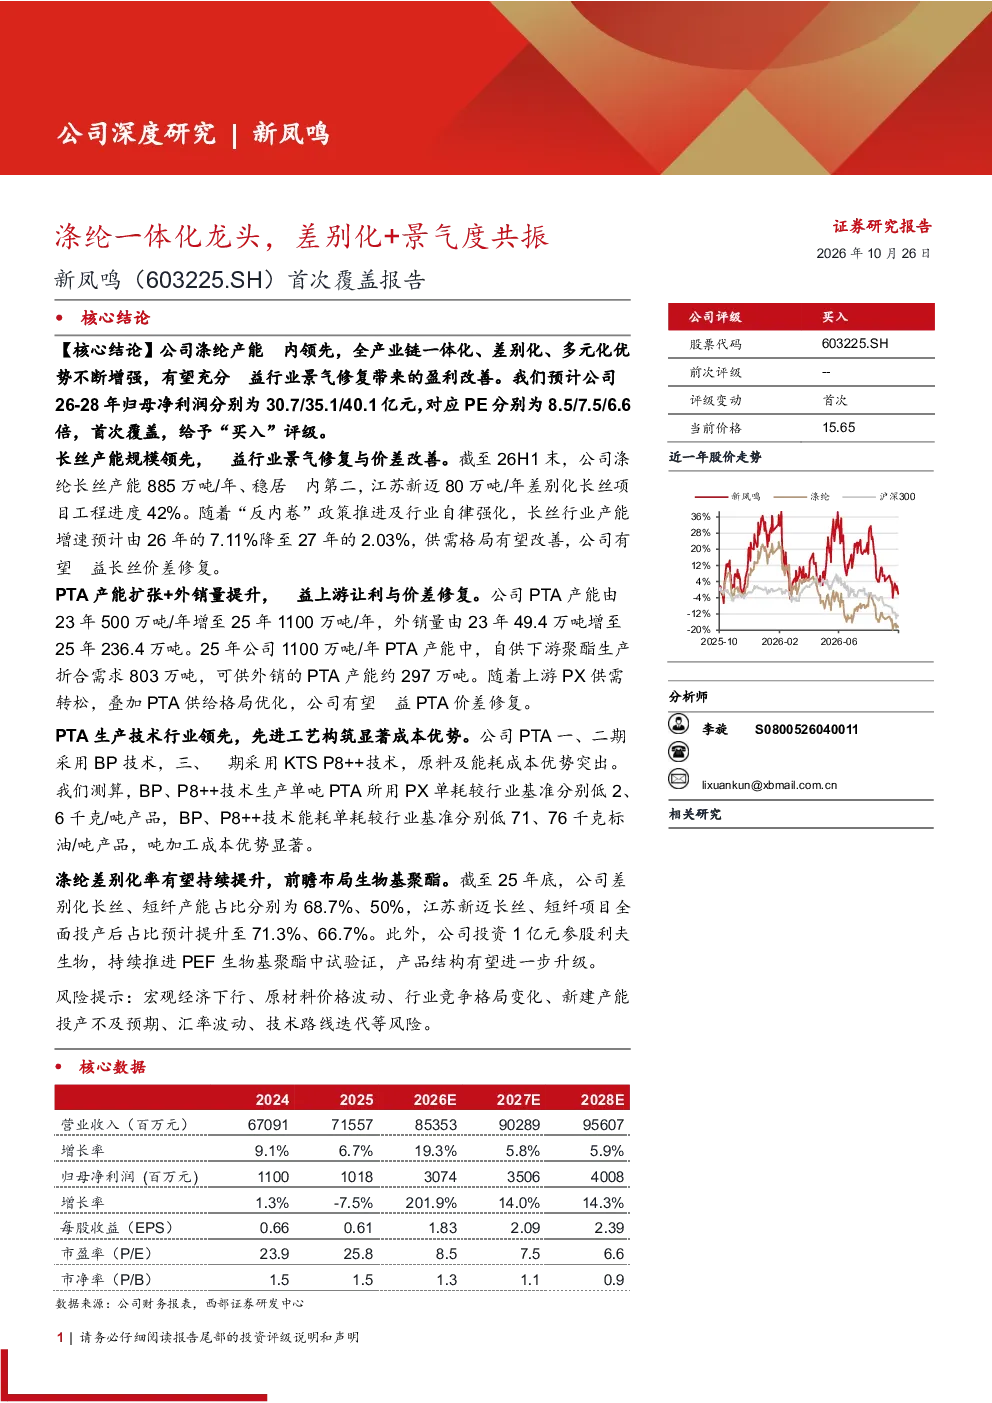
新凤鸣作为涤纶一体化龙头,拥有全产业链一体化、差别化、多元化优势,有望受益于行业景气修复带来的盈利改善。预计公司2026-2028年归母净利润分别为30.7/35.1/40.1亿元,对应PE分别为8.5/7.5/6.6倍,首次覆盖,给予“买入”评级。
涤纶行业发展趋势如何?
国内PX供需边际转松,利润逐步向中游传导。26Q4起国内PX集中投放,价差有望迎来阶段性下行。“反内卷”与行业自律协同,聚酯盈利阶段性修复。涤纶长丝行业集中度高,供给格局持续优化,长丝扩产高峰已过,供给增量有限。涤纶长丝下游应用领域多元,抗周期韧性强。海外需求持续释放,2025年涤纶长丝出口量达360.57万吨,同比增长13%。
新凤鸣报告重点分析了哪些方面?
报告重点分析了新凤鸣的PTA自供率持续提升,外销有望受益价差修复。公司PTA生产技术行业领先,BP、P8++技术原料及能耗成本优势突出。涤纶差别化占比持续提升,江苏新迈长丝、短纤项目全面投产后,公司差别化长丝、短纤产能占比预计提升至71.3%、66.7%。公司前瞻布局生物基聚酯,持续推进PEF生物基聚酯中试验证。
当前涤纶市场现状如何?
涤纶长丝行业集中度高,供给格局持续优化,长丝扩产高峰已过,供给增量有限。国内PX供需边际转松,利润逐步向中游传导。26Q4起国内PX集中投放,价差有望迎来阶段性下行。“反内卷”与行业自律协同,聚酯盈利阶段性修复。涤纶长丝下游应用领域多元,抗周期韧性强。海外需求持续释放,2025年涤纶长丝出口量达360.57万吨,同比增长13%。
新凤鸣研报有哪些风险提示?
报告提示的风险包括宏观经济下行、原材料价格波动、行业竞争格局变化、新建产能投产不及预期、汇率波动、技术路线迭代等。这些因素可能对公司经营和盈利能力产生影响,需持续关注市场动态。
你可能感兴趣
西部化工 新凤鸣涤纶一体化龙头差别化景气度共振 个股深度报告解读第330期
未知机构2026-10-28
化工行业龙头系列深度报告:桐昆股份——涤纶长丝景气度回升,打造产业链一体化龙头
基础化工国金证券2017-06-26
电子元器件行业第三代半导体行业首次覆盖报告:碳化硅与新能源景气度共振,第三代半导体加速渗透
电子设备国泰君安证券2021-12-10
中泰证券 中泰建材 化工孙颖团队 新凤鸣深度报告涤纶产业链一体化龙头 反内卷下盈利修复可期
未知机构2026-09-28
中泰建材化工孙颖团队新凤鸣深度报告涤纶产业链一体化龙头反内卷下盈利修复可期
未知机构2026-09-28
公司首次覆盖报告:激光装备龙头,下游景气度提升迎来业绩增长
机械设备开源证券2020-08-04
首次覆盖报告:成本优势显著的生猪养殖龙头,充分受益行业高景气度
农林牧渔西部证券2024-08-25
首次覆盖:行业景气度提升,压裂设备龙头成长空间可期
化石能源西部证券2022-06-28
首次覆盖:风电主轴龙头,深度受益风电景气度提升
国泰君安证券2023-06-25
公司首次覆盖报告:涤纶工业丝龙头业绩迎拐点,未来成长可期
基础化工开源证券2020-03-09