猜你想问
这份研报主要讲了什么内容?
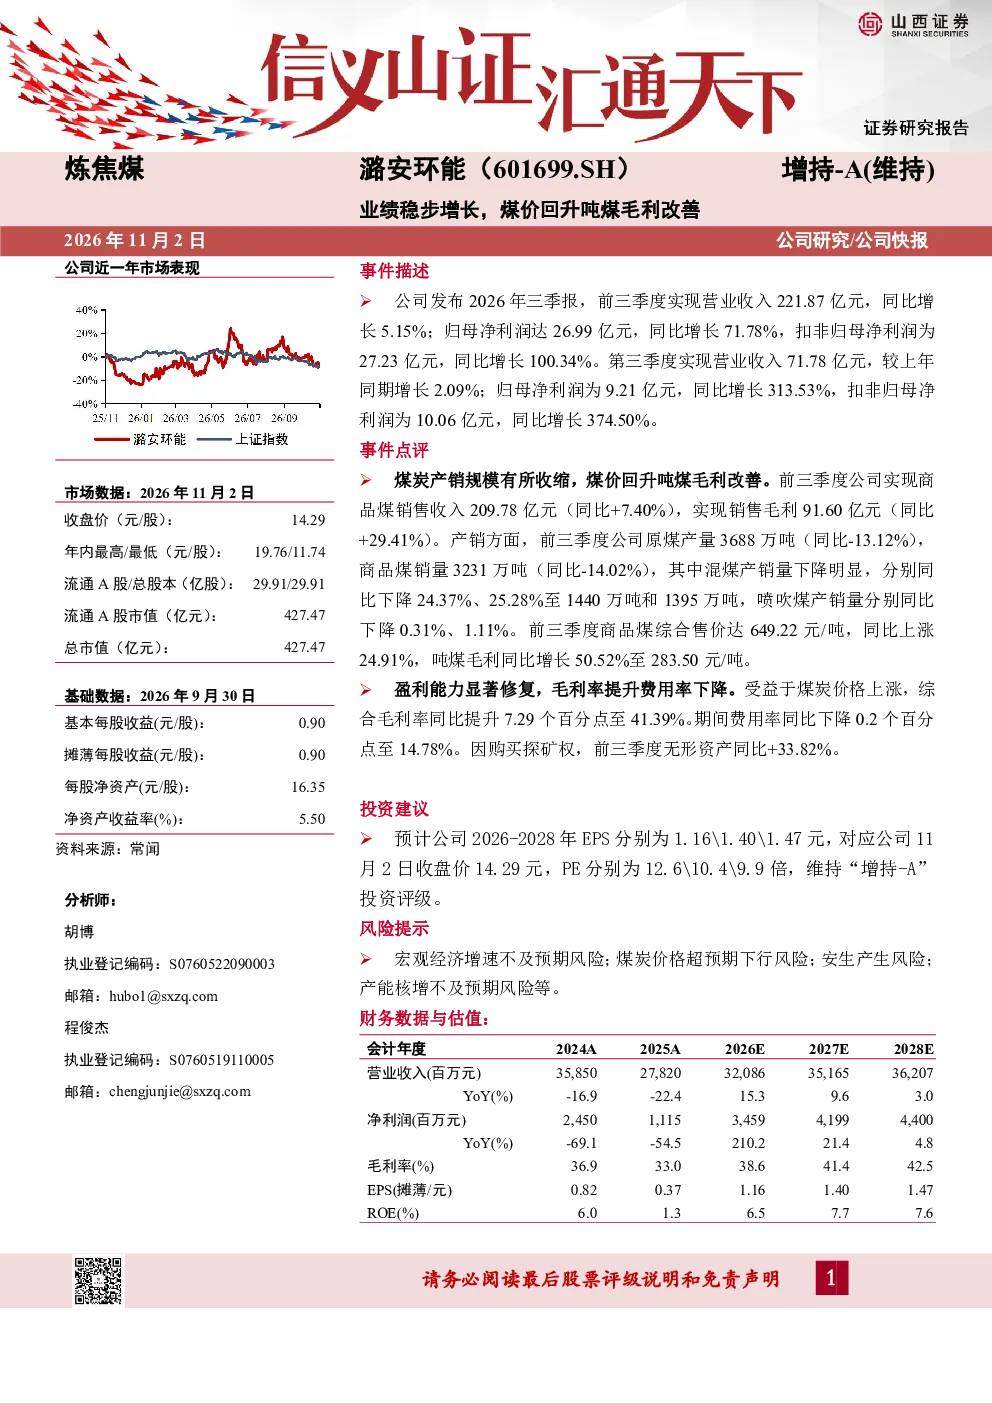
这份研报分析了601699潞安环能2026年前三季度的业绩表现,指出公司实现营业收入221.87亿元,同比增长5.15%;归母净利润26.99亿元,同比增长71.78%,扣非归母净利润同比增长100.34%。报告还提到产销情况,原煤产量3688万吨,同比下降13.12%;商品煤销量3231万吨,同比下降14.02%,但商品煤综合售价同比上涨24.91%,吨煤毛利同比增长50.52%至283.50元/吨。综合毛利率同比提升7.29个百分点至41.39%,期间费用率同比下降0.2个百分点至14.78%
煤炭行业未来发展趋势如何?
煤炭行业未来发展趋势需关注宏观经济与能源政策。当前煤炭价格回升带动企业盈利改善,但行业面临产能调控、环保约束等挑战。长期看,能源结构转型是趋势,但煤炭在能源供应中仍占重要地位。企业需提升效率、拓展煤化工等高附加值产品,以应对市场波动。技术进步如智能化矿山建设将提升行业整体竞争力。
报告中重点分析了哪些方面?
报告重点分析了601699潞安环能的业绩增长驱动因素,包括煤价上涨带来的吨煤毛利改善。同时关注产销变化,指出混煤产销量下降明显,喷吹煤产销量略有下降,显示市场结构调整。盈利能力方面,综合毛利率提升至41.39%,期间费用率优化。此外,报告还评估了公司因购买探矿权导致的无形资产增加,以及未来三年EPS与PE的预测,维持“增持-A”评级。
当前煤炭市场处于什么状态?
当前煤炭市场呈现供需阶段性平衡,但价格波动仍受宏观经济、水电出力及进口政策影响。报告期内商品煤综合售价同比上涨24.91%,反映市场需求回暖。然而,原煤产量与销量均出现下滑,显示供给端受环保及安全检查影响。未来市场需关注冬季取暖季供需节奏,以及煤炭替代能源的竞争压力。
研报提示了哪些风险因素?
研报提示的风险因素包括宏观经济增速不及预期可能影响煤炭需求;煤炭价格超预期下行将压缩企业盈利空间;安全生产风险需持续关注,尤其随着产能释放;产能核增不及预期可能限制企业规模扩张。此外,环保政策收紧也可能影响行业扩张速度。投资者需综合评估这些风险对企业长期发展的影响。