猜你想问
Anthropic招股书验证了哪些关键盈利拐点?
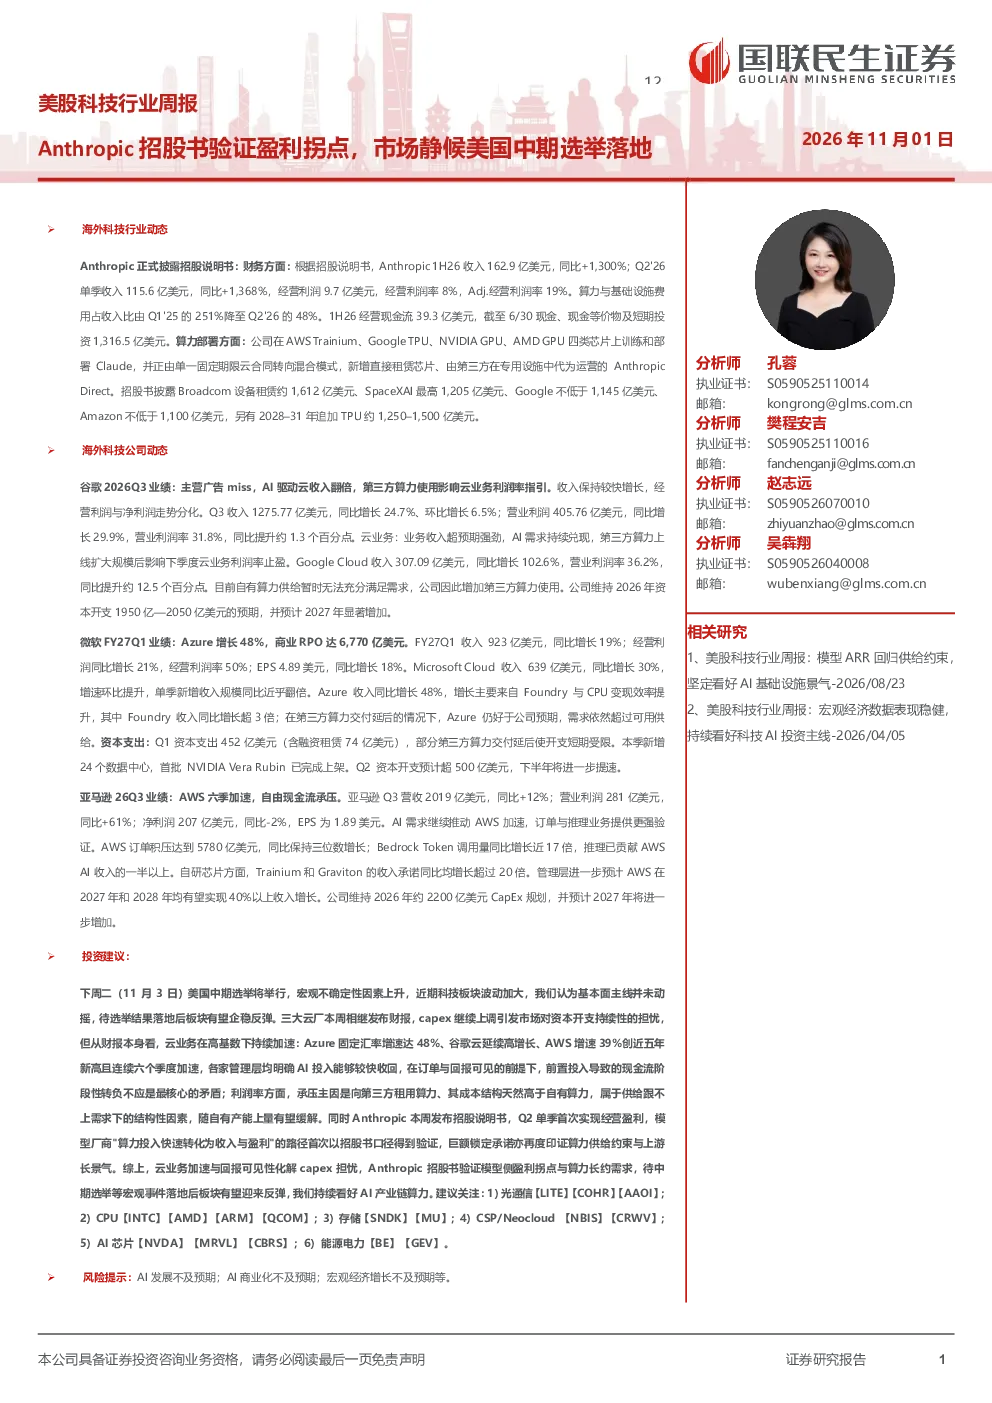
Anthropic招股书验证了其盈利拐点,2026年H1收入162.9亿美元,同比增长1,300%;Q2'26单季收入115.6亿美元,同比增长1,368%,经营利润9.7亿美元,经营利润率8%,Adj.经营利润率19%。此外,其客户结构表现优异,截至9/30,$100K+客户超11,900家,$1M+客户超1,900家,Net Revenue Retention约900%
AI行业未来发展趋势如何?
AI行业未来发展趋势显示,云业务持续加速,以AWS、Google Cloud、Azure为代表的云厂商资本开支上调,推动AI算力需求增长。Anthropic等AI模型厂商通过混合模式部署算力,并增加直接租赁芯片和Anthropic Direct,显示算力需求旺盛。同时,AI产业链上游如光通信、CPU、存储、CSP/Neocloud、AI芯片、能源电力等领域也值得关注
本报告重点分析了哪些方向?
本报告重点分析了Anthropic的盈利拐点验证、云厂商的业绩与资本开支、以及AI产业链的整体发展趋势。特别关注了Anthropic的财务表现、算力部署策略、客户结构,以及AWS、谷歌、微软、亚马逊等云厂商的业绩亮点和挑战,同时探讨了AI产业链各环节的发展机遇
当前AI市场现状如何判断?
当前AI市场现状显示,AI技术正加速渗透,推动云业务高速增长,AWS订单积压达到5780亿美元,同比增长近17倍。但三大云厂商因自有算力供给不足,增加第三方算力使用,导致利润率承压。AI产业链整体呈现景气上行态势,但需关注AI发展及商业化不及预期的风险
本报告有哪些主要风险提示?
本报告提示了AI发展不及预期、AI商业化不及预期、宏观经济增长不及预期等主要风险。具体而言,AI技术发展存在不确定性,商业化落地效果可能低于市场预期,同时宏观经济波动可能影响企业投资和消费者支出,进而影响AI行业整体发展
你可能感兴趣
计算机行业点评报告:Anthropic递交S-1招股书启动IPO,模型与产品双轮驱动兑现盈利拐点
信息技术开源证券2026-10-28
客户数和消费深度提升促收入高增,算力效率改善带来盈利拐点——Anthropic招股书点评
商贸零售中泰证券2026-10-27
电动车行业周报:美国中期选举基本落地,政策刺激下电动化有望提速
交运设备华创证券2022-11-20
外汇日评:汇市陷整理 静候美国中期选举
兴业投资2018-11-06
海外策略研究:美国中期选举难成市场拐点
金融国泰君安证券2022-10-30
港股策略周报:美国中期选举落地,中美关系或取得进展
东兴证券2018-11-12
财通策略周报:美股中期选举历史经验与市场展望
未知机构2026-08-23
美股科技行业周报:Anthropic发布ClaudeOpus4.7,算力租赁价格上涨提振云产业景气度
信息技术国联民生证券2026-04-19
美股策略:通胀抬头,科技承压,市场转向盈利验证
艾德证券期货2026-10-19