猜你想问
中国海油26Q3业绩具体表现如何?
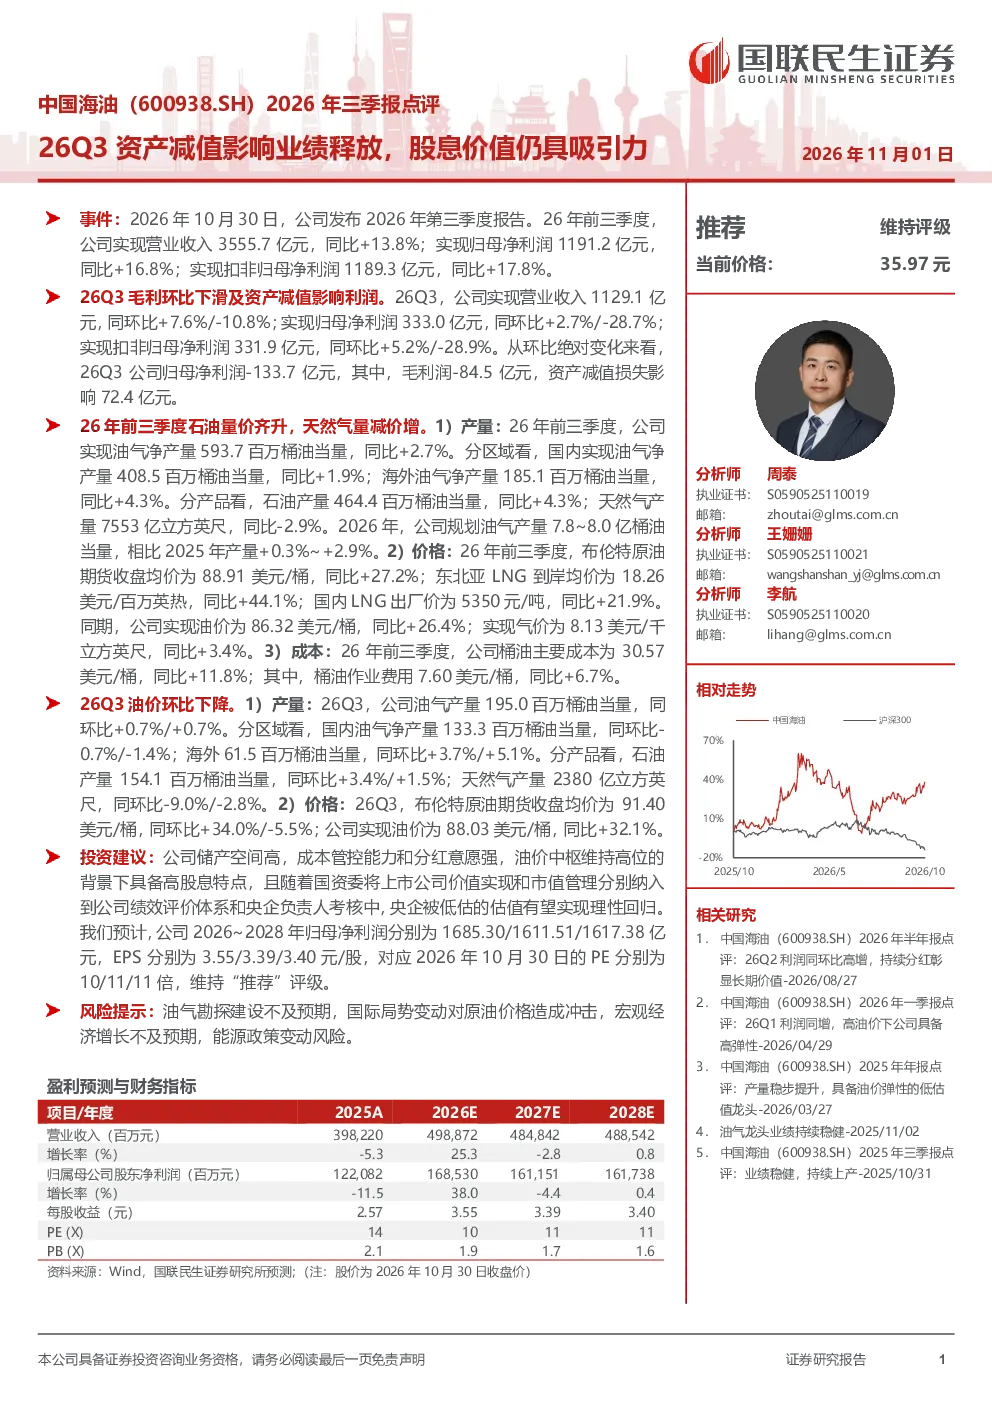
2026年前三季度,中国海油实现营业收入3555.7亿元,同比+13.8%;归母净利润1191.2亿元,同比+16.8%;扣非归母净利润1189.3亿元,同比+17.8%。但26Q3业绩环比下滑,归母净利润333.0亿元,同环比+2.7%/-28.7%,主要受毛利下滑及资产减值影响。从区域看,国内油气净产量同比+1.9%,海外同比+4.3%;石油产量同比+4.3%,天然气产量同比-2.9%。价格方面,布伦特原油期货均价同比+27.2%,东北亚LNG到岸均价同比+44.1%。成本方面,桶油主要成本同比+11.8%。油价环比下降,布伦特原油期货均价同比+34.0%/-5.5%
中国海油未来发展趋势如何?
中国海油储产空间高,成本管控能力强,分红意愿强,油价中枢维持高位,具备高股息特点。预计2026~2028年归母净利润分别为1685.30/1611.51/1617.38亿元,EPS分别为3.55/3.39/3.40元/股,对应2026年10月30日PE分别为10/11/11倍。公司国内油气净产量同比+1.9%,海外同比+4.3%,石油产量同比+4.3%,天然气产量同比-2.9%,显示出持续增长潜力。
研报对中国海油的重点分析方向是什么?
研报重点分析了26Q3业绩环比下滑的原因,主要受毛利下滑及资产减值影响。同时关注了公司区域产量表现,国内油气净产量同比+1.9%,海外同比+4.3%;产品产量方面,石油产量同比+4.3%,天然气产量同比-2.9%。此外,还分析了价格和成本变化,布伦特原油期货均价同比+27.2%,东北亚LNG到岸均价同比+44.1%,桶油主要成本同比+11.8%。
当前中国海油市场现状如何?
当前中国海油市场现状显示,公司整体业绩保持增长,但26Q3受毛利下滑及资产减值影响,业绩环比下滑。价格方面,油价中枢维持高位,布伦特原油期货均价同比+27.2%,东北亚LNG到岸均价同比+44.1%,但26Q3油价环比下降。成本方面,桶油主要成本同比+11.8%,成本管控仍需加强。公司具备高股息特点,预计未来三年归母净利润稳定增长。
研报提示哪些风险?
研报提示的风险包括:油气勘探建设不及预期,可能导致产量增长不及预期;国际局势变动对原油价格造成冲击,影响公司收入和利润;宏观经济增长不及预期,可能影响能源需求;能源政策变动风险,如环保政策收紧可能增加成本。这些风险需持续关注,但公司具备较强的成本管控能力和分红意愿,长期发展仍具潜力。