猜你想问
北京银行2026年三季报核心内容有哪些?
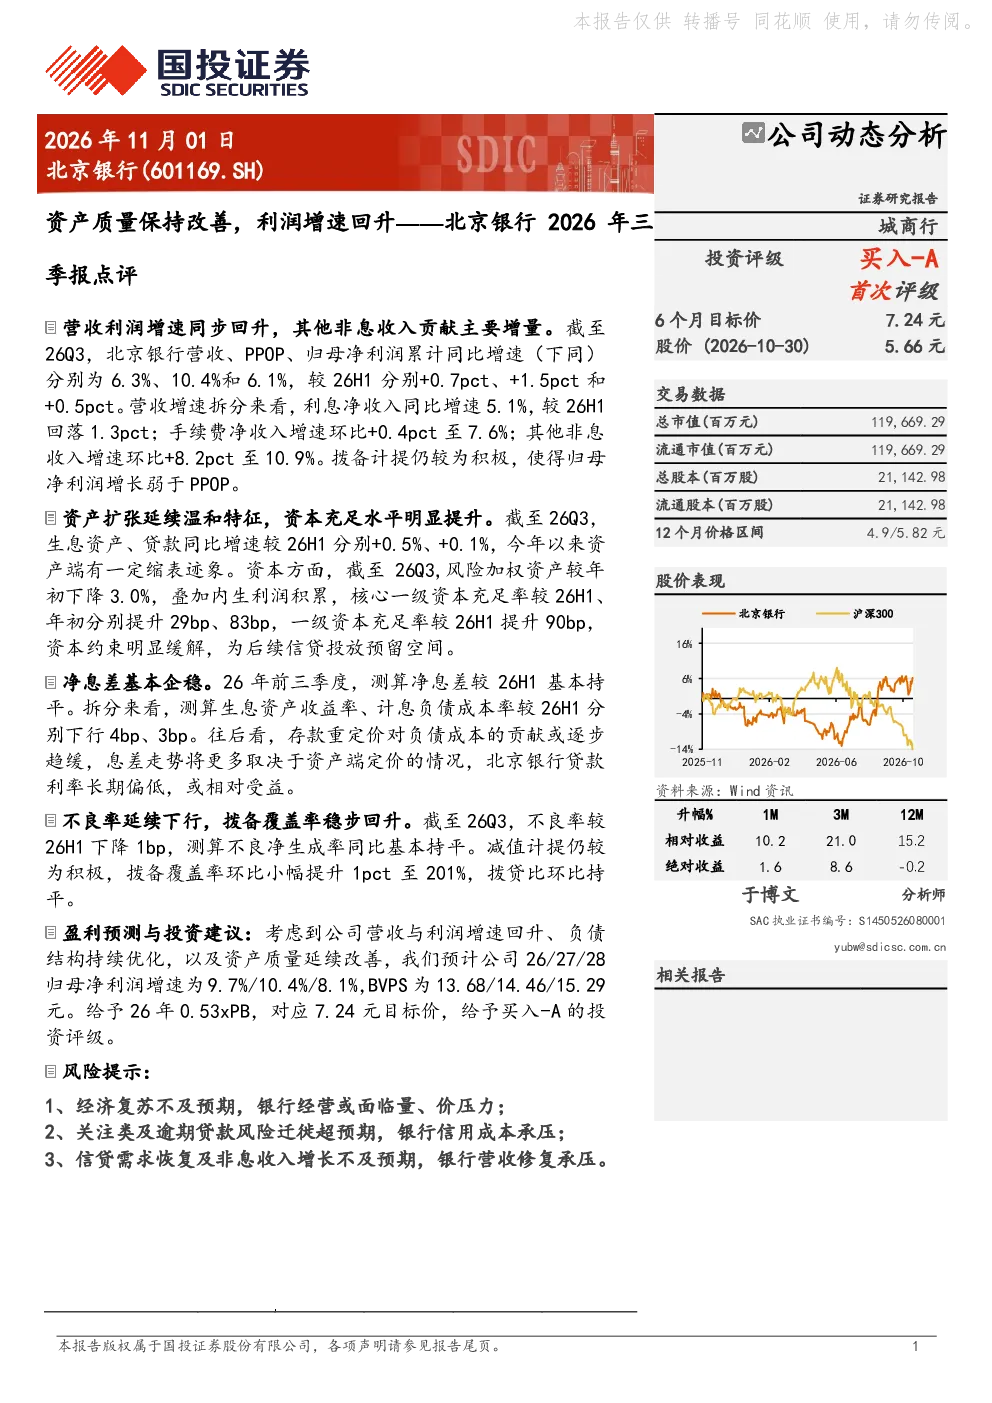
北京银行2026年三季报显示,营收、PPOP、归母净利润同比增速分别为6.3%、10.4%和6.1%,较上半年有所提升。利息净收入同比增速5.1%,手续费净收入增速7.6%,非息收入增速10.9%。拨备计提积极导致净利润增长弱于PPOP。生息资产、贷款同比增速提升,资本充足水平提升,不良率下降1bp,拨备覆盖率至201%
银行业发展趋势如何?
银行业正经历资产质量改善和利润增速回升阶段。资产扩张温和,资本充足水平提升为信贷投放预留空间。净息差企稳,存款重定价对负债成本影响趋缓,资产端定价成为关键。不良率下行,拨备覆盖率提升,显示行业风险控制能力增强
报告重点分析了哪些方面?
报告重点分析了北京银行的盈利能力、资产质量与扩张、净息差与定价、资产质量指标。指出营收利润增速回升,收入结构优化,拨备计提积极。资产扩张温和,资本充足水平提升。净息差企稳,未来走势取决于资产端定价。不良率下行,拨备覆盖率提升
当前市场对银行股的判断是什么?
当前市场关注银行股资产质量改善和利润增速回升。银行股普遍面临净息差收窄和负债成本上升压力,但资本充足水平提升为信贷投放提供支持。不良率下行和拨备覆盖率提升显示风险控制能力,市场对银行股的估值和前景存在分歧
研报提示了哪些风险?
研报提示经济复苏不及预期可能导致银行经营面临量价压力。关注类及逾期贷款风险迁徙超预期将增加银行信用成本。信贷需求恢复及非息收入增长不及预期会承压银行营收修复,这些因素可能影响银行股的长期表现
你可能感兴趣
资产质量保持改善,利润增速回升——北京银行2026年三季报点评
国投证券2026-11-01
2026年三季报点评:收入、利润稳定增长,资产质量保持稳健
金融东吴证券2026-10-29
宁波银行(002142)2026年三季报业绩点评:营收利润延续高增,资产质量保持稳健
国投证券2026-09-08
2020年三季报点评:营收表现超预期,单季利润增速转正,资产质量保持平稳
金融安信证券2020-10-29
2026年三季报点评营收增速环比改善,资产质量保持稳定
华创证券2026-10-26
平安银行(000001)2026年三季报点评 营收增速环比改善,资产质量保持稳定
华创证券2026-10-26
2Q21银行业监管数据点评:资产质量继续改善,利润增速显著回升
金融长城证券2021-08-11
2021年三季报点评:营收及利润增速符合预期,资产质量改善超出预期
金融国泰君安证券2021-10-23
北京银行3季报详解:业绩保持高增速,资产质量边际优化
金融中泰证券2019-10-30
详细拆解国有大型银行(六家)2024年半年报:利润增速边际改善,资产质量保持稳健
金融中泰证券2024-09-02