猜你想问
这份研报主要分析了哪些内容?
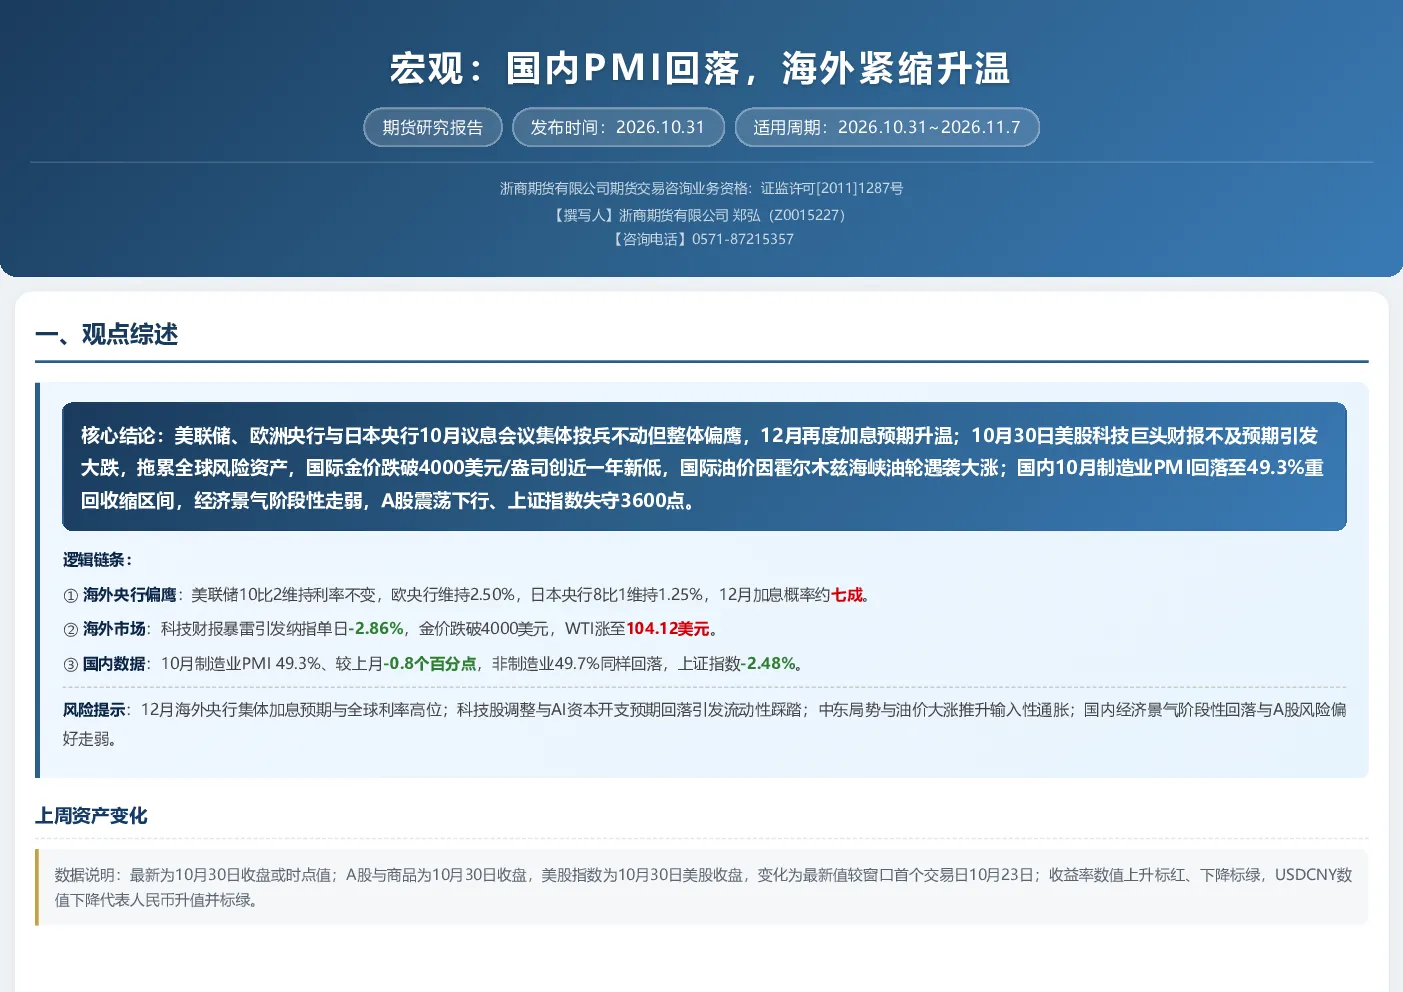
这份研报分析了国内PMI回落和海外紧缩升温的宏观经济形势。核心观点包括海外央行政策偏鹰、美股科技巨头财报不及预期引发大跌、国际金价和油价异动,以及国内经济景气阶段性走弱、A股震荡下行等。报告还梳理了国内外的总量数据、社消零售、固定资产投资、进出口、工业增加值、价格指标、金融数据、景气指数等关键数据,并对下周重点关注的经济数据进行了提示。
报告对哪些赛道或行业发展趋势进行了分析?
报告重点关注了宏观经济形势对整体市场的影响,特别是海外央行政策、科技股表现以及大宗商品价格波动对相关行业的影响。虽然未明确提及具体赛道,但分析显示高技术制造业和装备制造业PMI继续高于临界点,可能暗示这些领域相对韧性较好。同时,美股科技巨头的财报表现对科技板块情绪有显著影响,油价上涨也间接关联能源及下游行业。
这份研报的主要分析方向是什么?
研报主要围绕国内PMI回落和海外紧缩升温两大核心事件展开分析。一方面,探讨了美联储、欧洲央行和日本央行的政策动向及其对全球市场的影响;另一方面,分析了国内经济数据表现,特别是制造业PMI进入收缩区间、A股市场调整等。报告还结合了国内外经济数据、市场动态和风险提示,提供了较为全面的宏观视角。
当前市场现状如何判断?
当前市场现状呈现内外分化态势。海外方面,央行政策偏鹰,市场对12月加息预期升温,美股科技股因财报不及预期出现调整,国际金价和油价波动加剧。国内方面,10月制造业PMI回落至49.3%,经济景气阶段性走弱,A股市场震荡下行,上证指数失守3600点。整体来看,全球经济面临通胀压力和货币政策紧缩的双重挑战。
研报提示了哪些主要风险?
研报提示了四方面主要风险:一是12月海外央行可能集体加息,导致全球利率高位运行;二是科技股调整和AI资本开支预期回落可能引发流动性踩踏;三是中东局势紧张和油价大涨可能推升输入性通胀;四是国内经济景气阶段性回落可能导致A股风险偏好走弱。这些风险需引起投资者关注,并做好相应的风险管理。