猜你想问
这份研报的核心观点是什么?
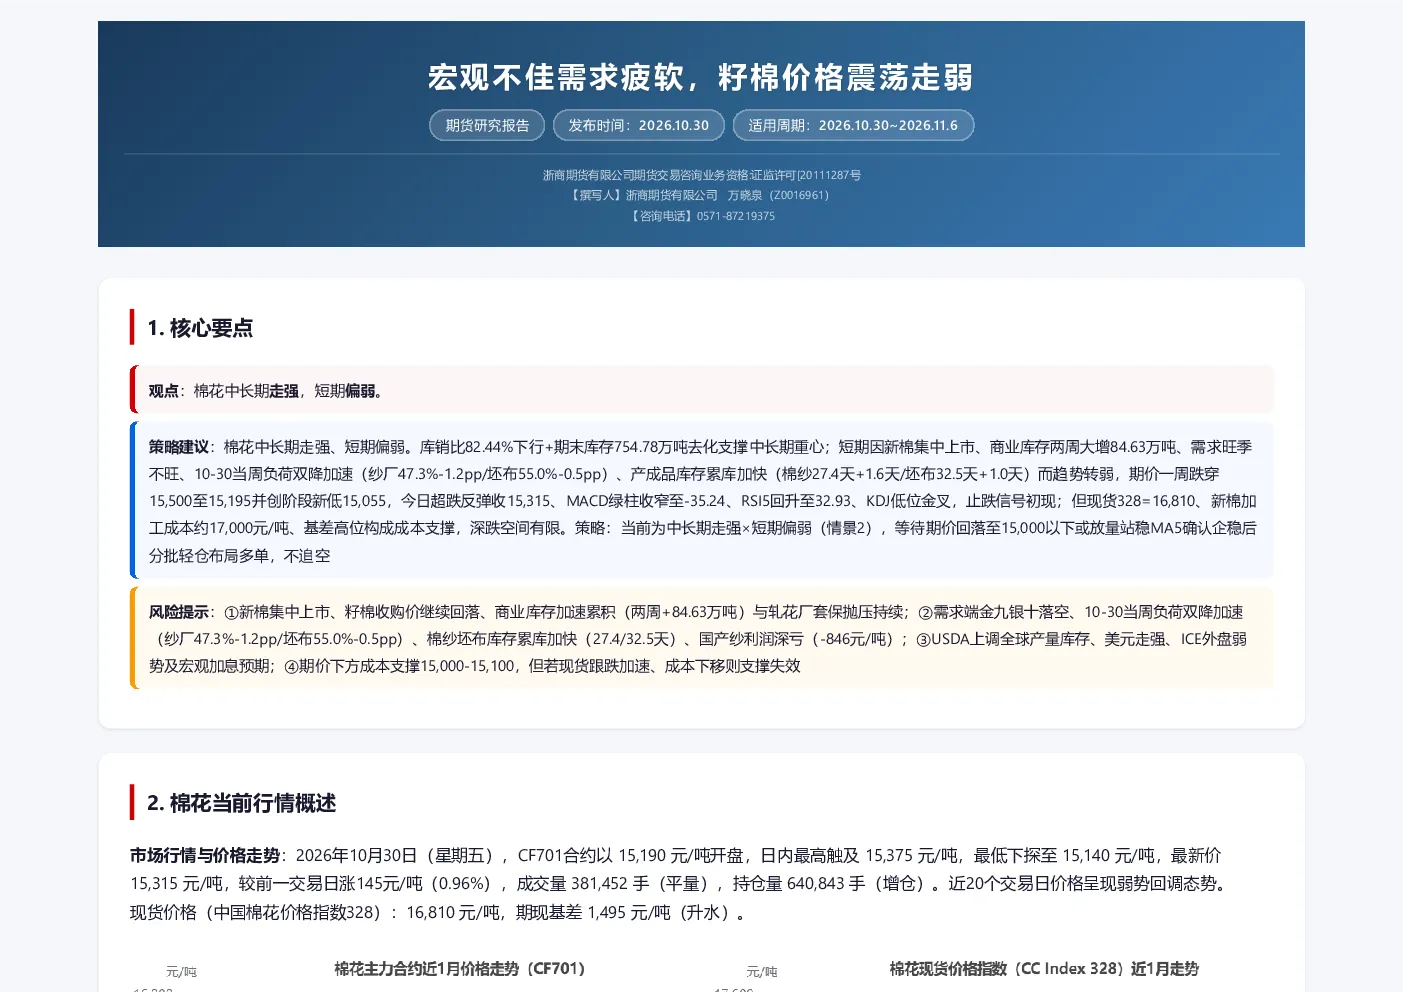
本报告指出棉花中长期走强趋势不变,但短期面临需求疲软压力,价格震荡走弱。报告建议投资者等待期价回落至15,000元/吨以下或放量站稳MA5确认企稳后分批轻仓布局多单,不追空。报告强调基本面供强需弱,但成本支撑限制深跌空间。
棉花行业未来发展趋势如何?
棉花行业中长期供需格局呈紧平衡态势,库销比持续下降,消费稳步增长,进口维持平稳。新疆高温影响产量回落,价格重心预计在16,000元/吨左右,合理区间为13,000-18,000元/吨。短期来看,新棉集中上市、商业库存加速累积、需求端负荷双降等因素导致供给压力增大,需关注籽棉收购价走势、商业库存累积速度、下游订单与纱线去库等变量变化。
报告中重点分析了哪些方向?
报告重点分析了棉花中长周期供需格局和短期供需变化。中长期方面,报告关注期末库存连续下降、库销比趋势向下、消费增长等因素支撑价格走强。短期方面,报告指出新棉集中上市、商业库存快速累积、需求端负荷双降、纱线坯布库存累积、国产纱利润深亏等因素导致供给压力增大、需求走弱,需关注成本支撑和止跌信号。
当前棉花市场现状如何判断?
当前棉花市场呈现供给压力增大、需求疲软的态势。新棉集中上市导致商业库存快速累积,籽棉收购价松动,加工成本约17,000元/吨。需求端金九银十落空,纱厂和坯布负荷双降,产成品库存累库加快,国产纱利润深亏。期价短期承压偏弱整理,但成本支撑限制深跌空间,技术面显示止跌信号初现。
研报提示的主要风险有哪些?
报告提示的主要风险包括:新棉集中上市、籽棉收购价继续回落、商业库存加速累积与轧花厂套保抛压;需求端金九银十落空、负荷双降、纱线坯布库存累积、国产纱利润深亏;USDA上调全球产量库存、美元走强、ICE外盘弱势及宏观加息预期;期价下方成本支撑15,000-15,100,但若现货跟跌加速或成本下移则支撑失效。需关注四大变量:籽棉收购价走势、商业库存累积速度、下游秋冬订单与纱线去库、宏观加息与美棉走势。