猜你想问
国债周报的核心内容是什么?
国债周报分析了本周国债市场的核心矛盾,即基本面支持利率下行或维持低位,但监管不希望利率过快下行。报告指出信用债风险带来流动性冲击,多头动能受制于监管态度,期债或维持震荡。此外,报告还回顾了本周期债和现券的行情,分析了资金面变化,并关注了10月制造业PMI数据及央行政策利率调整等关键信息。
国债行业的发展趋势如何?
国债行业的发展趋势受多重因素影响。基本面层面支持利率下行或维持低位,但监管态度是重要变量。信用债风险可能导致流动性冲击,影响市场情绪。央行通过逆回购和MLF操作调节流动性,政策利率调整也需关注。整体而言,国债市场可能呈现震荡走势,需密切关注资金面和政策动向。
本报告重点分析了哪些方向?
本报告重点分析了国债市场的核心矛盾、利率走势研判、资金面变化、政策利率调整影响以及市场情绪波动。报告回顾了本周期债和现券的行情表现,分析了持仓变化和收益率变动,并关注了制造业PMI数据对市场的影响。此外,报告还探讨了交易拥挤度、信用风险及央行调控可能性等关键问题。
当前国债市场现状如何判断?
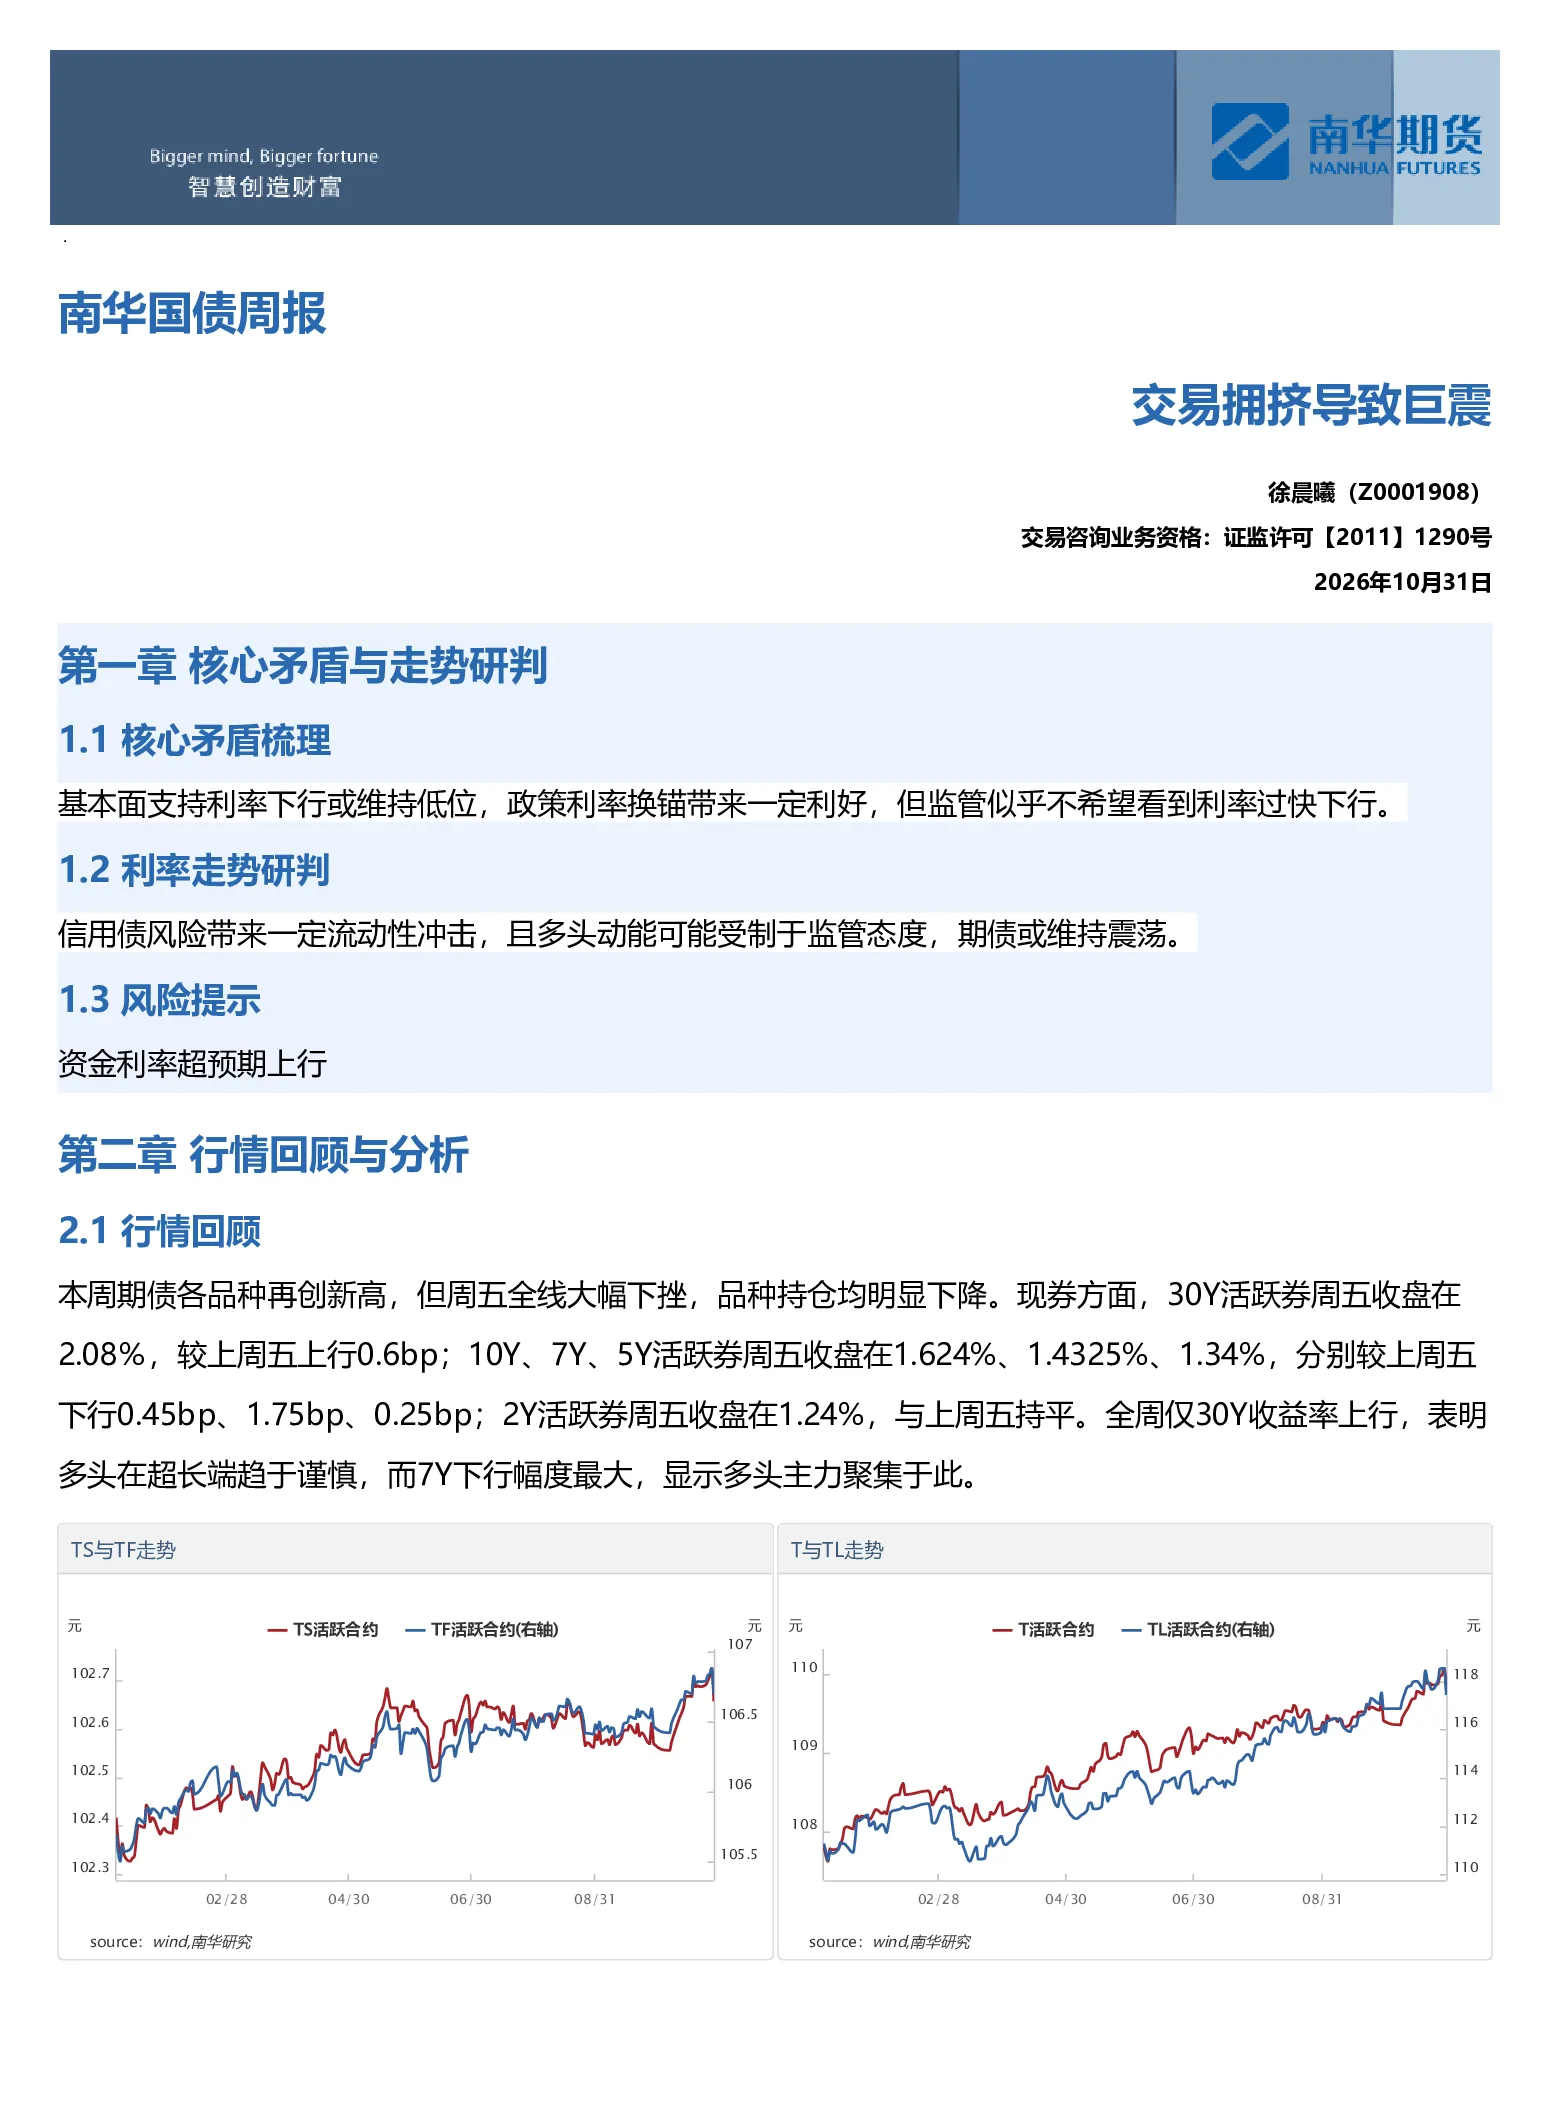
当前国债市场现状呈现震荡特征。本周期债各品种再创新高后大幅下挫,持仓明显下降,显示多头在超长端趋于谨慎。现券方面,30Y收益率上行,7Y下行幅度最大,表明多头主力聚集于此。资金面边际收紧,央行通过逆回购和MLF操作调节流动性。市场情绪受股债跷跷板效应、信用风险及央行调控传言影响,短期可能陷入震荡。
本报告有哪些风险提示?
本报告提示资金利率超预期上行风险。信用风险对利率债的流动性冲击可能短暂,但监管态度更值得重视。央行已通过回收长期流动性警示市场,若长债交易拥挤度维持高位,不排除央行出手可能。政策利率调整虽对资金利率影响有限,但对在政策利率上加点的融资工具将起到降息作用。此外,需关注下周资金面变化及到期情况。
你可能感兴趣
国债期货周报:TF多头渐成拥挤交易,关注做多基差策略
国泰君安期货2017-07-17
国债期货周报:TF多头渐成拥挤交易,关注做多基差策略
国泰君安证券2017-07-20
国债日报:拥挤交易
华泰期货2018-12-14
固定收益专题报告:30年国债“恐高”莫慌,交易拥挤度如何?
国金证券2024-02-04
流动性、交易拥挤度周报:国家队入市ETF流入创新高
华创证券2025-04-14
流动性、交易拥挤度周报:南向资金汹涌流入
华创证券2025-03-03
流动性&交易拥挤度周报:中长线资金加大力度持续入场
华创证券2024-09-02
流动性、交易拥挤度周报:ETF、杠杆资金净流入强度达3年新高
华创证券2024-10-08
流动性&交易拥挤度&投资者温度计周报:股票型ETF净申购创今年4月以来新高
华创证券2025-09-29
流动性&交易拥挤度&投资者温度计周报:偏股型公募新发创今年3月以来新高
金融华创证券2025-11-04