猜你想问
广发证券2026年三季报核心内容有哪些?
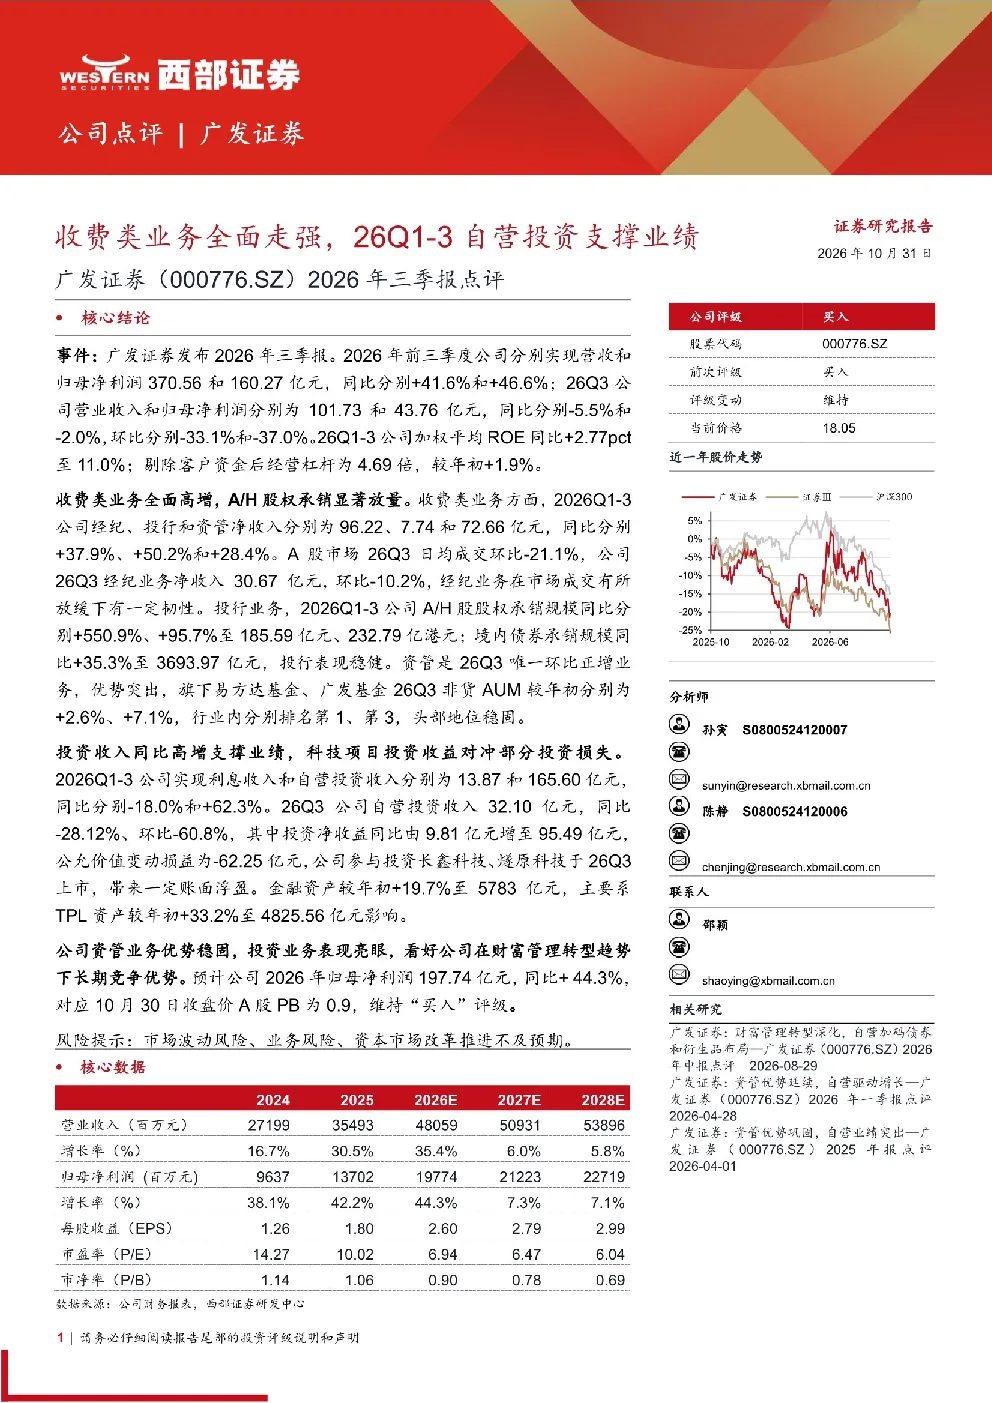
广发证券2026年三季报显示,公司营收和归母净利润同比分别增长41.6%和46.6%,Q3营收和归母净利润同比分别下降5.5%和2.0%。Q1-3加权平均ROE同比提升2.77个百分点至11.0%,剔除客户资金后经营杠杆较年初上升1.9个百分点至4.69倍。报告还指出,收费类业务全面高增,经纪、投行、资管净收入同比分别增长37.9%、50.2%和28.4%。投资收入同比高增,自营投资收入同比增长62.3%,主要受益于长鑫科技、燧原科技上市带来的账面浮盈。
报告显示的赛道/行业发展趋势是什么?
报告显示,广发证券在财富管理转型趋势下,资管业务优势稳固,行业排名领先。投行业务表现稳健,A/H股股权承销规模同比分别增长550.9%和95.7%,境内债券承销规模同比增长35.3%。同时,金融资产较年初增长19.7%至5783亿元,主要系TPL资产增长推动。这些数据表明,证券行业在财富管理和投资业务方面存在持续增长空间,头部机构优势进一步巩固。
报告重点分析了哪些方向?
报告重点分析了广发证券的收费类业务和投资业务。在收费类业务方面,经纪、投行、资管净收入均实现高增长,其中投行业务表现尤为突出。在投资业务方面,自营投资收入同比增长62.3%,投资净收益同比大幅增加至95.49亿元。此外,报告还关注了公司经营杠杆的提升和金融资产的稳健增长,体现了对公司在财富管理转型中的综合能力评估。
当前市场现状如何?
当前市场环境下,广发证券展现出较强的业务韧性。尽管市场成交放缓,经纪业务仍保持37.9%的净收入增长。投行业务在资本市场活跃度提升的背景下,承销规模大幅增长。投资业务方面,自营投资收入高增,金融资产规模稳步扩大。这些表现说明,即使在市场波动中,头部证券机构仍能通过多元化业务和稳健的投资策略保持增长动力。
研报提示了哪些风险?
研报提示的主要风险包括市场波动风险、业务风险和资本市场改革推进不及预期。市场波动可能导致自营投资收益波动,业务风险涉及各业务线发展不确定性,而资本市场改革若推进缓慢可能影响业务发展空间。此外,报告未提及具体投资建议,仅从业务发展和市场环境角度进行分析。