猜你想问
西子洁能Q3业绩大幅改善的原因是什么?
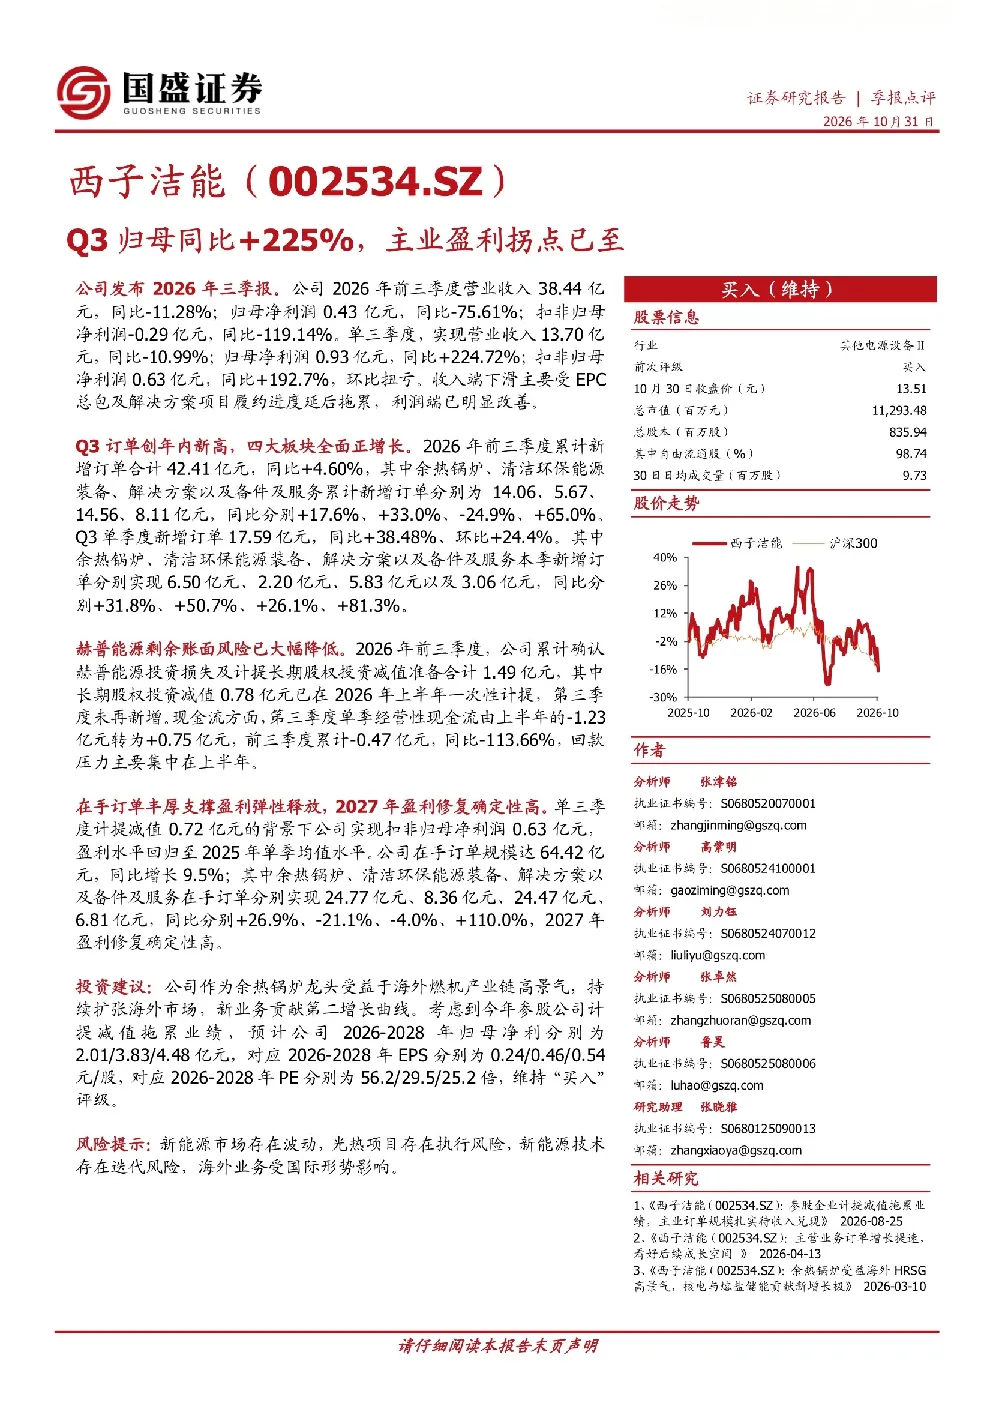
西子洁能Q3业绩大幅改善主要得益于利润端的明显改善,尽管收入端受EPC总包及解决方案项目履约进度延后拖累出现下滑。单三季度归母净利润同比大幅增长225.72%,扣非归母净利润同比增长192.7%并实现环比扭亏。这主要源于公司在手订单的丰厚储备和盈利能力的修复。前三季度新增订单达42.41亿元,同比增长4.6%,四大业务板块中余热锅炉、清洁环保能源装备、备件及服务均实现订单正增长,分别同比增长17.6%、33.0%和65.0%。Q3单季新增订单17.59亿元,同比增长38.48%,显示出公司业务的强劲复苏势头。
西子洁能未来发展趋势如何?
西子洁能未来发展趋势向好,公司作为余热锅炉龙头,受益于海外燃机产业链高景气,持续扩张海外市场。新业务如清洁环保能源装备和备件及服务正贡献第二增长曲线,其中备件及服务业务增长尤为突出,Q3同比增长81.3%。公司在手订单规模达64.42亿元,同比增长9.5%,为未来盈利弹性释放提供支撑。虽然解决方案业务Q3同比略有下滑,但整体业务结构持续优化。预计2026-2028年归母净利润分别为2.01/3.83/4.48亿元,展现出长期增长潜力。
西子洁能报告重点分析了哪些方面?
西子洁能报告重点分析了公司盈利拐点的达成、在手订单的支撑作用以及业务板块的复苏情况。报告显示,Q3单季扣非归母净利润实现扭亏为盈,盈利水平回归至2025年单季均值水平,标志着主业盈利拐点已至。四大业务板块中,余热锅炉、清洁环保能源装备、备件及服务均实现订单正增长,其中备件及服务增长最快。此外,报告还关注了赫普能源的账面风险已大幅降低,经营性现金流由上半年负转正,进一步夯实公司基本面。
当前西子洁能的市场表现如何?
当前西子洁能市场表现积极,公司Q3业绩超预期,归母净利润同比大幅增长,显示出业务复苏的强劲动力。前三季度虽然净利润同比有所下滑,但Q3单季已实现显著改善,扣非归母净利润扭亏为盈。公司在手订单充足,为未来业绩增长提供保障。从业务板块来看,余热锅炉和清洁环保能源装备等核心业务保持增长态势,新业务如备件及服务增长迅猛。整体而言,公司经营状况持续改善,市场信心逐步恢复。
西子洁能研报提示了哪些风险?
西子洁能研报提示了几个主要风险点。首先,新能源市场存在波动,可能影响公司业务发展。其次,光热项目存在执行风险,可能影响项目进度和回款。此外,新能源技术迭代风险也不容忽视,技术更新可能对公司现有产品竞争力产生影响。最后,海外业务受国际形势影响较大,地缘政治等因素可能带来不确定性。这些风险需持续关注,但报告同时强调公司已采取措施降低相关风险,如赫普能源账面风险已大幅降低。