猜你想问
宝立食品Q3营收和利润增长情况如何?
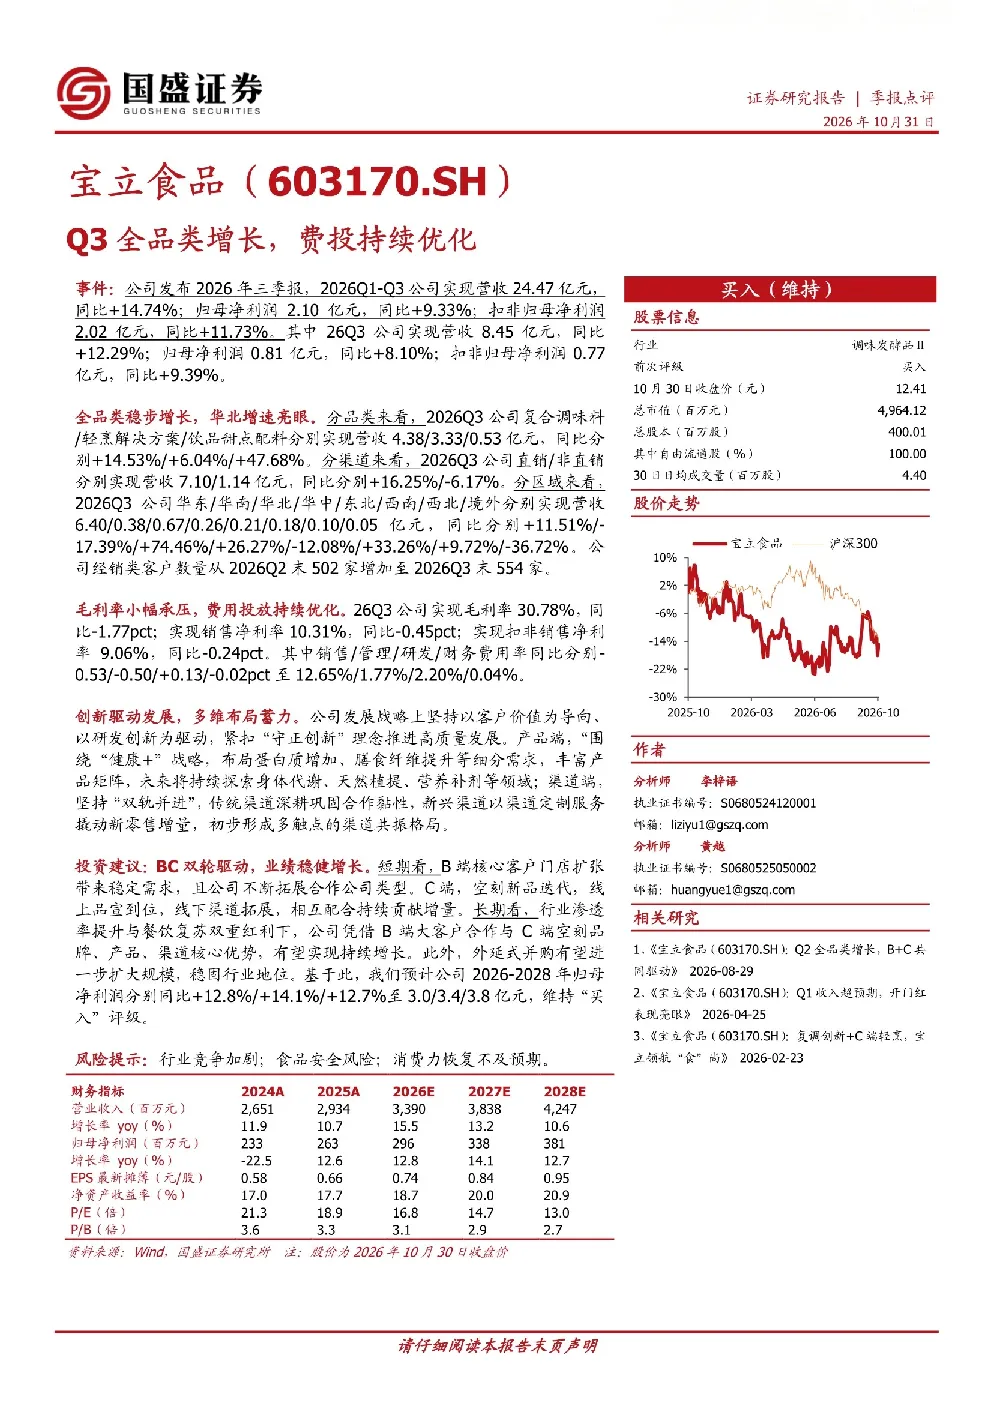
2026年Q1-Q3,宝立食品实现营收24.47亿元,同比增长14.74%;归母净利润2.10亿元,同比增长9.33%。Q3单季营收8.45亿元,同比增长12.29%;归母净利润0.81亿元,同比增长8.10%。主要得益于全品类增长,其中复合调味料同比增长14.53%,饮品甜点配料同比增长47.68%,华北地区增速显著,同比增长74.46%
宝立食品各渠道和区域表现怎样?
宝立食品分渠道来看,直销同比增长16.25%,非直销同比下降6.17%。分区域来看,华北地区增速显著,同比增长74.46%;华东、华南、华中地区分别增长11.51%、17.39%、26.27%。经销类客户数量从502家增至554家,渠道布局持续优化
宝立食品的费用率和毛利率变化情况?
Q3毛利率30.78%,同比下降1.77个百分点;销售净利率10.31%,同比下降0.45个百分点;扣非销售净利率9.06%,同比下降0.24个百分点。费用率方面,销售费用率12.65%(同比-0.53pct)、管理费用率1.77%(同比-0.50pct)、研发费用率2.20%(同比+0.13pct)、财务费用率0.04%(同比-0.02pct),费用投放持续优化但毛利率承压
宝立食品的产品和渠道创新策略?
宝立食品围绕“健康+”战略,布局蛋白质增加、膳食纤维提升等细分需求,未来将探索身体代谢、天然植提等领域。渠道端坚持“双轨并进”,传统渠道深耕合作黏性,新兴渠道以定制服务撬动新零售增量,形成多触点渠道共振,创新驱动发展
宝立食品面临的主要风险是什么?
宝立食品面临的主要风险包括市场竞争加剧可能导致价格压力,原材料成本波动可能影响利润水平,新兴渠道拓展存在不确定性,以及宏观经济环境变化可能影响消费需求。此外,研发投入增加和费用率控制平衡也是持续挑战
你可能感兴趣
宝立食品(603170.SH)Q3全品类增长,费投持续优化
国盛证券2026-10-31
毛利率、费用率持续优化,Q3业绩加速增长
安信证券2022-10-30
费用率持续优化,Q3归母净利润保持较快增长
家用电器国投证券2024-10-30
国泰海通食饮 宝立食品 实控人股权集中 BC端增长亮眼
未知机构2026-07-22
2026年中报点评:直营及新品类驱动增长,费投加大拖累Q2盈利
食品饮料西南证券2026-08-30
公司信息更新报告Q3收入重回正增长,费投影响利润增速
开源证券2025-10-29
2021三季报点评:Q3收入承压,费用率优化下盈利持续改善
基础化工国泰君安证券2021-10-27
Q3收入继续加速增长,费用率优化带动利润率提升
医药生物信达证券2020-10-28
Q3利润端表现亮眼,费用率持续优化
医药生物华安证券2023-11-12
全品类稳健增长,艺术教育布局优化
文化传媒国金证券2019-04-16