猜你想问
这份研报的核心内容是什么?
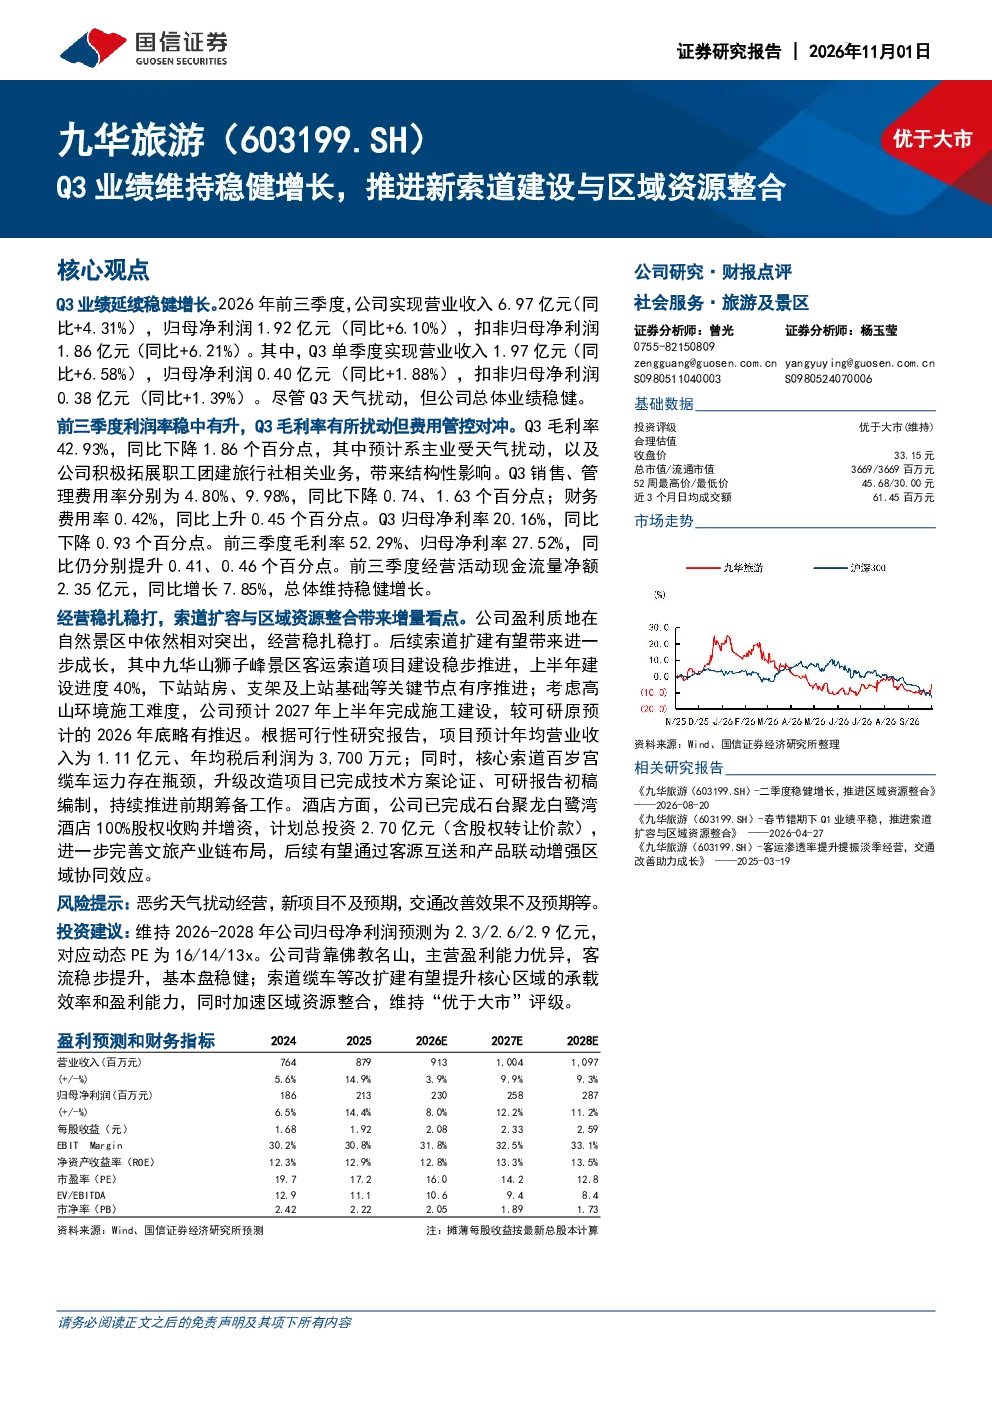
本报告指出,九华旅游Q3业绩延续稳健增长,尽管天气扰动,但总体表现良好。前三季度利润率稳中有升,Q3毛利率受天气及业务拓展影响有所下降,但费用管控对冲了负面影响。索道扩建和区域资源整合带来增量看点,盈利质地在自然景区中相对突出。具体数据显示,2026年前三季度营业收入6.97亿元(同比+4.31%),归母净利润1.92亿元(同比+6.10%)。Q3单季度营业收入1.97亿元(同比+6.58%),归母净利润0.40亿元(同比+1.88%)。索道扩建项目包括狮子峰景区客运索道和百岁宫缆车升级改造,区域资源整合涉及石台聚龙白鹭湾酒店股权收购。
文旅赛道未来发展趋势如何?
文旅赛道未来发展趋势呈现多元化与深度体验化特点。一方面,景区通过索道扩建、缆车升级等基础设施升级,提升游客运载效率与体验。另一方面,区域资源整合如酒店收购,旨在完善产业链布局,增强区域协同效应。此外,报告强调自然景区盈利质地相对突出,表明生态旅游、文化体验类产品仍是市场重点。未来,景区需在天气影响下加强运营韧性,同时推进新项目落地,以适应市场需求变化。
研报重点分析了哪些方面?
研报重点分析了九华旅游的业绩表现、索道扩建项目进展及区域资源整合策略。在业绩方面,报告详细解读了前三季度及Q3的营收、利润数据,指出利润率稳中有升,费用管控成效显著。索道扩建项目方面,报告介绍了狮子峰景区客运索道和百岁宫缆车升级改造的进度与预期效益。区域资源整合方面,报告聚焦石台聚龙白鹭湾酒店的股权收购及其对产业链的完善作用。
当前市场对九华旅游的判断是什么?
当前市场对九华旅游的判断聚焦于其稳健的业绩表现与战略布局。报告显示,公司在天气扰动下仍保持业绩增长,前三季度归母净利润同比增长6.10%,Q3单季度净利润同比增长1.88%。索道扩建和区域资源整合项目被视为未来增长点,预计将带来新的营收与利润贡献。同时,费用率管控有效,经营活动现金流量净额同比增长7.85%。市场认为公司在自然景区中盈利质地突出,具备一定竞争优势。
研报提示了哪些风险?
研报提示了九华旅游面临的主要风险,包括恶劣天气对经营的影响、新项目不及预期的可能性,以及交通改善效果不及预期的风险。天气因素可能导致客流量波动,进而影响营收与利润。索道扩建项目延期可能影响投资回报。区域资源整合效果也受限于当地市场环境与协同效应的发挥。此外,财务费用率同比上升0.45个百分点,需关注其长期财务压力。