猜你想问
九华旅游二季度业绩表现如何?
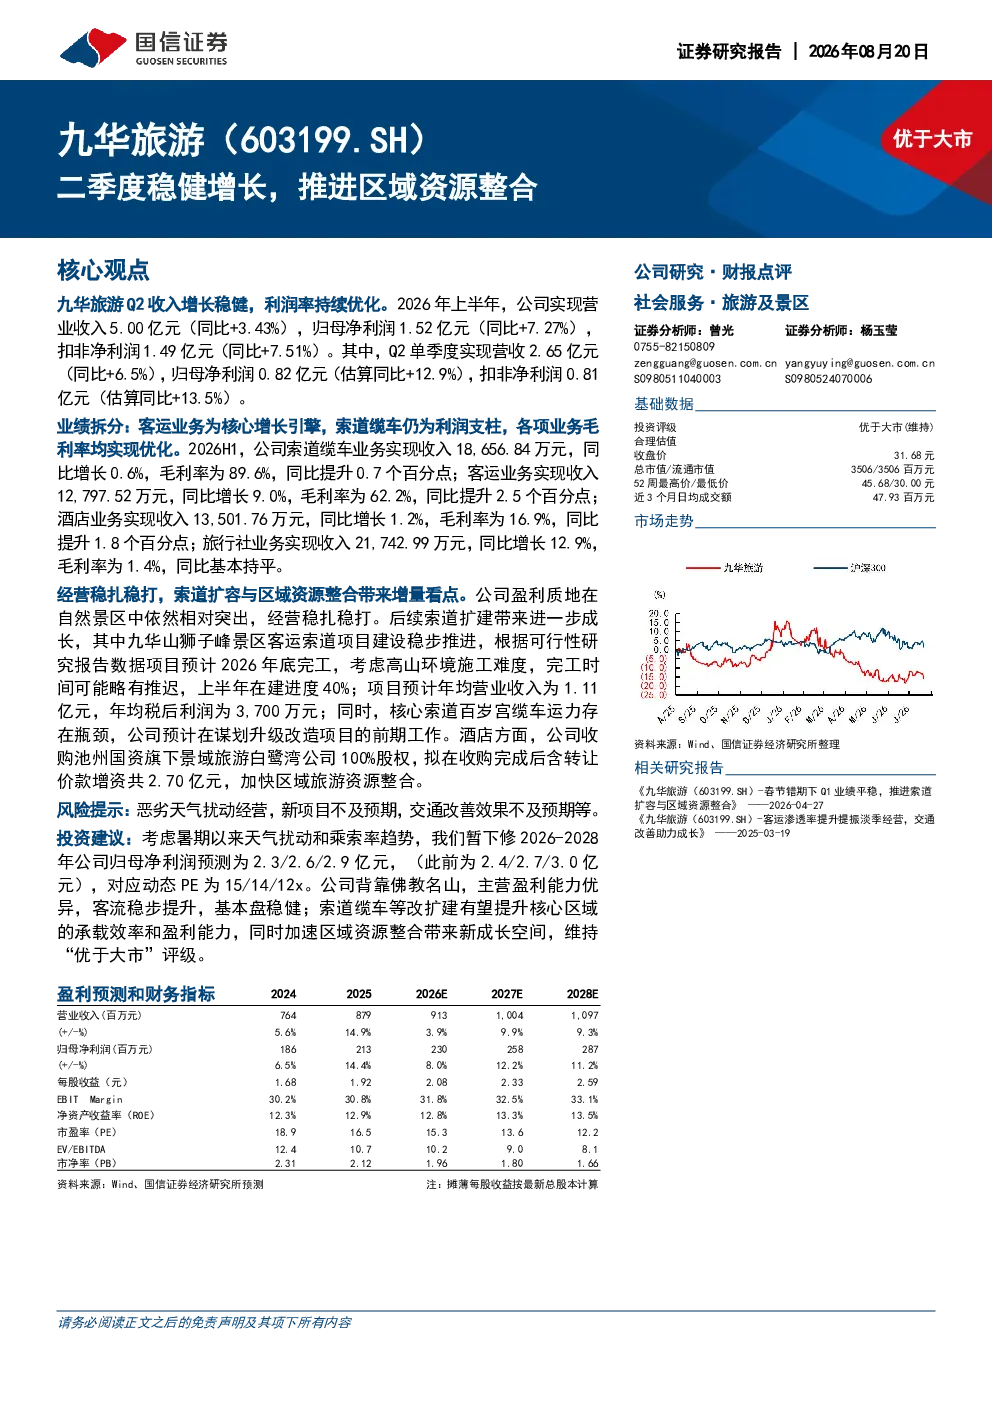
九华旅游2026年上半年实现营业收入5.00亿元,同比增长3.43%,归母净利润1.52亿元,同比增长7.27%。Q2单季度营收2.65亿元,同比增长6.5%,归母净利润0.82亿元,估算同比增长12.9%。索道缆车收入18,656.84万元,同比增长0.6%,毛利率89.6%。客运业务收入12,797.52万元,同比增长9.0%,毛利率62.2%。酒店业务收入13,501.76万元,同比增长1.2%,毛利率16.9%。旅行社业务收入21,742.99万元,同比增长12.9%,毛利率1.4%。公司整体利润率持续优化,业绩稳健增长。
九华旅游的业务构成及增长点是什么?
九华旅游业务主要涵盖索道缆车、客运、酒店和旅行社。索道缆车收入占比最大,但增长相对平稳。客运业务增长显著,收入同比增长9.0%,毛利率提升2.5个百分点至62.2%。酒店业务收入同比增长1.2%,毛利率提升1.8个百分点至16.9%。旅行社业务收入增长最快,同比增长12.9%,但毛利率较低为1.4%。公司通过索道扩建和区域资源整合推动增长,索道扩建项目预计年均营业收入1.11亿元,年均税后利润3,700万元。收购景域旅游白鹭湾公司加速区域资源整合。
九华旅游未来发展趋势如何?
九华旅游未来发展趋势聚焦于索道扩建与区域资源整合。索道扩建项目稳步推进,预计2026年底完工,将提升核心区域承载效率。百岁宫缆车运力瓶颈问题正谋划升级改造。酒店业务通过收购景域旅游白鹭湾公司加速扩张。区域资源整合将带来新成长空间,公司背靠佛教名山,客流稳步提升,基本盘稳健。公司维持“优于大市”评级,但需关注暑期天气扰动和乘索率趋势。
当前旅游市场状况如何?
当前旅游市场呈现稳健复苏态势,消费者信心逐步恢复,旅游需求持续释放。九华旅游作为佛教名山景区,受益于宗教文化和自然景观的双重吸引力,客流稳步提升。公司索道缆车等核心资源承载能力有限,改扩建项目将提升运营效率和盈利能力。旅游市场竞争激烈,但公司凭借独特资源优势保持竞争力。行业整体面临季节性波动和天气影响,但长期发展前景向好。
九华旅游面临哪些风险?
九华旅游面临的主要风险包括恶劣天气扰动经营,极端天气可能导致客流减少和设施受损。新项目如索道扩建和酒店收购存在不及预期的风险,可能影响投资回报。交通改善效果不及预期也会影响客流增长。此外,旅游市场竞争加剧可能压缩利润空间。公司需加强风险管理,提升抗风险能力,确保项目按计划推进,并密切关注天气和交通变化。