猜你想问
这份研报主要讲了什么内容?
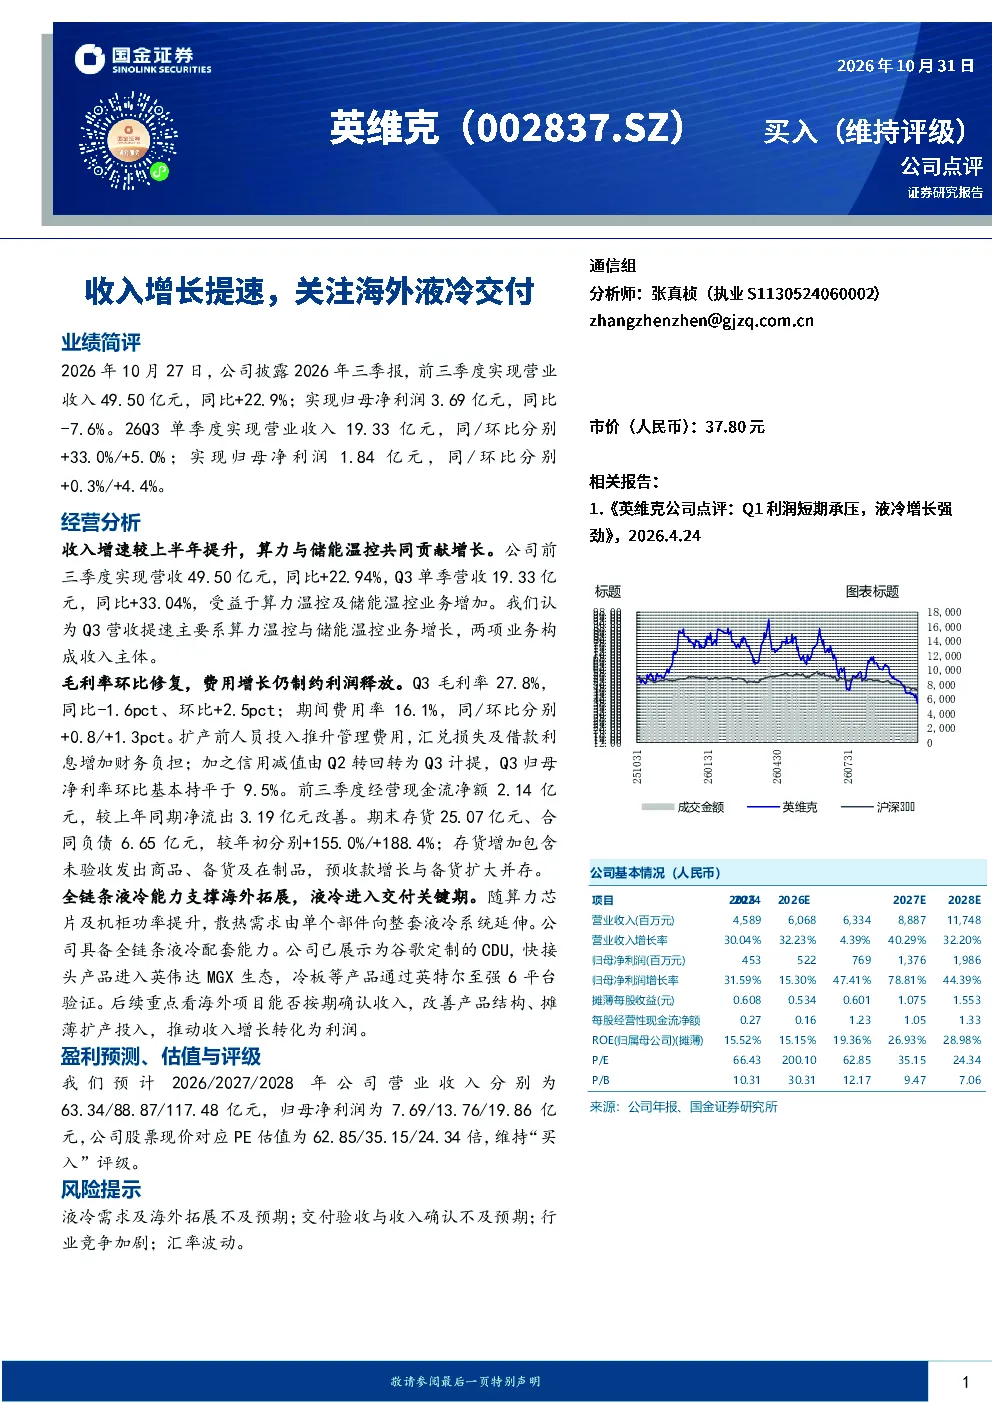
这份研报分析了英维克公司前三季度及Q3的经营业绩。报告显示,公司营业收入49.50亿元,同比+22.9%,但归母净利润3.69亿元,同比-7.6%。Q3单季度营收19.33亿元,同比+33.0%,环比+5.0%,净利润1.84亿元,同比+0.3%,环比+4.4%。收入增速提升主要来自算力温控与储能温控业务。毛利率环比修复至27.8%,但期间费用率16.1%,同比环比均有所上升,主要受管理费用、汇兑损失及借款利息增加影响。经营现金流改善,但存货与合同负债大幅增加。公司具备全链条液冷配套能力,产品通过谷歌、英伟达等验证,海外项目按期确认收入是后续重点。预计2026-2028年营收分别为63.34/88.87/117.48亿元,归母净利润7.69/13.76/19.86亿元,对应PE估值62.85/35.15/24.34倍,维持“买入”评级。
液冷行业的发展趋势如何?
液冷行业正快速发展,主要受数据中心、人工智能、新能源汽车等领域高算力需求驱动。传统风冷难以满足高密度散热需求,液冷凭借高效性成为主流趋势。英维克等企业具备全链条液冷技术能力,产品通过国际领先企业验证,市场认可度高。未来液冷技术将向更高效、更智能、更集成方向发展,同时海外市场拓展成为重要增长点。但液冷需求及海外拓展存在不确定性,行业竞争也日益激烈。
研报对英维克的重点分析方向是什么?
研报重点分析了英维克的收入增长提速逻辑,特别是算力温控与储能温控业务的贡献。报告详细解读了公司Q3营收提速的原因,以及毛利率环比修复、费用增长制约利润等经营细节。同时,报告强调了公司全链条液冷配套能力,以及海外项目按期确认收入对改善产品结构、摊薄扩产投入的意义。此外,报告还分析了公司经营现金流改善、存货与合同负债增加等情况,并预测了未来三年业绩及估值。
当前液冷市场的现状如何?
当前液冷市场处于快速发展阶段,主要应用场景为数据中心、人工智能训练与推理、高性能计算、新能源汽车电池包等。随着算力需求持续提升,液冷替代风冷成为必然趋势。英维克等领先企业已具备全链条液冷解决方案能力,并成功进入国际市场。但液冷市场仍处于发展初期,技术标准尚未完全统一,供应链成熟度有待提高。同时,行业竞争加剧,国内外企业纷纷布局液冷领域,市场格局面临重塑。
研报提示了哪些风险?
研报提示了液冷行业及英维克面临的主要风险。首先,液冷需求及海外拓展可能不及预期,受宏观经济、技术迭代等因素影响。其次,交付验收与收入确认存在不确定性,可能影响业绩表现。再次,行业竞争加剧,国内外企业竞争激烈,可能导致价格压力增大。最后,汇率波动可能影响公司财务表现。此外,信用减值风险、原材料价格波动等也是需要关注的因素。