猜你想问
这份报告的核心内容是什么?
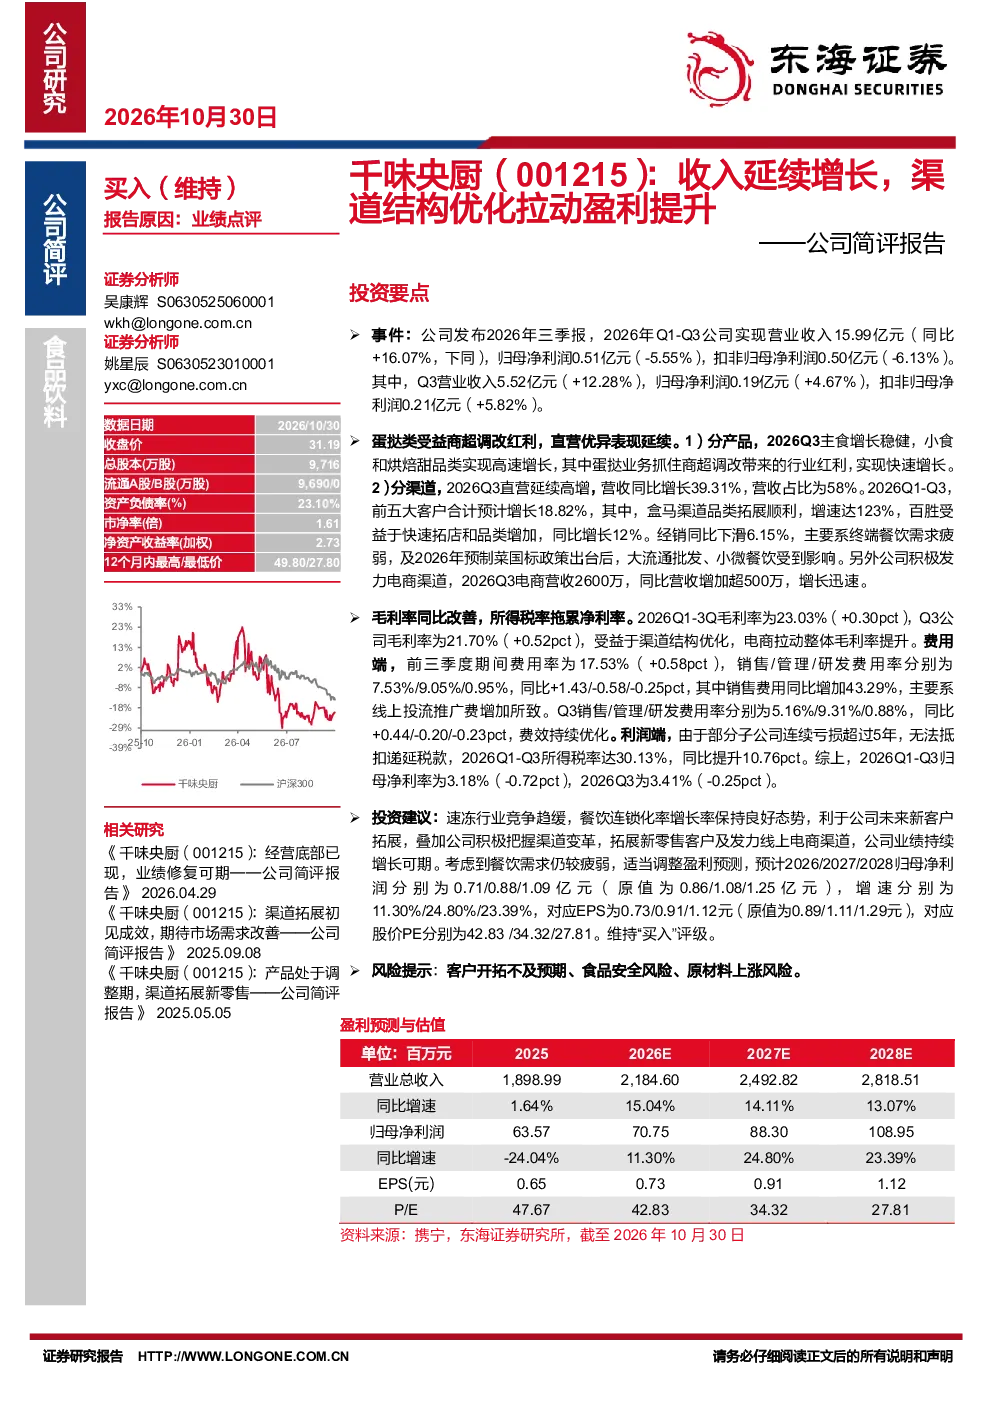
报告显示,千味央厨2026年Q1-Q3实现营业收入15.99亿元,同比增长16.07%,但归母净利润同比下降5.55%。蛋挞类产品受益商超调改实现快速增长,直营业务营收同比增长39.31%,电商渠道增长迅速。毛利率同比提升,但费用率上升拖累净利率至3.18%
食品饮料行业的发展趋势如何?
速冻行业竞争趋缓,餐饮连锁化率保持良好增长,为新客户拓展提供机遇。商超渠道调改利好蛋挞等品类,电商渠道表现亮眼。经销渠道受餐饮需求疲弱及预制菜国标政策影响下滑。未来行业整合加速,新零售和电商渠道将成为重要增长点
报告重点分析了哪些方向?
报告重点分析了千味央厨的渠道结构优化成效,直营和电商渠道增长显著,经销渠道面临挑战。蛋挞类产品抓住商超调改机遇实现高速增长,主食业务稳健。同时,报告关注了费用率上升和所得税率拖累净利率的问题
当前市场对千味央厨的判断是什么?
市场关注千味央厨收入增长与盈利能力改善的平衡。公司通过渠道优化和电商拓展提升业绩,但净利率仍受费用率和所得税率影响。速冻行业竞争格局变化和餐饮连锁化趋势为公司带来发展空间
研报提示了哪些风险?
研报提示客户开拓可能不及预期、食品安全风险以及原材料价格上涨风险。经销渠道下滑反映餐饮需求疲弱,需关注政策变化对预制菜行业的影响,同时公司线上推广费用增加也需关注其可持续性
你可能感兴趣
公司简评报告:电商渠道调整延续,品类结构优化驱动高质量增长
食品饮料东海证券2026-09-02
公司简评报告:自有品牌高速增长,渠道结构持续优化
食品饮料东海证券2026-04-24
公司简评报告:结构优化推动盈利提升,经营现金流显著改善
交运设备东海证券2026-09-17
2021年半年报点评:客户订单结构进一步优化,CDMO业务持续拉动公司收入利润高速增长
医药生物华创证券2021-08-16
公司简评报告:单品效应突出,产品规格为抓手优化渠道结构
东海证券2023-08-18
公司信息更新报告:2022Q1利润恢复正增长,继续看好品牌升级+结构优化驱动盈利提升
家用电器开源证券2022-04-29
公司简评报告:收入增长延续,2026Q3盈利承压,现金流改善
轻工制造东海证券2026-10-28
公司简评报告:收入结构持续优化,利润端加速向好
东海证券2023-10-27
公司事件点评报告:新零售延续增势,渠道结构优化调整
食品饮料华鑫证券2025-10-28
公司简评报告:精益管理、结构优化,盈利能力显著向好
家用电器东海证券2024-01-19