猜你想问
云图控股2026年前三季度业绩表现如何?
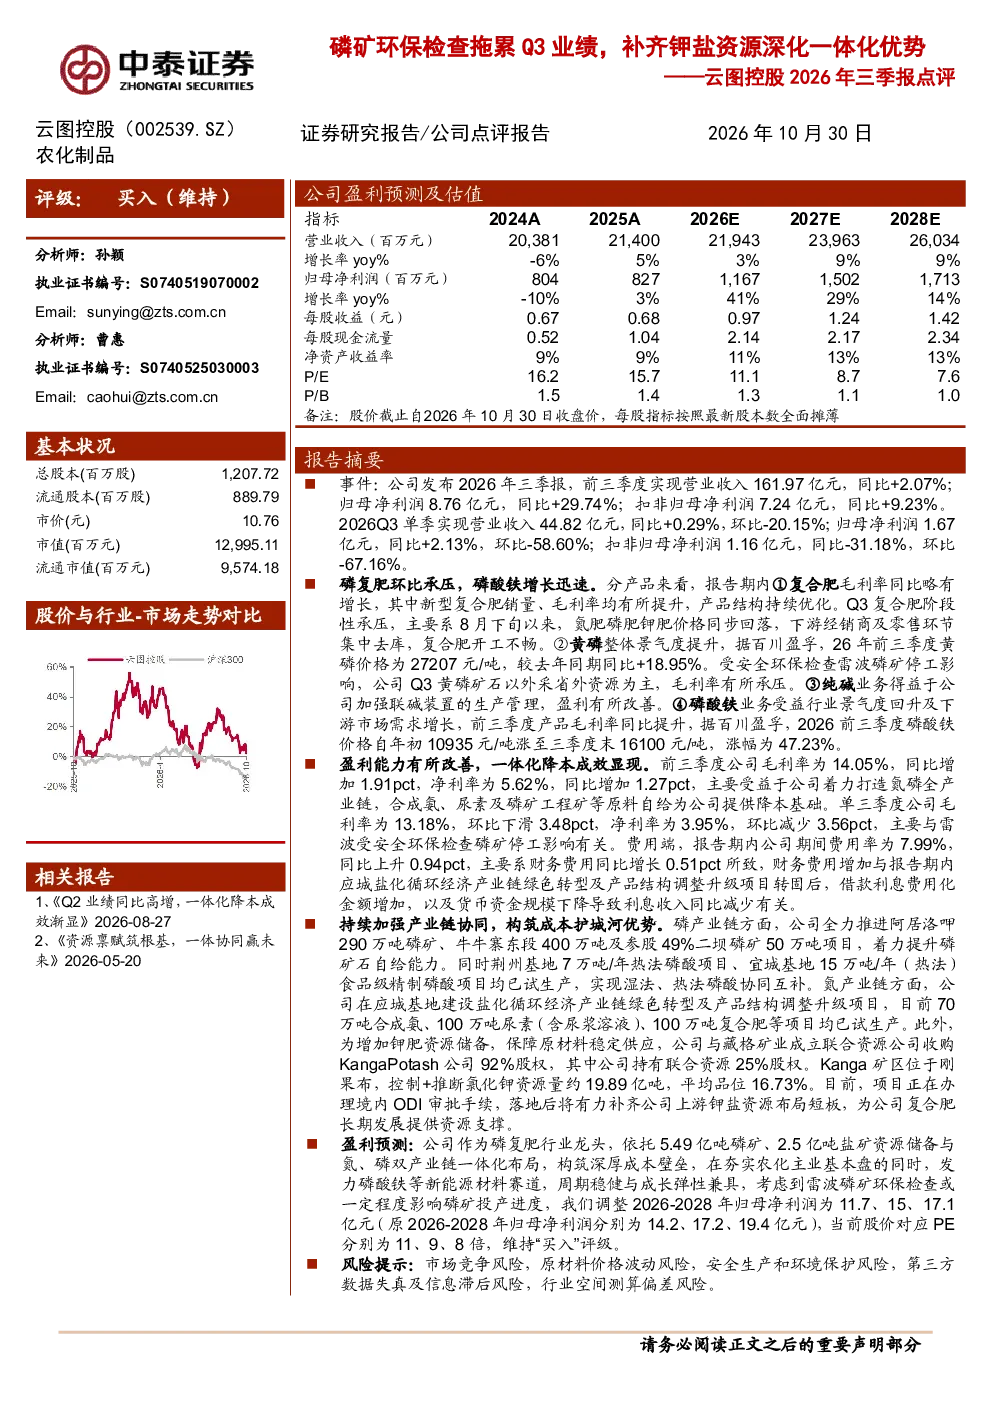
云图控股2026年前三季度业绩表现稳健,营收161.97亿元(同比+2.07%),归母净利润8.76亿元(同比+29.74%)。Q3单季受磷矿供应影响,营收44.82亿元(同比+0.29%),归母净利润1.67亿元(同比+2.13%),扣非归母净利润环比大幅下滑。主要产品中,新型复合肥销量、毛利率提升,黄磷景气度提升但Q3毛利率承压,纯碱盈利改善,磷酸铁毛利率提升显著。公司依托磷、盐资源储备与氮、磷双产业链一体化布局,构筑成本壁垒。当前周期稳健,成长弹性兼具。鉴于雷波磷矿环保检查影响,调整2026-2028年归母净利润预测为11.7、15、17.1亿元,对应PE分别为11、9、8倍。
磷化工行业发展趋势如何?
磷化工行业发展趋势呈现多元化与一体化特点。行业景气度整体提升,黄磷价格同比+18.95%,磷酸铁价格涨幅达47.23%,显示需求增长与产能扩张。企业积极布局上游资源与下游产品,云图控股推进阿居洛呷磷矿项目提升自给能力,并拓展氮、磷双产业链。同时,行业整合加速,钾资源短板通过收购刚果布KangaPotash公司25%股权得到补齐。未来,行业将受益于农业需求稳定增长、新能源材料(如磷酸铁锂)渗透率提升,但需关注原材料价格波动、安全生产环保及市场竞争等挑战。
研报重点分析了云图控股哪些方面?
研报重点分析了云图控股的产品表现、盈利能力与产业链协同。产品方面,关注复合肥、黄磷、纯碱、磷酸铁等核心产品的销量、价格与毛利率变化,揭示Q3受磷矿供应影响毛利率环比下滑。盈利能力方面,分析一体化布局带来的降本增效,前三季毛利率14.05%(同比+1.91pct),净利率5.62%(同比+1.27pct)。产业链协同方面,聚焦磷、氮、钾资源整合,如阿居洛呷磷矿项目、荆州基地磷酸项目、应城基地盐化循环经济项目及刚果布钾资源收购,展现公司纵向一体化优势。
当前磷化工市场现状如何?
当前磷化工市场呈现供需结构性变化与成本分化特征。上游磷矿供应受环保检查影响波动,如雷波磷矿停工导致云图控股依赖外采,推高成本。黄磷价格景气度提升但企业毛利率承压,反映上游资源掌控力不足。下游需求分化,新型复合肥受益于农业升级需求增长,磷酸铁锂相关磷酸铁需求强劲。行业竞争加剧,企业通过一体化布局构筑成本壁垒,如云图控股的氮磷产业链协同。整体看,行业处于周期上行阶段,但资源瓶颈与环保约束制约扩张速度。
研报提示了哪些风险?
研报提示的主要风险包括市场竞争加剧、原材料价格波动、安全生产环保压力、第三方数据失真及行业空间测算偏差。市场竞争方面,磷化工行业参与者众多,价格竞争激烈可能压缩利润空间。原材料价格波动直接影响企业盈利稳定性,如磷矿、天然气等成本易受供需与政策影响。安全生产环保是行业红线,环保检查常态化可能影响产能利用率。第三方数据失真可能导致业绩预测偏差,而行业空间测算若过于乐观或悲观,将影响估值判断。这些风险需持续关注以评估投资价值。