猜你想问
这份研报主要讲了什么内容?
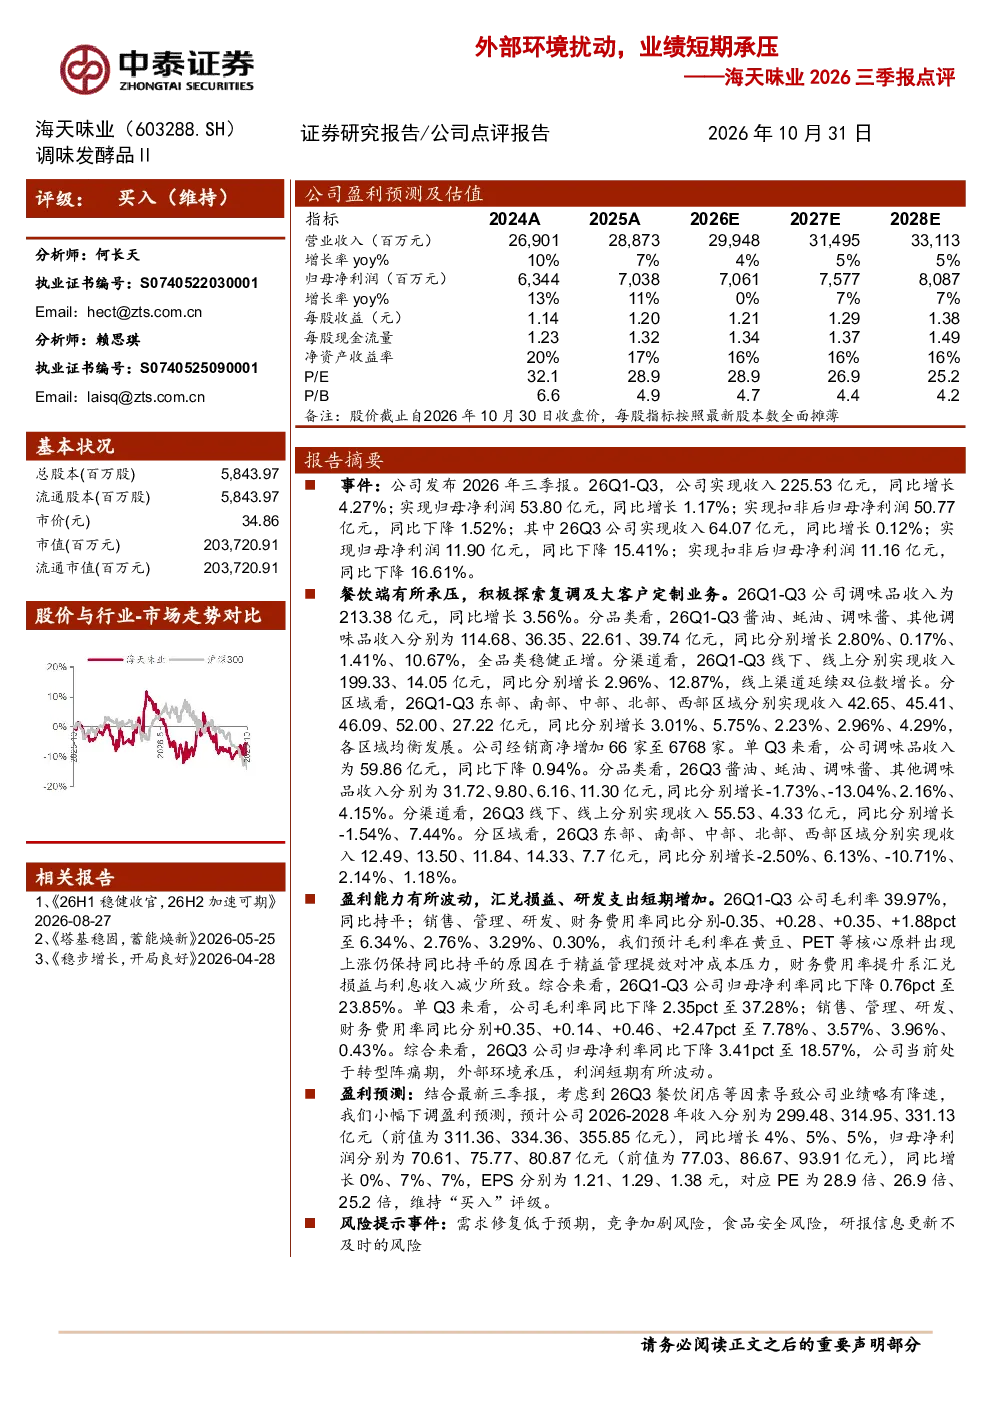
这份研报主要分析了海天味业2026年前三季度的业绩表现。报告指出,尽管公司调味品收入同比增长3.56%,达到213.38亿元,其中酱油、调味酱等品类保持增长,线上渠道增速显著(12.87%),但第三季度受餐饮端闭店影响,调味品收入微降0.94%,扣非净利润同比下降16.61%。毛利率保持稳定在39.97%,但净利率因汇兑损益及费用增加影响,同比下降0.76个百分点至23.85%
调味品行业未来发展趋势如何?
从行业发展趋势来看,调味品行业各区域收入均衡增长,东部、南部地区增速领先,显示出区域市场的潜力。同时,线上渠道保持双位数增长,表明电商渠道对行业的重要性日益提升。此外,经销商数量增加66家至6768家,也反映出渠道建设的持续投入,这些因素共同推动行业向多元化、数字化方向发展
研报重点分析了哪些方面?
研报重点分析了海天味业的收入结构、盈利能力及渠道表现。报告显示,酱油、调味酱等传统品类仍保持增长,但线上渠道增速显著,成为新的增长点。同时,报告也关注到第三季度受餐饮端闭店影响带来的业绩波动,以及毛利率稳定但净利率下降的问题,这些是分析师关注的重点
当前市场对海天味业的判断是怎样的?
当前市场对海天味业的判断是,公司整体业绩表现稳健但盈利能力有所波动。报告指出,虽然公司调味品收入保持增长,但第三季度受外部环境影响出现下滑,净利率也受到影响。分析师认为这些波动是暂时的,并维持对公司的“买入”评级,显示出市场对海天味业长期发展的信心
研报提示了哪些风险?
研报提示了几个主要风险,包括需求修复不及预期、竞争加剧和食品安全问题。需求修复不及预期可能导致公司业绩增长放缓;竞争加剧可能影响公司市场份额和盈利能力;食品安全问题一直是调味品行业的重点,任何负面事件都可能对公司品牌形象和业绩造成冲击
你可能感兴趣
2024年三季报点评:外部环境致短期承压,股权激励强化增长信心
轻工制造东方财富2024-10-28
公司三季报点评报告:第三季度业绩承压,短期扰动不改长期成长
华鑫证券2022-10-30
2024年三季报点评:多因素扰动短期业绩承压,期待Q4改善
医药生物国泰君安证券2024-11-04
2024年三季报点评:短期承压,基数扰动清除后有望稳健增长
医药生物国泰君安证券2024-11-04
2026年三季报点评外部环境偏弱,经营表现承压
华创证券2026-10-28
海信家电(000921)2026年三季报点评:外部环境偏弱,经营表现承压
华创证券2026-10-28
2021年三季报点评:疫情扰动业绩承压,储备店数维持高增
休闲服务华创证券2021-10-21
2021年三季报点评:供应链扰动至业绩承压,长期需求持续向好
电子设备华创证券2021-10-29
2026年三季报点评2026年前三季度归母净利-6.42%,Q3单季运量转弱致业绩承压
华创证券2026-10-28
10-25 财通建筑建材海螺水泥2026三季报点评供需矛盾业绩承压超产治理Q4盈利或修复
未知机构2026-10-31