猜你想问
这份研报的核心内容是什么?
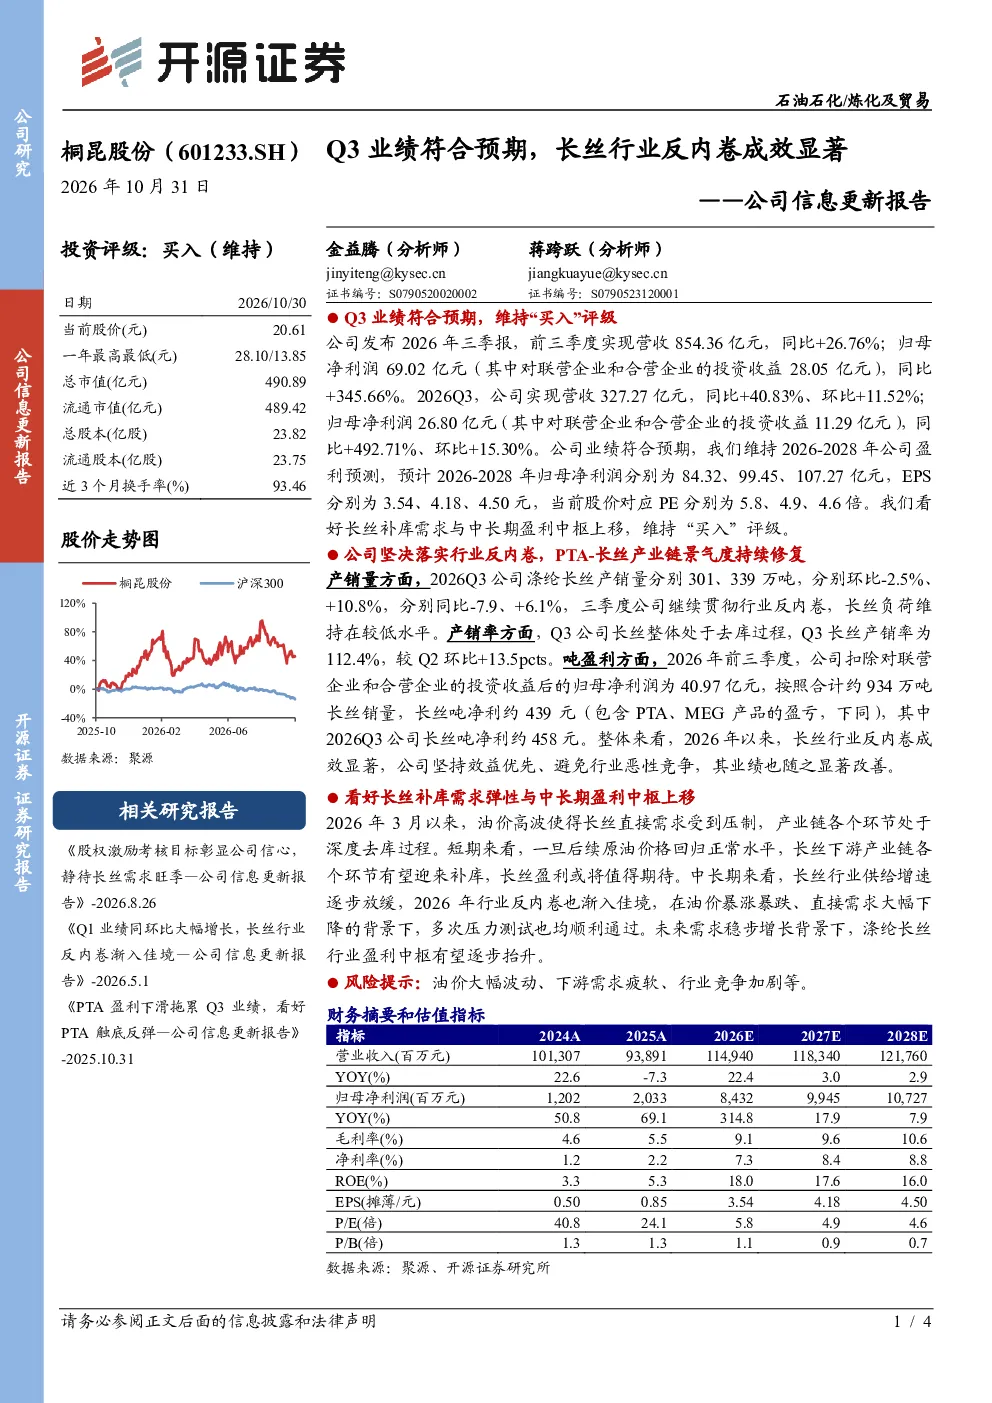
该研报指出公司2026年三季报业绩符合预期,维持“买入”评级。报告强调公司落实行业反内卷策略,PTA-长丝产业链景气度持续修复,看好长丝补库需求弹性和中长期盈利中枢上移。前三季度营收854.36亿元(同比+26.76%),归母净利润69.02亿元(同比+345.66%);Q3营收327.27亿元(同比+40.83%),归母净利润26.80亿元(同比+492.71%)。长丝产销率提升至112.4%,吨盈利稳定。
长丝行业未来发展趋势如何?
长丝行业正经历反内卷成效显著的发展阶段。短期看,油价回归正常水平后,下游产业链有望补库,盈利或将改善。中长期来看,行业供给增速放缓,反内卷策略持续发酵,涤纶长丝盈利中枢有望逐步抬升。产业链景气度持续修复,补库需求弹性和结构性机会值得关注。
研报重点分析了哪些方面?
研报重点分析了公司业绩表现与行业趋势。业绩方面,公司Q3营收、净利润均大幅增长,产销率提升,吨盈利稳定。行业方面,报告聚焦反内卷策略成效,指出PTA-长丝产业链景气度修复,看好长丝补库需求弹性和中长期盈利中枢上移。同时,提供了详细的产销数据和吨盈利数据作为支撑。
当前市场对长丝行业的现状判断是什么?
当前市场判断长丝行业处于景气度持续修复阶段。公司业绩符合预期,展现出较强的盈利能力。行业层面,反内卷策略取得成效,供给增速放缓,为行业带来结构性机会。产销数据显示行业需求有所回暖,但同比仍有一定波动,整体呈现稳中向好的态势。
研报提到了哪些风险提示?
研报提示了油价大幅波动、下游需求疲软、行业竞争加剧等风险因素。油价波动直接影响原材料成本,可能传导至产品价格和盈利水平。下游需求疲软则可能抑制补库节奏和行业景气度。行业竞争加剧同样可能压缩企业盈利空间,需要持续关注这些外部风险因素对行业的影响。
你可能感兴趣
公司信息更新报告Q3业绩创历史新高,长丝行业反内卷渐入佳境
开源证券2026-10-29
公司信息更新报告:Q1业绩同环比大幅增长,长丝行业反内卷渐入佳境
化石能源开源证券2026-05-01
公司信息更新报告:Q3业绩同环比增长,反内卷及新材料布局打开成长空间
基础化工开源证券2025-10-29
公司信息更新报告:三季报超预期,反内卷及扩内需或推动行业景气向上
基础化工开源证券2025-10-28
公司信息更新报告:Q2业绩符合预期,看好长丝盈利修复
基础化工开源证券2025-08-29
公司信息更新报告:2022Q2业绩符合预期,发力第二梯队品牌成效显著
基础化工开源证券2022-08-26
公司信息更新报告:Q3业绩承压,看好长丝盈利逐步修复
基础化工开源证券2024-10-31
公司信息更新报告:Q3业绩继续改善,涤纶长丝或迎来长周期向上拐点
基础化工开源证券2023-10-30
公司信息更新报告:Q3业绩符合预期,销量快速增长
电气设备开源证券2025-10-25
Q3业绩符合预期,看好公司机器人“腱绳+保护套管”一体化解决方案——公司信息更新报告
开源证券2025-10-29