猜你想问
2026年三季报核心内容有哪些?
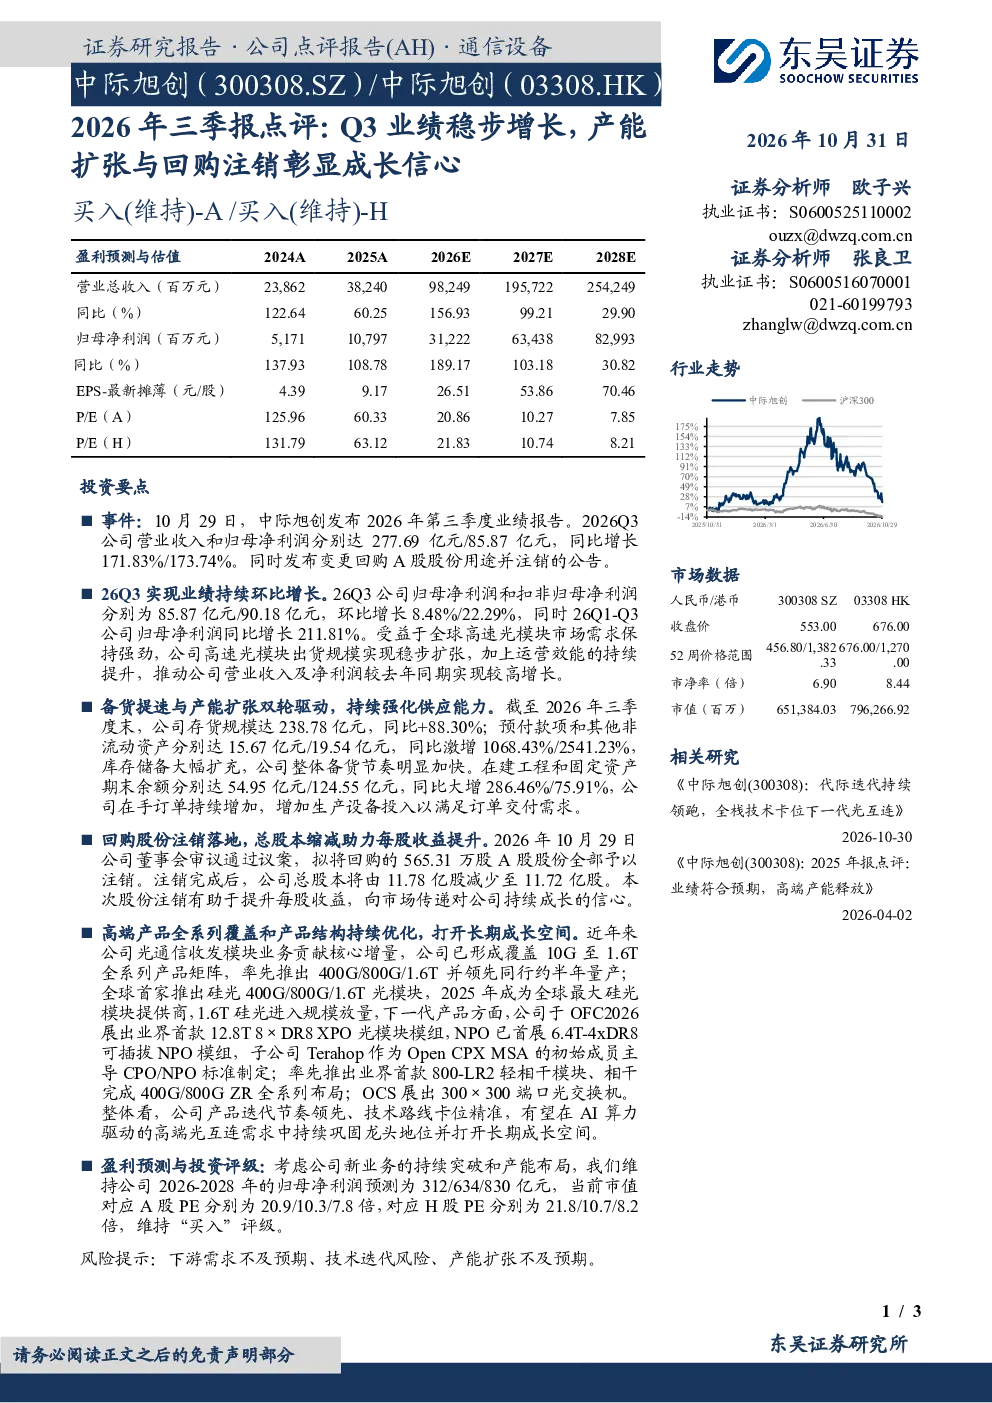
2026年Q3公司营业收入和归母净利润分别达277.69亿元/85.87亿元,同比增长171.83%/173.74%。归母净利润和扣非归母净利润环比增长8.48%/22.29%,Q1-Q3归母净利润同比增长211.81%。主要得益于全球高速光模块市场需求强劲及运营效能提升。公司拟注销565.31万股A股股份,总股本由11.78亿股减少至11.72亿股,提升每股收益并传递成长信心。
光模块赛道行业发展趋势如何?
公司已形成覆盖10G至1.6T的全系列产品矩阵,率先推出400G/800G/1.6T并领先同行半年量产。全球首家推出硅光400G/800G/1.6T光模块,2025年成为全球最大硅光模块提供商,1.6T硅光进入规模放量。OFC2026展出业界首款12.8T 8×DR8 XPO光模块模组,子公司Terahop主导CPO/NPO标准制定。产品迭代节奏领先、技术路线卡位精准,有望在AI算力驱动的高端光互连需求中巩固龙头地位。
研报重点分析了哪些方向?
报告重点分析了公司业绩增长、备货与产能扩张、股份回购注销等核心内容。Q3业绩大幅增长主要得益于全球高速光模块市场需求强劲及运营效能提升。存货规模达238.78亿元,同比+88.30%;在建工程和固定资产期末余额分别达54.95亿元/124.55亿元,同比大增286.46%/75.91%,显示公司加大投入以满足订单需求。
当前光模块市场现状如何?
全球高速光模块市场需求强劲,公司产品覆盖10G至1.6T的全系列,率先推出400G/800G/1.6T并领先同行半年量产。2025年成为全球最大硅光模块提供商,1.6T硅光进入规模放量。公司产品迭代节奏领先、技术路线卡位精准,有望在AI算力驱动的高端光互连需求中巩固龙头地位。但需关注下游需求波动及技术迭代风险。
研报提示了哪些风险?
报告提示的主要风险包括下游需求不及预期、技术迭代风险、产能扩张不及预期。例如,存货规模大幅增长可能存在需求波动风险,而技术迭代迅速可能带来产品被替代风险。公司在加大投入满足订单需求的同时,需平衡产能扩张与市场需求,以避免潜在风险。