猜你想问
这份报告的核心内容是什么?
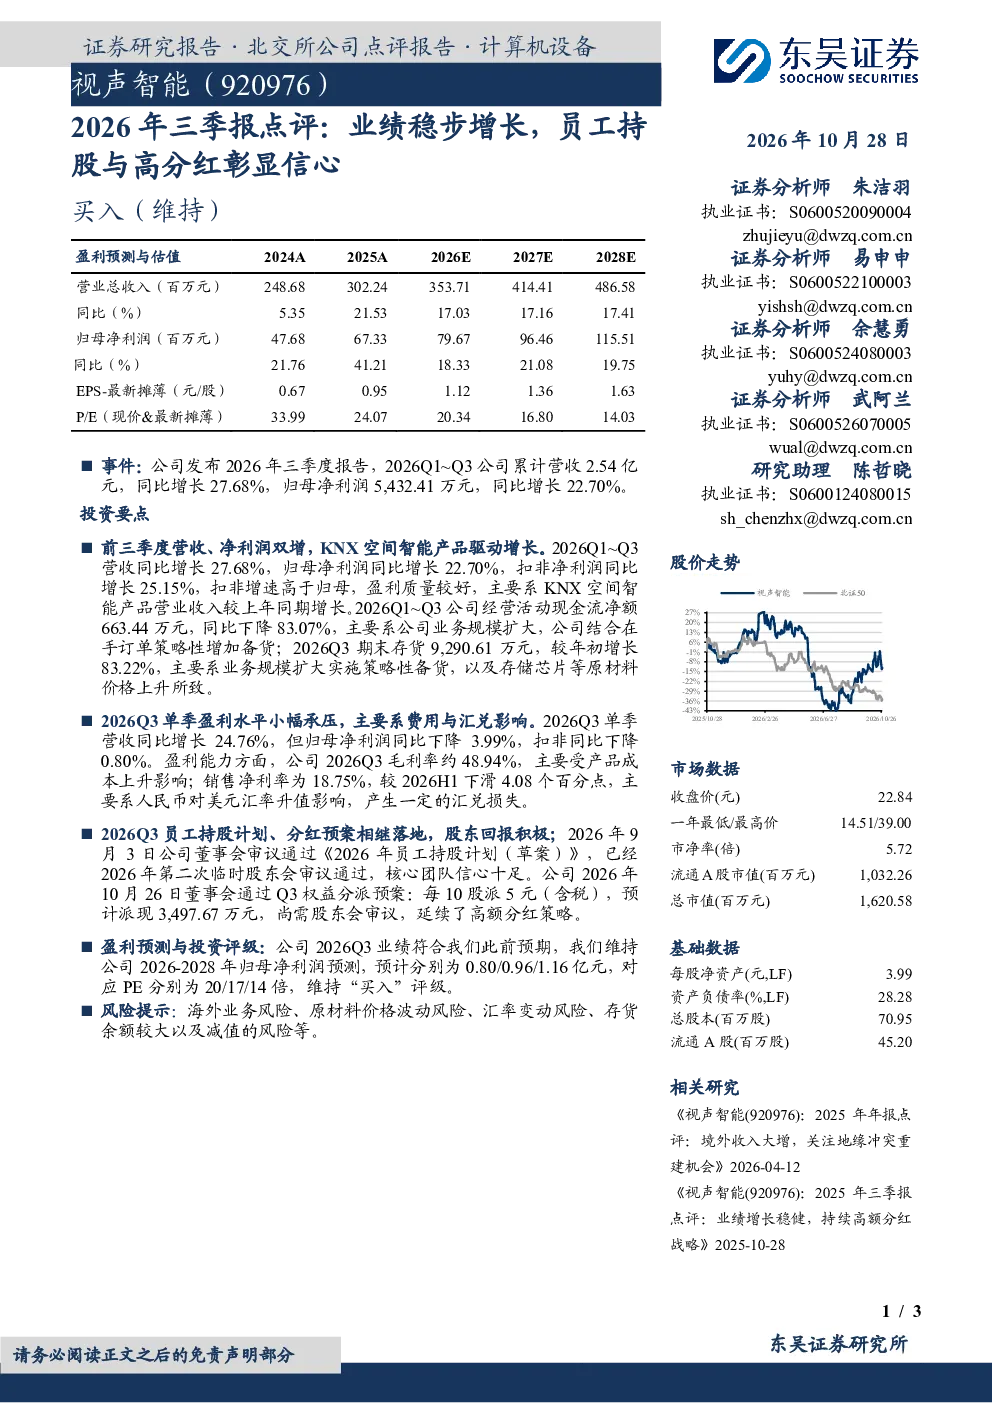
这份报告点评了公司2026年前三季度的业绩,指出营收和净利润均实现双增长,主要得益于KNX空间智能产品的驱动。报告还提到单季盈利水平略有承压,主要受费用和汇兑影响。公司通过员工持股计划和高分红预案彰显信心,并延续了高额分红策略。
报告分析的赛道/行业发展趋势如何?
报告显示,公司所处赛道在2026年前三季度表现良好,营收同比增长27.68%,归母净利润同比增长22.70%。KNX空间智能产品是主要增长动力,表明该赛道产品需求旺盛,市场前景积极。但单季盈利承压提示需关注行业竞争加剧和成本控制压力。
报告重点分析了哪些方向?
报告重点分析了公司业绩增长驱动因素、财务状况及未来展望。KNX空间智能产品是核心增长点,营收贡献突出。同时,报告关注了费用和汇兑对盈利的影响,以及经营活动现金流净额的大幅下降。此外,存货增长过快也引起关注,提示需警惕潜在的库存积压风险。
报告对市场现状有何判断?
报告指出,公司2026年前三季度市场表现稳健,营收和净利润双增,显示公司在市场竞争中占据优势。但单季净利润同比下降,提示短期经营压力。经营活动现金流净额的大幅下降和存货的快速增长,表明公司可能面临一定的资金周转压力,需关注后续经营效率。
报告有哪些风险提示?
报告提示了多项风险,包括海外业务风险,可能受国际市场波动影响;原材料价格波动风险,可能推高生产成本;汇率变动风险,影响跨境业务利润;存货余额较大及减值风险,提示需关注库存管理及跌价准备计提。这些风险可能对公司未来业绩产生不利影响。
你可能感兴趣
2016年三季报和员工持股计划点评:业绩低于预期,员工持股计划彰显管理层信心
机械设备国泰君安证券2016-10-27
三季报点评:业绩高增长如期兑现,股权激励&员工持股彰显管理层信心
机械设备东兴证券2016-10-25
2024年中报业绩点评:24Q2实现归母净利4.5亿元,同比增50%,中期分红与员工持股计划提升信心,持续强推
交通运输华创证券2024-08-29
2021年三季报点评:资源业务稳步推进,员工持股计划彰显信心
建筑建材国信证券2021-10-27
2026年一季报点评:收入/归母净利润+16%/31%,员工持股彰显成长信心
综合东吴证券2026-04-22
公司动态点评:三季报靓丽,员工持股计划彰显长期发展信心
基础化工长城证券2015-10-29
2022年三季报点评:利润率有所波动;员工持股计划彰显长期发展信心
信息技术民生证券2022-10-31
2019年三季报点评:Q3线上加速好转,员工持股彰显长期发展信心
纺织服装国信证券2019-10-29
洽洽食品三季报点评:盈利能力持续修复,员工持股彰显信心
食品饮料东亚前海证券2022-10-27
2026年一季报点评26Q1业绩高增,持股计划彰显信心
西南证券2026-05-06