猜你想问
报告主要讲了什么内容?
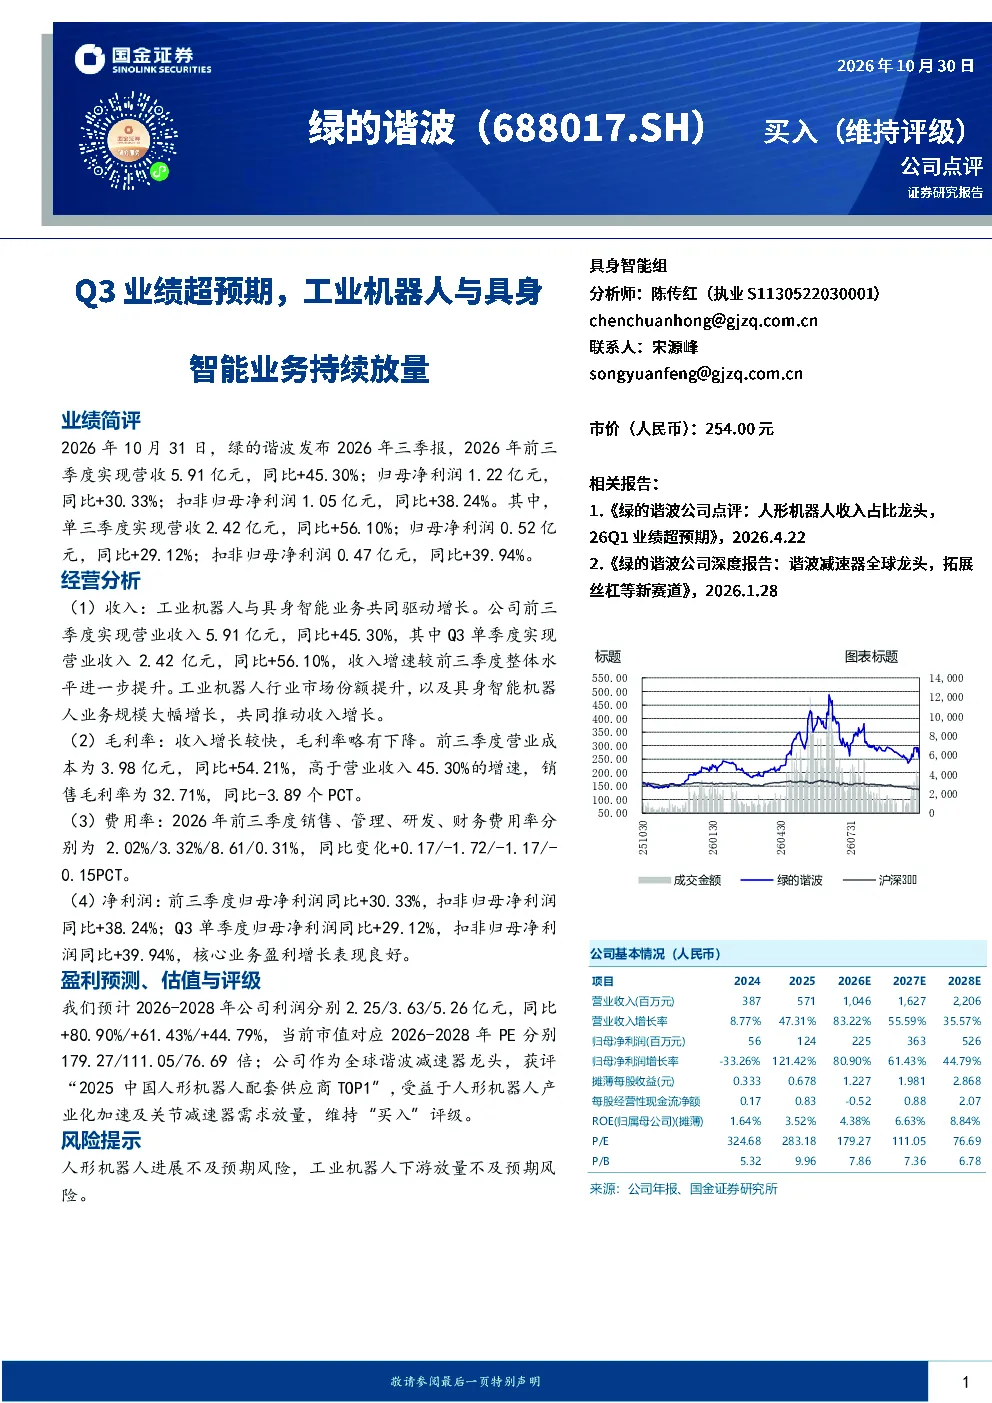
报告主要分析了绿的谐波2026年前三季度的业绩表现,显示公司营收和净利润均实现同比增长。具体来看,前三季度营收5.91亿元,同比增长45.30%;归母净利润1.22亿元,同比增长30.33%。单三季度营收2.42亿元,同比增长56.10%;归母净利润0.52亿元,同比增长29.12%。报告还指出,工业机器人与具身智能业务是主要增长动力,工业机器人市场份额提升,具身智能机器人业务规模大幅增长。此外,报告还分析了公司的毛利率、费用率和净利润情况,以及未来的盈利预测和估值评级。
工业机器人与具身智能赛道发展趋势如何?
工业机器人与具身智能赛道正经历快速发展,特别是在人形机器人领域的需求增长显著。报告提到,绿的谐波作为全球谐波减速器龙头,获评“2025中国人形机器人配套供应商TOP1”,表明其在该领域的领先地位。随着人形机器人产业化的加速,关节减速器的需求预计将持续放量。同时,工业机器人在制造业、物流等领域的应用也在不断拓展,市场份额逐步提升。未来,随着技术的不断进步和应用场景的丰富,该赛道有望保持较高增长速度。
报告重点分析了哪些方面?
报告重点分析了绿的谐波的业绩表现、经营状况和未来发展趋势。在业绩方面,报告详细披露了公司营收、净利润等关键财务数据,并突出了工业机器人与具身智能业务的增长贡献。在经营分析方面,报告探讨了收入结构、毛利率、费用率和净利润等指标,揭示了公司在成本控制和效率提升方面的努力。此外,报告还预测了公司未来几年的利润增长和估值水平,并给出了“买入”评级。
当前市场对绿的谐波的评价如何?
当前市场对绿的谐波的评价较为积极,主要基于公司强劲的业绩表现和行业领先地位。报告显示,绿的谐波2026年前三季度业绩超预期,营收和净利润均实现显著增长,工业机器人与具身智能业务成为主要增长动力。同时,公司作为全球谐波减速器龙头,在人形机器人领域也获得了高度认可。市场认为,随着人形机器人产业化进程的推进,绿的谐波有望受益于行业需求的放量,维持较高的增长潜力。
报告中提到了哪些风险?
报告中提示了两个主要风险:一是人形机器人进展不及预期风险。虽然人形机器人市场前景广阔,但其技术发展和商业化进程仍存在不确定性,可能影响相关产品的市场需求。二是工业机器人下游放量不及预期风险。工业机器人的应用拓展依赖于下游产业的增长,如果制造业、物流等领域的发展放缓,可能影响工业机器人的销售情况。这些风险需要投资者关注,并谨慎评估投资决策。