猜你想问
中国人寿9M26业绩表现如何?
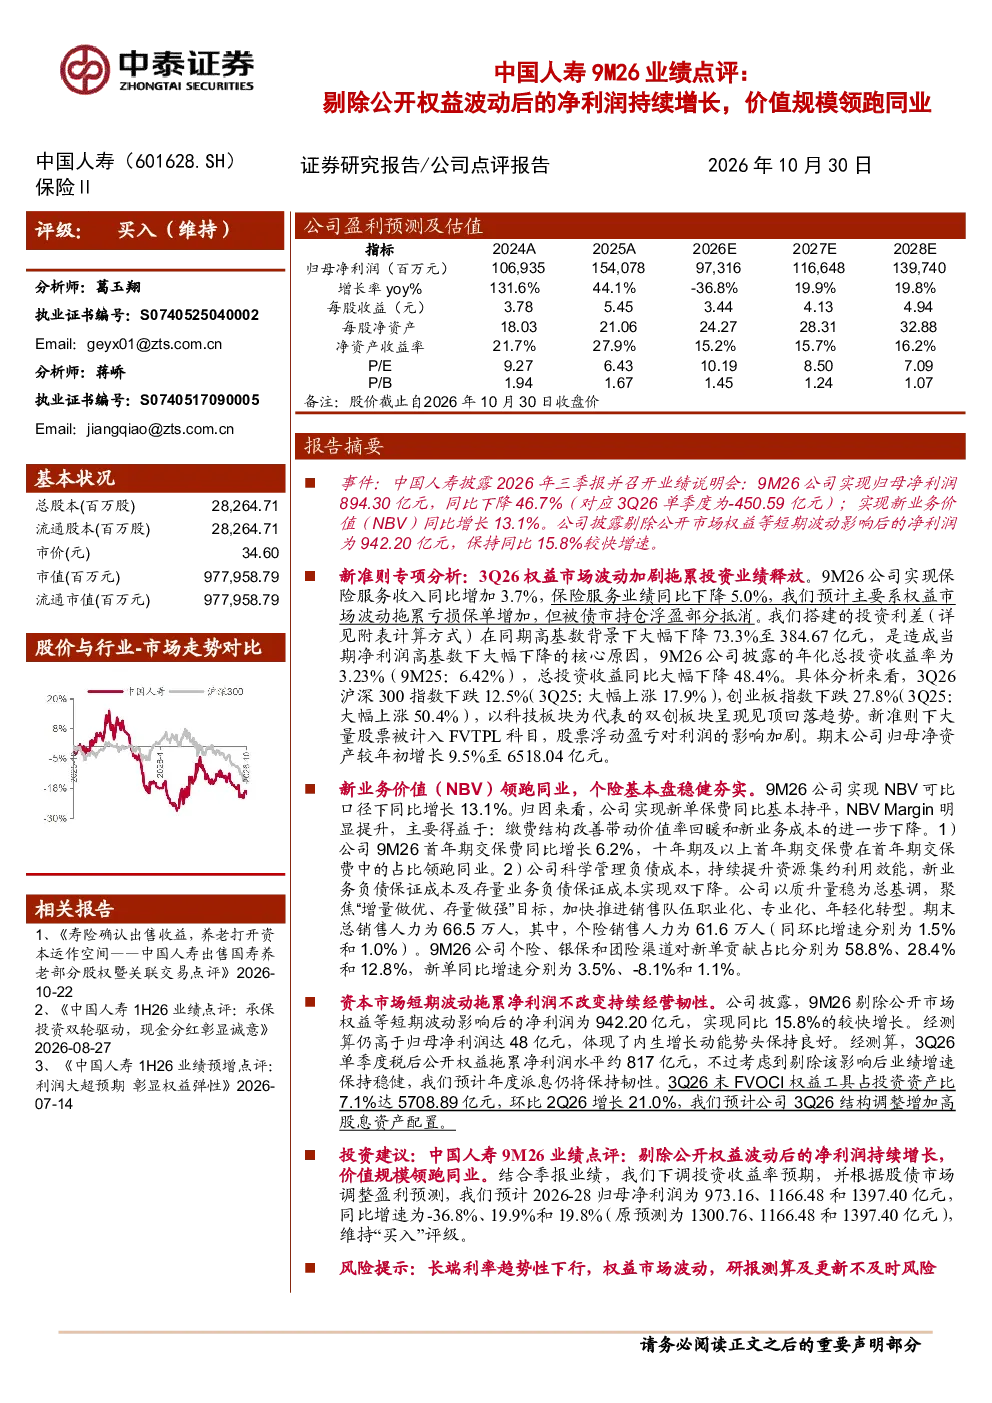
中国人寿2026年前三季度归母净利润894.30亿元,同比下降46.7%,但剔除公开市场权益等短期波动影响后净利润为942.20亿元,同比增长15.8%。新业务价值(NBV)同比增长13.1%,主要得益于缴费结构改善、价值率回暖和新业务成本下降。剔除波动影响后,体现了公司内生增长动能。
中国人寿新业务价值增长的主要驱动因素是什么?
中国人寿9M26 NBV同比增长13.1%,主要得益于缴费结构改善、价值率回暖和新业务成本下降。首年期交保费同比增长6.2%,十年期及以上首年期交保费占比领跑同业。个险销售人力为61.6万人,同环比增速分别为1.5%和0.0%。个险、银保和团险渠道对新单贡献占比分别为58.8%、28.4%和12.8%,新单同比增速分别为3.5%、-8.1%和1.1%
资本市场波动对中国人寿的影响有多大?
9M26投资利差大幅下降73.3%至384.67亿元,年化总投资收益率3.23%(9M25:6.42%),同比下降48.4%。3Q26沪深300指数下跌12.5%,创业板指数下跌27.8%。新准则下股票浮动盈亏对利润影响加剧。剔除公开市场权益等短期波动影响后,净利润同比增长15.8%,体现了内生增长动能。3Q26单季度税后公开权益拖累净利润水平约817亿元。
中国人寿未来发展趋势如何?
中国人寿9M26 NBV同比增长13.1%,首年期交保费同比增长6.2%,十年期及以上首年期交保费占比领跑同业,显示公司业务结构持续优化。个险渠道仍是主要增长动力,但银保渠道同比下滑8.1%。预计公司将继续调整投资结构,增加高股息资产配置。
中国人寿面临哪些风险?
中国人寿面临的主要风险包括长端利率趋势性下行,可能影响保险资金投资收益;权益市场波动持续,对投资业绩造成压力;研报测算及更新不及时可能存在偏差。公司需关注利率环境和资本市场变化,及时调整投资策略以应对风险。
你可能感兴趣
2026年三季报点评:NBV增速领先同业,剔除权益波动后盈利较快增长
金融东吴证券2026-10-31
2019年三季报业绩点评:“鼎新工程”下新业务价值增速领跑同业,预计“开门红”表现领先行业
金融长城证券2019-10-29
2018年业绩快报点评:权益市场波动下利润增速有望仍领先同业,期待新管理层领航公司步入新时代
金融长城证券2019-01-31
中国平安9M26业绩点评:短期投资波动拖累利润释放,营运利润彰显韧性
中泰证券2026-10-28
2022年年报点评:NBV正增长同业领跑,夯实基础价值为纲
东吴证券2023-03-30
2024年中报点评:剔除GDR汇兑损益后净利润高增,发布UCS、TPT重磅新品
信息技术西南证券2024-08-19
9M26业绩点评短期投资波动拖累利润释放,营运利润彰显韧性
中泰证券2026-10-29
2022Q1业绩点评:新业务价值承压,净利润受权益市场拖累
长城证券2022-04-28
2024年三季报点评:收入符合预期,剔除汇兑影响后扣非净利润高速增长
医药生物华创证券2024-11-11
2026年一季报点评:剔除汇兑影响后归母净利润+21%,电动化、智能化驱动下盈利中枢继续上移
机械设备东吴证券2026-04-24