猜你想问
迎驾贡酒2026年三季报核心数据有哪些?
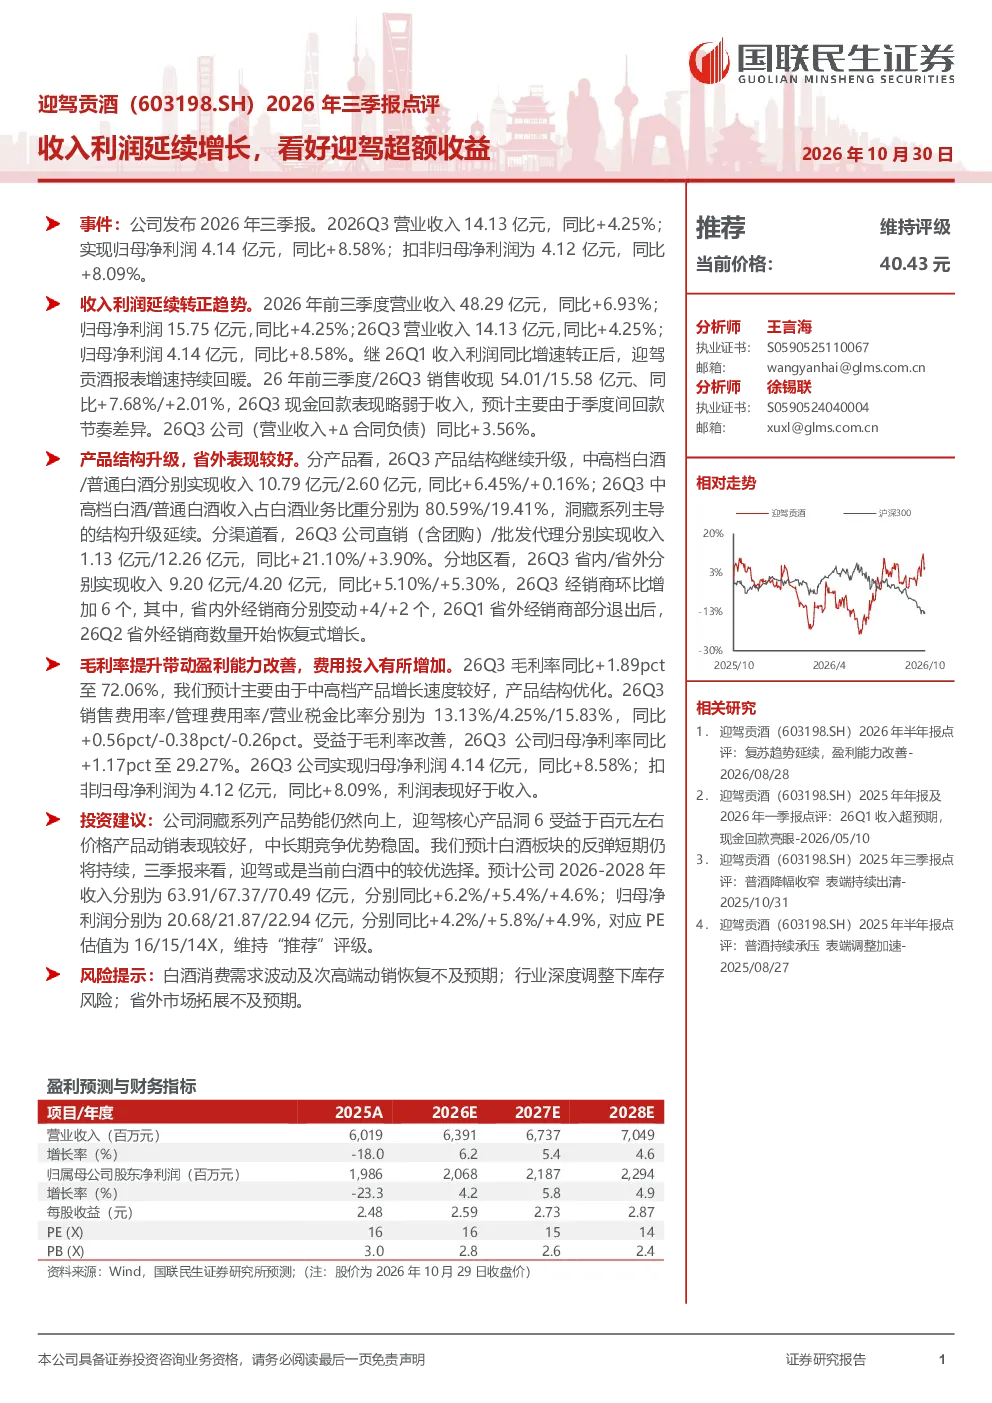
2026年Q3,迎驾贡酒营业收入14.13亿元,同比+4.25%;归母净利润4.14亿元,同比+8.58%。前三季度营业收入48.29亿元,同比+6.93%;归母净利润15.75亿元,同比+4.25%。扣非归母净利润4.12亿元,同比+8.09%。销售回款表现良好,前三季收现54.01亿元,同比+7.68%,但Q3收现同比仅+2.01%。产品结构升级显著,中高档白酒收入10.79亿元,占比80.59%,洞藏系列主导升级。渠道方面,直销收入1.13亿元,同比+21.10%,省外收入4.20亿元,同比+5.30%。盈利能力改善,Q3毛利率72.06%,同比+1.89pct,归母净利率29.27%,同比+1.17pct。
迎驾贡酒2026年三季报行业发展趋势如何?
迎驾贡酒所在的白酒行业,次高端动销持续恢复,百元左右产品表现突出。迎驾贡酒通过洞藏系列等中高档产品,推动结构升级,受益于消费升级趋势。行业竞争加剧,但迎驾贡酒凭借品牌和产品优势,维持竞争优势。渠道方面,直销和省外市场拓展是重点,经销商体系稳定增长。整体看,白酒行业向品牌化、品质化发展,次高端市场潜力较大。
迎驾贡酒2026年三季报重点分析方向是什么?
报告重点分析了迎驾贡酒的产品结构升级,中高档白酒占比提升至80.59%,洞藏系列成为核心增长动力。同时关注渠道优化,直销和省外市场拓展成效显著。盈利能力改善是另一关键点,毛利率和净利率均有所提升。销售回款虽略弱于收入,但仍保持增长。报告强调洞藏系列的中长期竞争优势,以及品牌在次高端市场的地位。
迎驾贡酒2026年三季报市场现状如何判断?
迎驾贡酒在白酒市场中,品牌定位清晰,次高端产品表现稳健。行业整体处于调整期,但高端和次高端需求韧性较强。迎驾贡酒通过产品创新和渠道优化,应对市场变化。省外市场拓展逐步推进,经销商体系支持有力。相比同业,迎驾贡酒的品牌力和产品力具备一定优势,但需关注行业整体波动风险。
迎驾贡酒2026年三季报有哪些风险提示?
报告提示的主要风险包括白酒消费需求波动,次高端动销恢复可能不及预期,影响业绩增长。行业深度调整下,库存风险需关注,部分企业可能面临去库存压力。省外市场拓展存在不确定性,若进展缓慢可能影响收入增长。此外,原材料成本波动、竞争加剧等也可能对经营造成影响。