猜你想问
福瑞达2026年三季报主要财务数据表现如何?
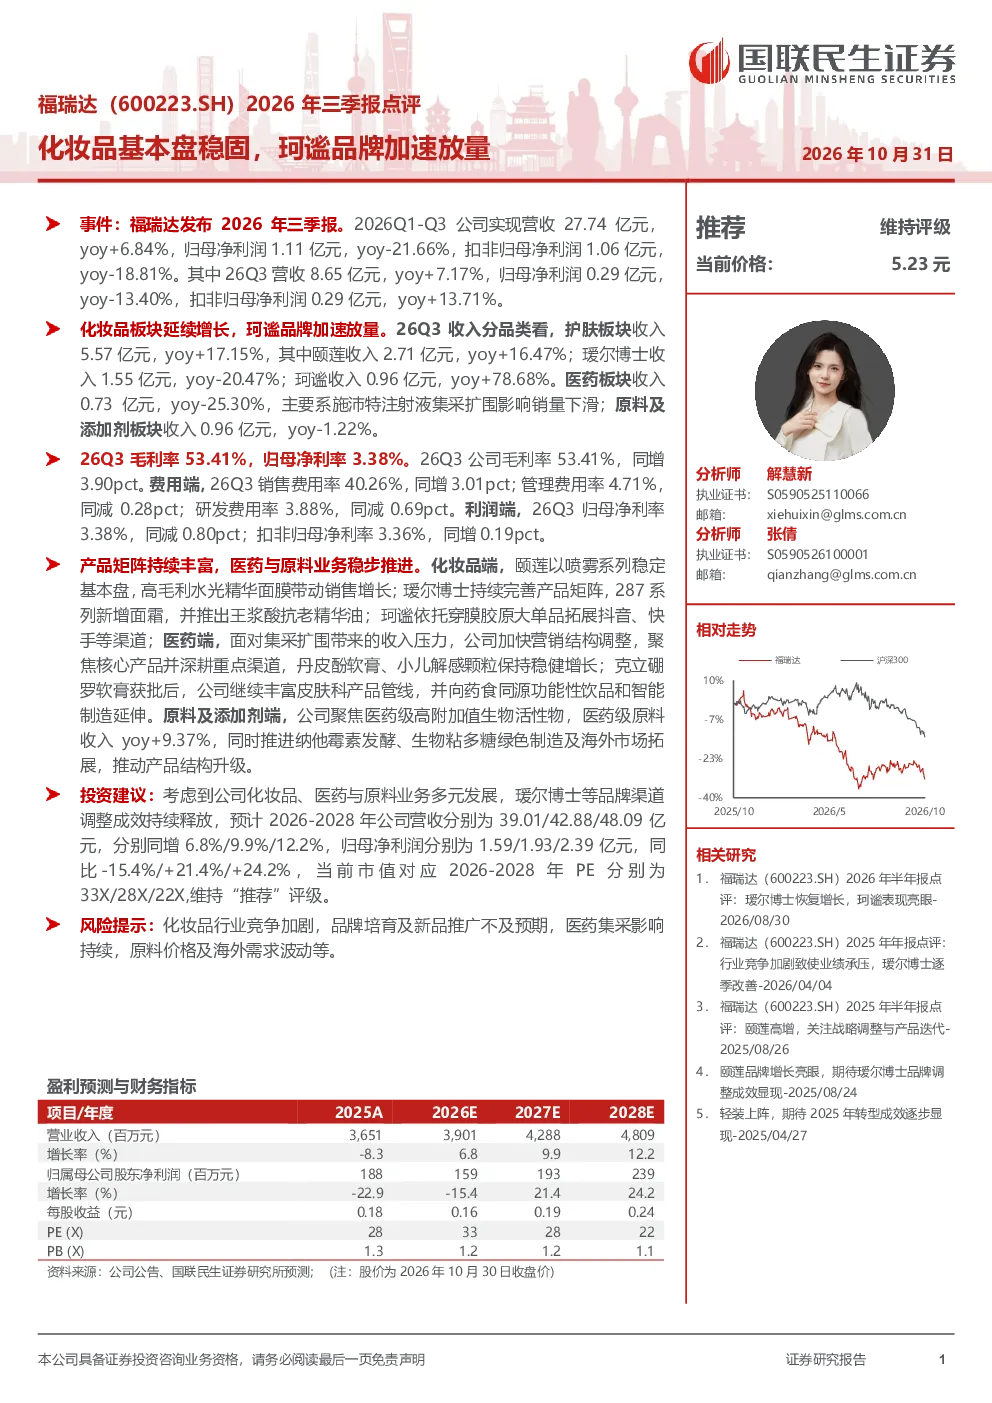
福瑞达2026年三季报显示,公司整体表现稳健。2026Q1-Q3实现营收27.74亿元,同比增长6.84%,归母净利润1.11亿元,同比下降21.66%,扣非归母净利润1.06亿元,同比下降18.81%。其中,26Q3营收8.65亿元,同比增长7.17%,归母净利润0.29亿元,同比下降13.40%,扣非归母净利润0.29亿元,同比增长13.71%。这表明公司营收保持增长,但净利润有所下降,主要受医药板块影响。
化妆品板块的发展趋势如何?
化妆品板块延续增长,26Q3护肤板块收入5.57亿元,同比增长17.15%。其中,颐莲收入2.71亿元,同比增长16.47%;瑷尔博士收入1.55亿元,同比下降20.47%;珂谧收入0.96亿元,同比增长78.68%。这显示珂谧品牌表现突出,成为增长主要驱动力。公司持续丰富产品矩阵,以高毛利产品带动销售,并拓展新兴渠道,化妆品基本盘稳固。
报告重点分析了哪些业务方向?
报告重点分析了化妆品、医药与原料三大业务板块。化妆品端,公司通过颐莲稳定基本盘,瑷尔博士完善产品矩阵,珂谧加速放量。医药端,公司调整营销结构,丹皮酚软膏、小儿解感颗粒保持稳健增长,克立硼罗软膏丰富皮肤科产品管线。原料及添加剂端,公司聚焦医药级高附加值生物活性物,推进纳他霉素发酵、生物粘多糖绿色制造及海外市场拓展。
当前市场对福瑞达的整体判断是什么?
当前市场对福瑞达的整体判断是公司业务多元发展,化妆品板块表现亮眼,医药与原料业务稳步推进。公司通过品牌渠道调整成效持续释放,预计2026-2028年营收分别为39.01/42.88/48.09亿元,同比增长6.8%/9.9%/12.2%,归母净利润分别为1.59/1.93/2.39亿元,同比-15.4%/+21.4%/+24.2%。公司维持“推荐”评级,但需关注行业竞争及新品推广等风险。
研报中提示的主要风险有哪些?
研报提示的主要风险包括化妆品行业竞争加剧,品牌培育及新品推广不及预期,医药集采影响持续,原料价格及海外需求波动等。医药板块受集采扩围影响收入下降,原料业务需关注成本波动。公司需持续提升品牌竞争力,优化产品结构,以应对市场变化。