猜你想问
Isabella Bank Corp 2026年季度报告主要披露了哪些财务数据?
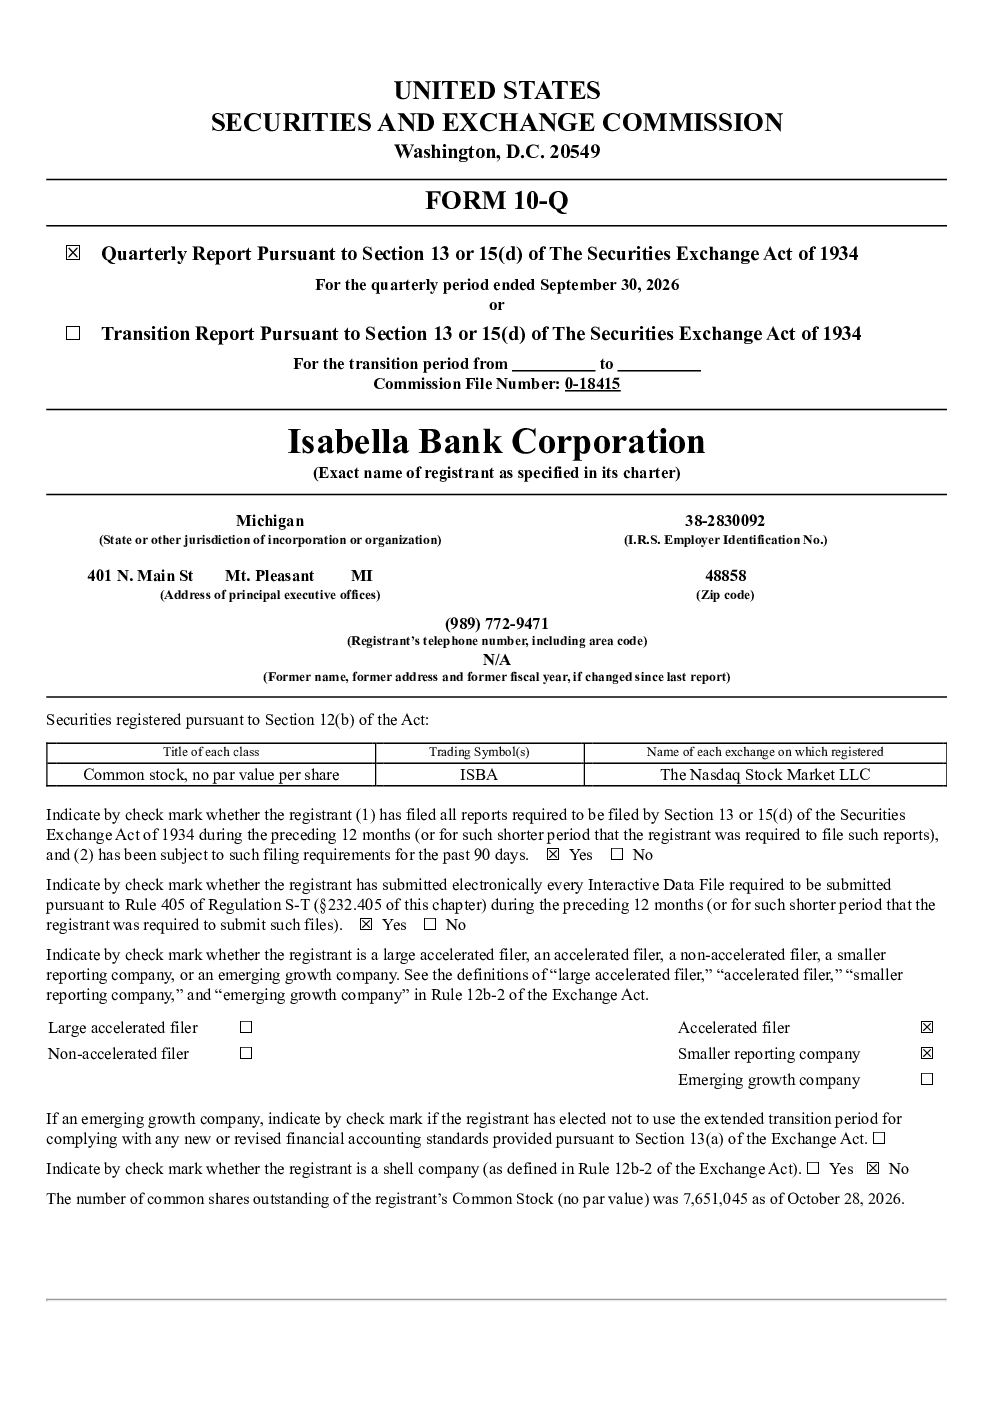
Isabella Bank Corp 2026年季度报告显示,公司总资产增长1.4%,达到22亿美元,主要得益于现金及现金等价物增加1.125亿美元。AFS证券组合减少17.7%,至4.095亿美元,净未实现损失为2170万美元,较2025年底增加。贷款总额减少550万美元,至15亿美元,其中商业地产和住宅地产贷款分别增长2990万美元和2970万美元,但被抵押贷款经纪人贷款和消费者贷款减少所抵消。消费者贷款组合持续减少,预期信贷损失增加671万美元,至1440万美元。总存款增长4.0%,至19亿美元,总股本增加,每股32.09美元,较2025年底增长。报告还披露公司保持强劲的资本状况和流动性,一级杠杆率、一级风险加权资本和总风险加权资本分别为9.71%、12.96%和15.29%。季度净收入为660万美元,每股0.86美元,较2025年同期增长。
Isabella Bank Corp 2026年季度报告反映的行业发展趋势如何?
Isabella Bank Corp 2026年季度报告反映的行业发展趋势显示,银行业在保持资本充足和流动性稳健的同时,面临信贷质量压力和市场竞争挑战。报告显示,消费者贷款组合持续减少,主要由于需求下降、竞争加剧以及公司对信贷质量标准的严格遵循,预期信贷损失增加。同时,商业地产和住宅地产贷款增长,但贷款总额减少,表明行业在调整信贷结构。存款增长主要来自货币市场账户和储蓄存款,反映客户对稳健金融产品的偏好。此外,公司进行市价发行和股票回购计划,显示行业在利用资本市场优化资本结构和股东回报。
Isabella Bank Corp 2026年季度报告重点分析了哪些方向?
Isabella Bank Corp 2026年季度报告重点分析了公司财务表现、信贷质量和资本状况。报告显示,公司总资产和存款增长,但AFS证券和贷款总额减少,反映行业在调整资产负债结构。报告特别关注信贷质量,指出消费者贷款组合减少和预期信贷损失增加,表明行业面临信贷风险挑战。同时,报告强调公司保持强劲的资本状况和流动性,一级杠杆率、一级风险加权资本和总风险加权资本分别为9.71%、12.96%和15.29%,显示公司具备较强的风险抵御能力。此外,报告还披露公司进行市价发行和股票回购计划,显示公司利用资本市场优化资本结构和股东回报。
Isabella Bank Corp 2026年季度报告的市场现状判断如何?
Isabella Bank Corp 2026年季度报告的市场现状判断显示,银行业在保持稳健经营的同时,面临多方面挑战。报告显示,公司总资产和存款增长,但AFS证券和贷款总额减少,反映行业在调整资产负债结构。消费者贷款组合减少和预期信贷损失增加,表明行业面临信贷风险挑战。同时,公司保持强劲的资本状况和流动性,一级杠杆率、一级风险加权资本和总风险加权资本分别为9.71%、12.96%和15.29%,显示公司具备较强的风险抵御能力。此外,报告披露公司进行市价发行和股票回购计划,显示公司利用资本市场优化资本结构和股东回报。整体来看,市场环境复杂,银行业需在稳健经营和风险控制之间寻求平衡。
Isabella Bank Corp 2026年季度报告存在哪些风险提示?
Isabella Bank Corp 2026年季度报告存在的主要风险提示包括信贷风险和合并风险。报告显示,消费者贷款组合持续减少,预期信贷损失增加,表明行业面临信贷风险挑战。公司对信贷质量标准的严格遵循虽然有助于控制风险,但也可能导致贷款增长放缓。此外,公司进行市价发行和股票回购计划,可能增加财务风险。报告还披露公司进行市价发行和股票回购计划,显示公司利用资本市场优化资本结构和股东回报,但这也可能增加财务风险。此外,公司进行市价发行和股票回购计划,显示公司利用资本市场优化资本结构和股东回报,但这也可能增加财务风险。公司还与Grand River Commerce, Inc.达成合并协议,预计将于2026年11月2日完成。合并虽然预计将带来收入增长、市场地位加强、技术效率提升、成本节约和运营效率提升等好处,但也存在合并时间表、成本节约、业务整合等方面的不确定性。