猜你想问
本周风电行业表现如何?
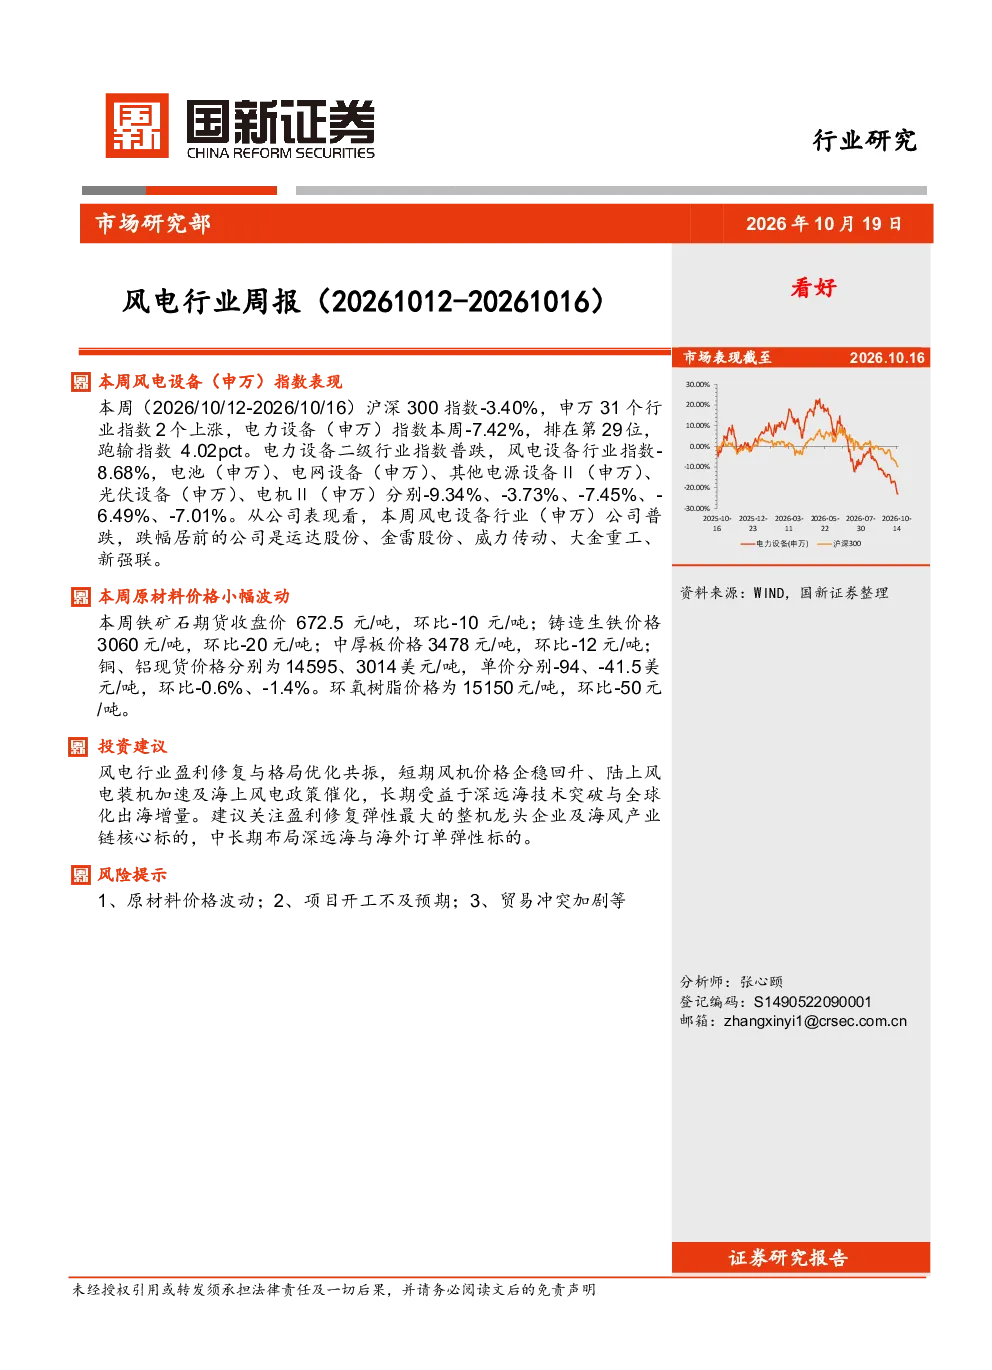
2026年10月12日至10月16日,风电设备行业(申万)指数表现不佳,下跌8.68%,跑输沪深300指数4.02个百分点,位列申万31个行业指数第29位。电力设备二级行业普遍下跌,其中风电设备行业跌幅最大。公司层面,运达股份、金雷股份、威力传动等跌幅居前。行业整体面临较大调整压力。
风电行业未来发展趋势是什么?
看好风电行业盈利修复与格局优化,短期受益于风机价格企稳回升、陆上风电装机加速及海上风电政策催化,长期受益于深远海技术突破与全球化出海增量。CWP2026《北京倡议》提出明确目标,推动产业链协同与技术攻坚。国家能源局强调优化布局与技术创新,行业发展方向清晰。
本报告重点分析了哪些方面?
本报告重点分析了风电设备行业短期表现、原材料价格波动情况、投资建议及行业重大事件。短期来看,原材料价格小幅波动,对成本影响有限。投资建议关注盈利修复弹性最大的整机龙头企业及海风产业链核心标的,中长期布局深远海与海外订单弹性标的。
当前风电市场现状如何判断?
当前风电市场处于调整期,行业指数显著下跌,但长期发展逻辑未变。风电装机加速、政策持续催化、技术突破等积极因素仍存。CWP2026倡议及国家能源局规划显示,行业未来仍将受益于政策支持与技术进步。市场需关注短期波动与长期趋势的分化。
本报告提示了哪些风险?
本报告提示的主要风险包括原材料价格波动、项目开工不及预期、贸易冲突加剧等。原材料价格小幅波动但需警惕周期性风险,项目开工受宏观经济及政策影响较大,贸易冲突可能带来不确定性。投资者需关注这些风险因素对行业的影响。
你可能感兴趣
光伏行业周报(20261012-20261016)
电气设备国新证券2026-10-19
行业轮动ETF策略周报(20261012-20261016)
信息技术金融街证券2026-10-19
有色金属行业周报(20261012-20261016):短期油价扰动金价震荡,底部支撑仍强
有色金属华创证券2026-10-18
布局AI应用,关注字节世界模型:互联网传媒周报20261012-20261016
文化传媒电万宏源研究2026-10-18
消费者服务行业周报(20261012-20261016)
休闲服务华创证券2026-10-18
保险行业周报(20261012-20261016):三季报预期逐步消化,看好高股息防御品种
金融华创证券2026-10-18
绿色债券周度数据跟踪(20261012-20261016)
公用事业东吴证券2026-10-17
私募EB每周跟踪(20261012-20261016):可交换私募债跟踪
金融国信证券2026-10-18
私募EB每周跟踪(20261012-20261016)
国信证券2026-10-18
风电行业周报
电气设备国新证券2026-05-07