猜你想问
徕博科2026年季度报告核心内容有哪些?
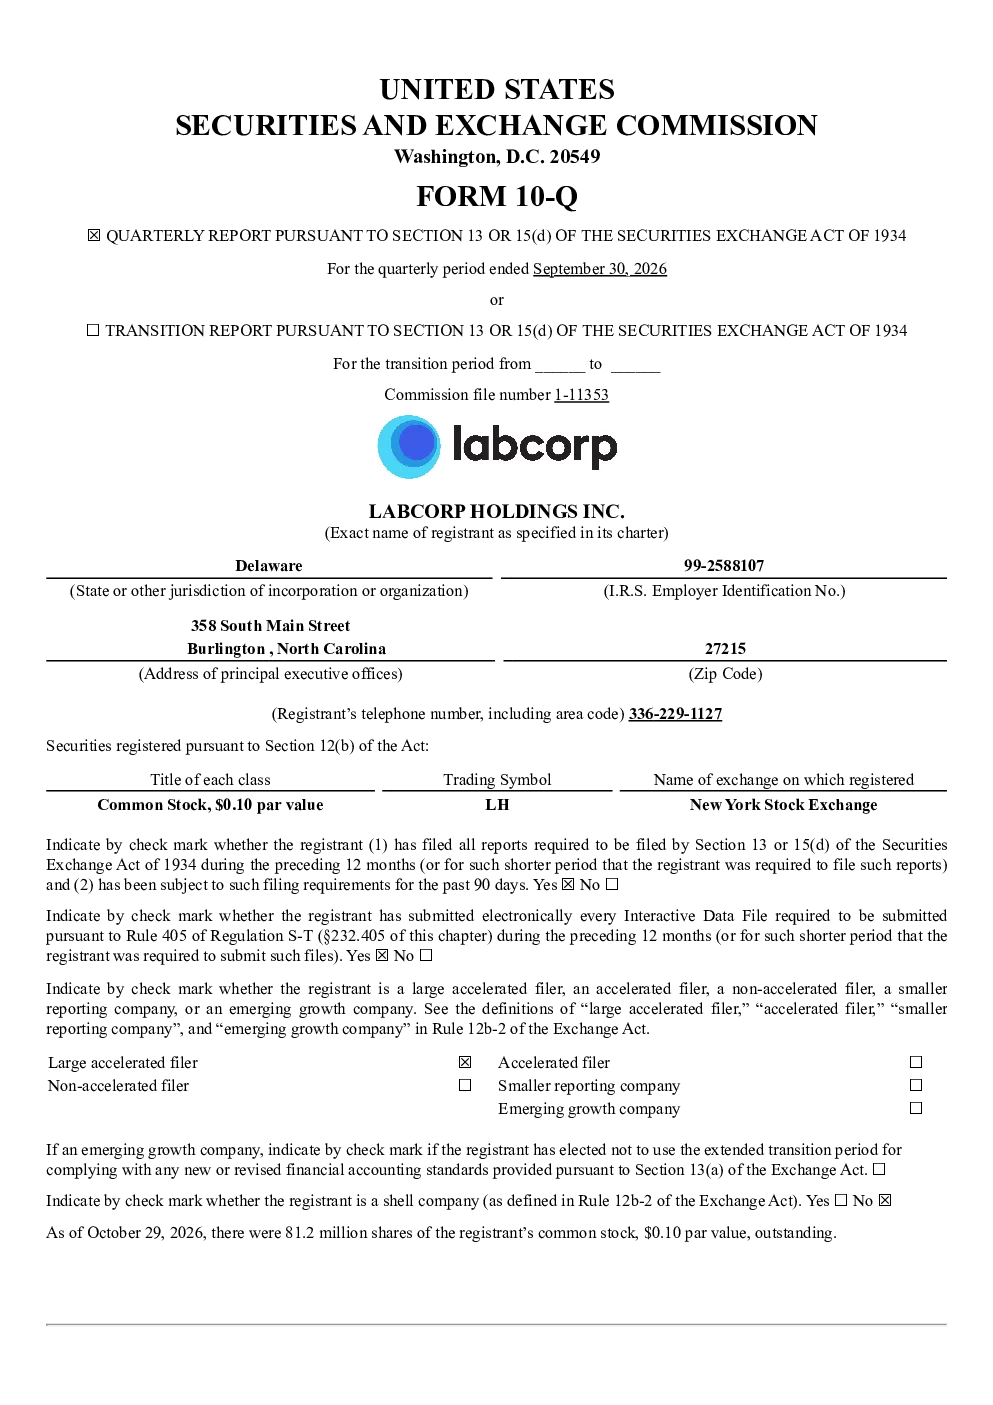
徕博科2026年季度报告显示,公司收入同比增长6.2%,达到110.79亿美元,主要受有机收入增长和收购驱动。诊断实验室(Dx)和生物制药实验室服务(BLS)业务分别贡献了78%和22%的收入。季度收入增长6.9%,达到38.10亿美元;九个月收入增长6.2%,达到110.79亿美元。Dx和BLS业务经营利润分别增长41.2%和26.8%,经营利润率分别提升40和180个基点。收入成本同比增长5.8%,收入成本率下降至70.8%。销售、一般和行政费用(SG&A)同比增长,主要由于人员成本和LaunchPad项目的增加。九个月投资活动现金流出11.22亿美元,主要由于业务收购和资本支出增加。九个月融资活动现金流出3.49亿美元,主要由于2026年定期贷款的净收益增加,以及股票回购和应收账款证券化设施(AR Facility)收益减少。公司在2026年九个月内进行了多笔收购,总金额为7.89亿美元,包括收购outreach实验室服务业务、BioReference Health的部分资产、Myriad Genetics的产前健康检测业务以及Millennium Health。预计这些收购将带来协同效应,提升公司业绩。
生物制药实验室服务行业发展趋势如何?
生物制药实验室服务行业正经历快速发展,主要受人口老龄化、精准医疗需求提升以及技术创新推动。随着基因组学、蛋白质组学等技术的进步,实验室检测范围不断扩大,服务模式从传统中心化向分布式、个性化方向发展。并购整合成为行业重要特征,大型实验室通过收购中小型企业扩大市场份额和技术能力。同时,行业面临监管趋严、成本压力和人才短缺等挑战。企业需加强数字化转型,提升运营效率,并通过创新服务满足患者和医疗机构需求。未来,人工智能、大数据等技术的应用将进一步推动行业智能化和个性化发展。
报告重点分析了哪些方面?
报告重点分析了徕博科的财务表现、业务收购及风险因素。财务方面,报告显示公司收入和利润稳健增长,利润率提升,但SG&A费用增加需关注。业务收购是报告另一重点,公司通过多笔收购扩大业务版图,预计将产生协同效应,但收购带来的整合风险和资本支出增加需持续监控。风险因素方面,报告提示了政府监管变化、欺诈和滥用执法、隐私和安全法规合规、信息技术系统故障、竞争加剧、支付结构变化、经济衰退等风险,公司需加强风险管理。此外,报告还披露了公司将继续实施新的ERP系统,并计划进行股票回购和支付现金股息,这些举措将有助于提升股东回报和运营效率。
当前生物制药实验室服务市场现状如何?
当前生物制药实验室服务市场呈现多元化竞争格局,市场集中度逐步提升,大型实验室通过并购整合扩大规模。技术创新是市场主要驱动力,基因测序、液体活检等技术快速发展,推动服务范围扩大和检测精度提升。客户需求日益个性化,对快速、精准的检测服务需求增加。同时,市场竞争加剧,价格战和服务同质化问题突出。监管环境变化对行业影响显著,各国政府对数据安全和隐私保护的要求不断提高。此外,成本控制和运营效率成为企业核心竞争要素,数字化转型和自动化技术应用成为行业趋势。未来,市场将继续向技术驱动、服务整合和个性化方向发展。
研报提示了哪些风险因素?
研报提示了徕博科面临的多重风险因素。首先,政府监管变化可能影响业务运营,如隐私和安全法规的更新可能增加合规成本。其次,欺诈和滥用执法风险需关注,实验室服务涉及敏感数据,存在数据泄露和滥用风险。再次,信息技术系统故障可能影响服务连续性,对客户信任和公司声誉造成损害。此外,行业竞争加剧可能导致市场份额下降和价格压力,经济衰退可能影响客户支付能力。最后,支付结构变化如保险支付政策调整可能影响公司收入。公司需通过加强内部控制、技术创新和风险管理措施应对这些挑战,确保业务可持续发展。