猜你想问
这份研报的核心内容是什么?
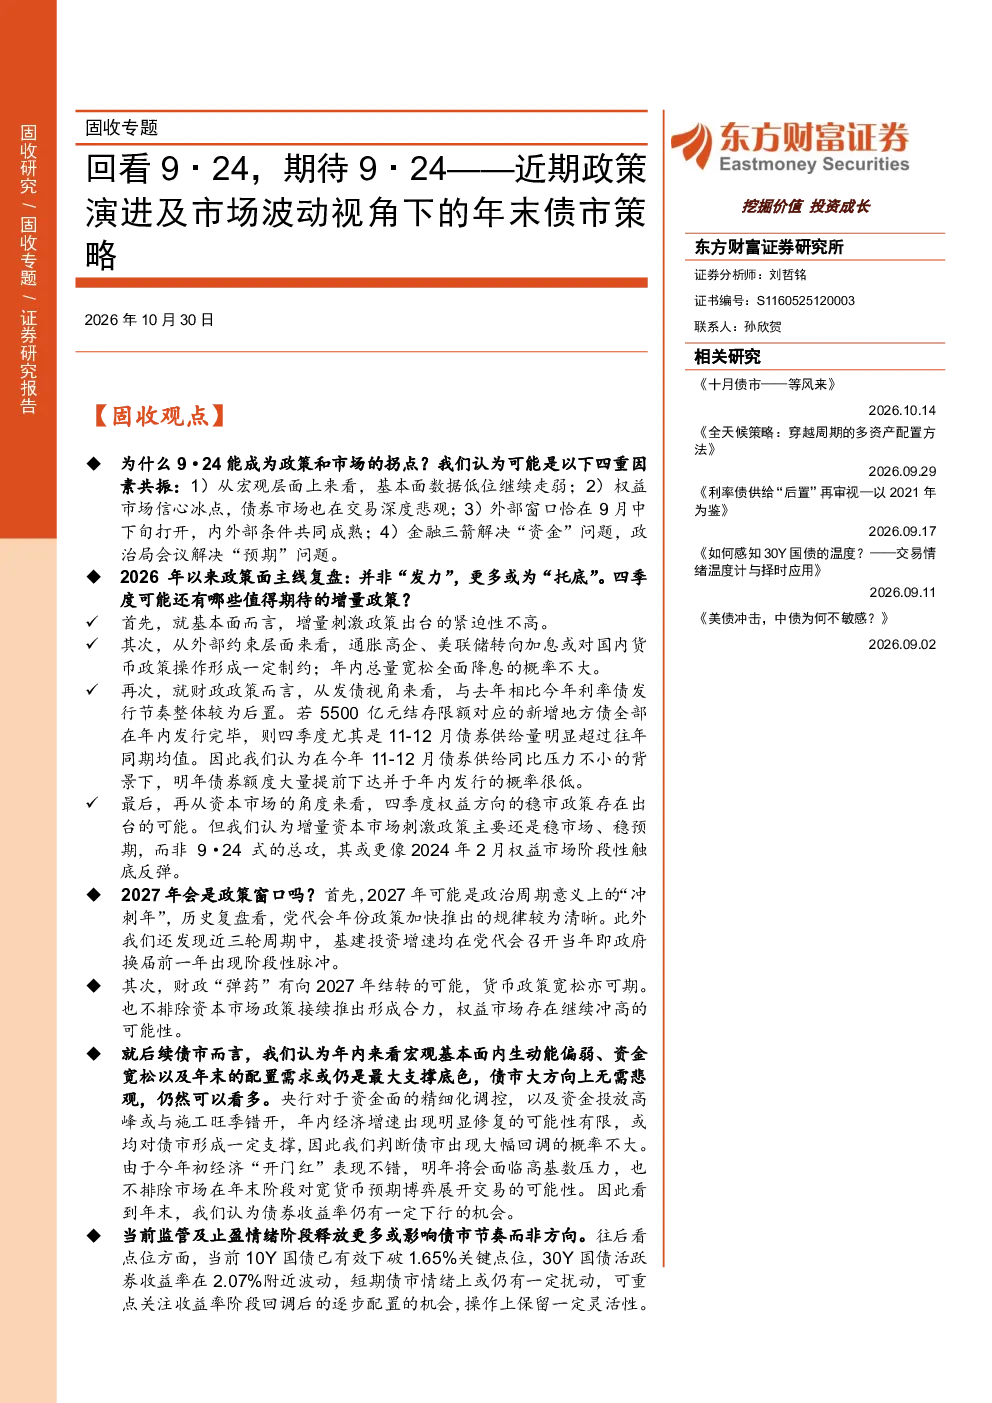
该研报分析了9·24政策拐点对债市的影响,指出9·24政策组合拳确立了流动性底,推动市场反弹。报告还展望了2026年政策主线为“托底”,2027年可能是政治周期意义上的“冲刺年”。年内债市大方向无需悲观,仍可看多,10Y国债收益率或下行至1.60%左右,30Y国债收益率下破2.0%概率较大。
债市未来发展趋势如何?
报告认为债市年内大方向无需悲观,仍可看多。宏观基本面内生动能偏弱、资金宽松以及年末配置需求是最大支撑。央行对资金面的精细化调控和资金投放高峰与施工旺季错开,年内经济增速明显修复可能性有限,债市大幅回调概率不大。看到年末,债券收益率仍有一定下行机会。
报告重点分析了哪些方向?
报告重点分析了9·24政策拐点的影响,2026年政策主线“托底”的细节,以及2027年政策窗口的期待。同时,报告详细解读了年内债市展望,指出10Y国债收益率或下行至1.60%左右,30Y国债收益率下破2.0%概率较大,30-10年利差压缩成为11-12月份债券市场的交易主线。
当前债市市场现状如何判断?
报告判断年内债市大方向无需悲观,仍可看多。宏观基本面内生动能偏弱、资金宽松以及年末配置需求是最大支撑。央行对资金面的精细化调控和资金投放高峰与施工旺季错开,年内经济增速明显修复可能性有限,债市大幅回调概率不大。看到年末,债券收益率仍有一定下行机会。
研报提到了哪些风险提示?
报告提示了经济复苏不及预期、财政政策超预期、货币政策超预期、地缘政治风险超预期等风险。这些风险因素可能对债市走势产生影响,需要投资者密切关注。
你可能感兴趣
金融期权专题报告:年末低波动率背景下的期权策略
兴证期货2021-12-07
策略周报:政策利好逐步落地及经济修复下,短期如有震荡回撤也是上行中的洗盘
英大证券2025-03-10
海外政策专题报告:地缘视角看关键矿产投资,内外平衡下的特朗普关键矿产安全战略
金融西部证券2026-06-23
通胀与政策双视角下的汇率走势:波动、震荡,背离后方向如何?
西南证券2021-12-02
政策演进下的消费行业ROE轮动策略(一)
财通证券2025-06-22
开源视角下看大规模语言模型研发中的数据工程、自动化评估及与知识图谱的结合
信息技术DataFunSummit2023:大模型与AIGC峰会2023-08-08
《健康中国建设规划(2016-2020 年)》编制及医药板块大涨点评:”健康中国“概念下的思考,短中长期三个视角看多医药板块投资机会
医药生物中泰证券2015-10-23
利率市场周报:以产业研究视角看债市投资的三种模式
国泰君安证券2019-04-14
宏微观视角下的债市交易策略:于复苏处见繁花
申港证券2023-04-13
固定收益衍生品策略周报:政策扰动下,债市波动加大,但跨期价差依然表现优秀
国信证券2018-07-23