猜你想问
温氏股份Q3业绩表现如何?
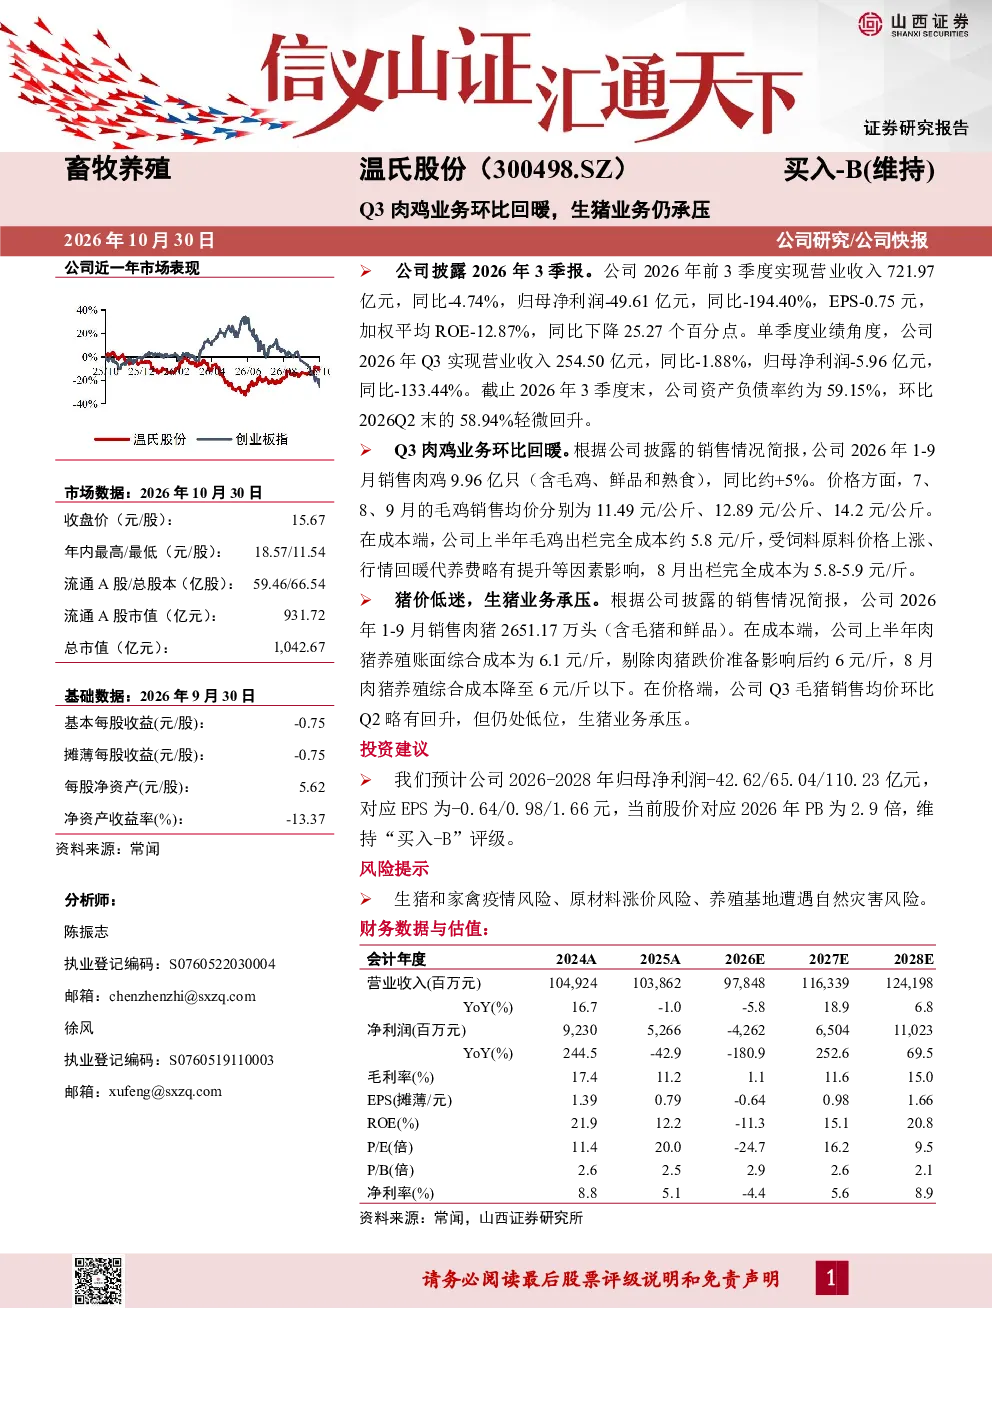
温氏股份2026年前三季度整体表现承压,营收721.97亿元同比-4.74%,归母净利润-49.61亿元同比-194.40%。Q3单季营收254.50亿元同比-1.88%,归母净利润-5.96亿元同比-133.44%。肉鸡业务环比回暖,1-9月销售肉鸡9.96亿只同比+5%,7-9月毛鸡均价从11.49元/公斤升至14.2元/公斤。生猪业务承压,1-9月销售肉猪2651.17万头,上半年肉猪养殖成本约6元/斤,Q3毛猪均价仍处低位。
农林牧渔赛道发展趋势如何?
农林牧渔赛道整体承压,温氏股份前三季度归母净利润大幅下滑。肉鸡业务受价格和成本双重因素影响,但Q3环比改善。生猪业务面临猪价低迷和成本压力,上半年综合成本约6元/斤。行业需关注饲料原料价格波动、疫病风险及自然灾害影响。未来业绩改善依赖行业周期性复苏和成本控制能力。
研报重点分析了哪些方面?
研报重点分析了温氏股份2026年前三季度业绩,对比Q3环比变化。核心内容涵盖肉鸡业务回暖(销量+5%,价格提升)、生猪业务承压(销量稳定,价格低位,成本约6元/斤)。报告还评估了公司资产负债率(约59.15%环比微升)及未来三年盈利预测(-42.62/65.04/110.23亿元)。
当前市场对农林牧渔行业现状如何判断?
当前农林牧渔行业市场表现分化,温氏股份作为龙头企业前三季度业绩大幅下滑。肉鸡价格周期性回暖但成本上升,生猪价格仍处低位但成本有所下降。行业整体面临原材料涨价、疫病及环保压力,企业盈利能力受多重因素制约。未来市场需关注行业供需关系变化及龙头企业成本控制成效。
研报提示了哪些主要风险?
研报提示的主要风险包括:生猪和家禽疫情风险,可能引发供应链中断或出栏量波动;原材料涨价风险,饲料成本直接影响养殖利润;养殖基地遭遇自然灾害风险,可能导致生产设施损毁或减产。这些风险均可能对农林牧渔企业经营稳定性及盈利能力产生不利影响。
你可能感兴趣
2023年三季报点评:Q3业绩环比好转但仍承压,关注新业务进展
建筑建材民生证券2023-10-28
2025三季报点评:受益黄羽肉鸡行情回暖,Q3归母净利润环比由亏转盈
国信证券2025-10-28
汽车行业周报:汽车三季报总结,Q3营收环比改善,盈利能力仍承压
交运设备申港证券2019-11-04
长安汽车2022年三季报点评:Q3业绩短期承压,自主盈利环比仍向上
国泰君安证券2022-11-02
2025年三季报点评:Q3单季收入环比改善,盈利能力仍承压
食品饮料西南证券2025-10-29
2022年三季报点评:Q3环比改善,疫情影响下盈利能力仍承压
纺织服装东吴证券2022-10-30
Q3肉鸡业务环比改善,负债率进一步下降
农林牧渔山西证券2025-10-23
手机业务环比改善,整体收入仍承压
信息技术财通证券2024-08-27
Q3外包净增人头数回暖,招聘仍承压
文化传媒财通证券2023-10-29
农产品研究跟踪系列报告(100):生猪价格环比略涨,行业现金流持续承压
农林牧渔国信证券2024-03-16