猜你想问
这份研报主要讲了什么内容?
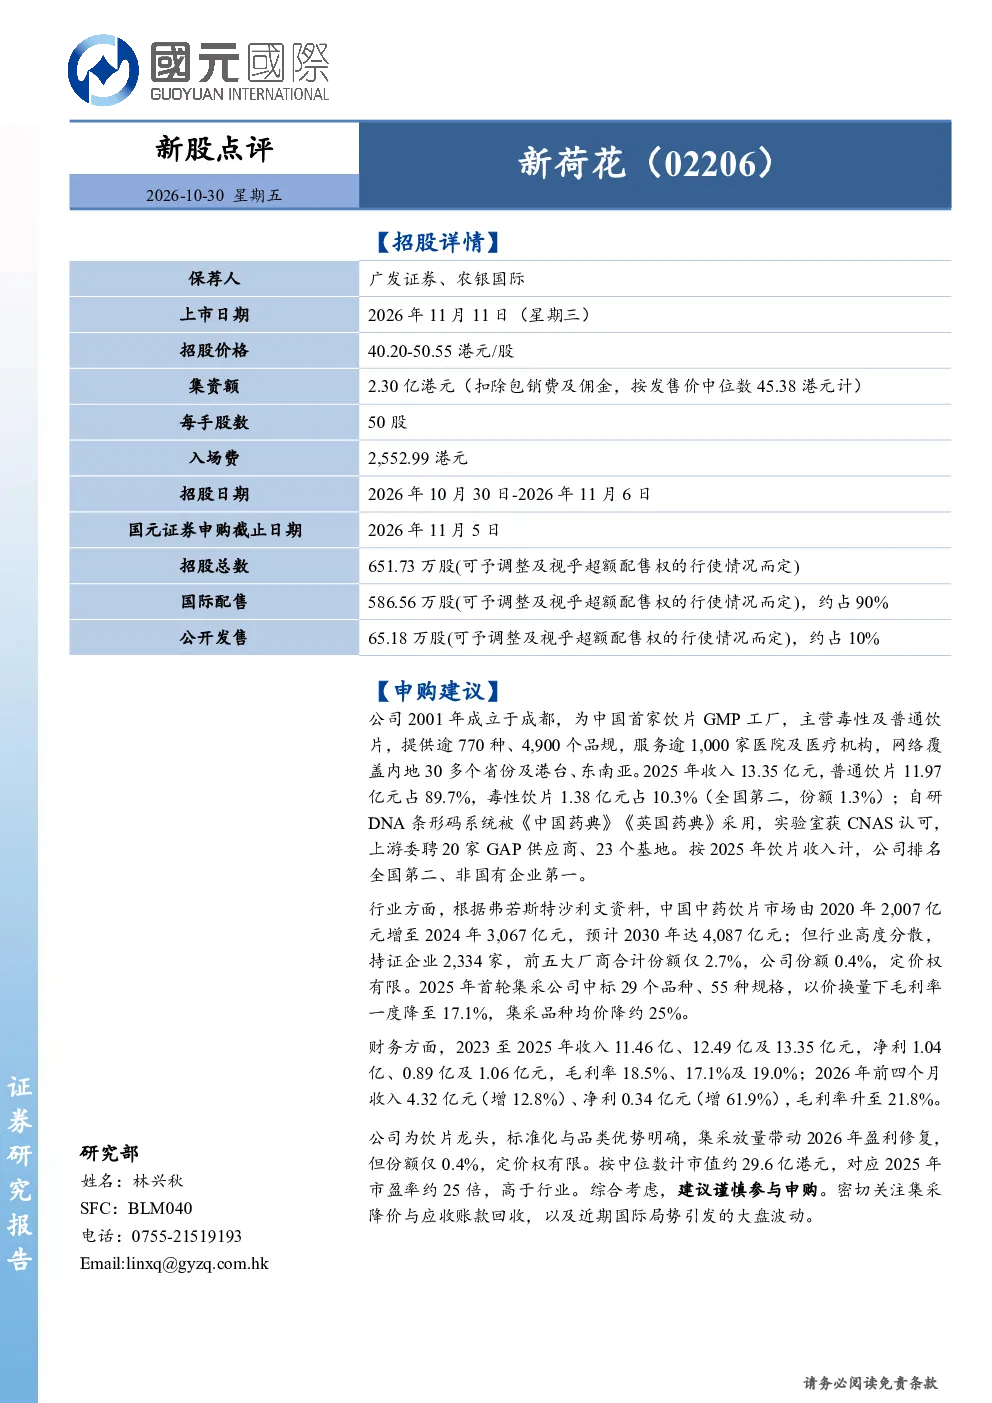
这份研报主要分析了新荷花公司的概况、行业发展趋势、财务状况以及核心观点。新荷花作为中国首家饮片GMP工厂,主营毒性及普通饮片,提供逾770种品规,服务逾1,000家医院。2025年收入13.35亿元,其中普通饮片占89.7%。行业分析显示,中国中药饮片市场规模预计2030年达4,087亿元,但高度分散,前五大厂商合计份额仅2.7%。公司2023至2025年收入稳步增长,2026年前四个月净利增61.9%。核心观点认为公司为饮片龙头,标准化与品类优势明确,但份额仅0.4%,定价权有限,建议谨慎参与申购。
中药饮片行业未来发展趋势如何?
中药饮片行业未来发展趋势呈现规模化、标准化和集中化趋势。市场规模预计2030年达4,087亿元,但当前行业高度分散,持证企业2,334家,前五大厂商合计份额仅2.7%。新荷花作为行业龙头,拥有标准化与品类优势,但市场份额仍较小。集采政策推动行业向规模化发展,未来龙头企业有望受益于市场份额提升和规模效应。同时,行业标准化和上游供应链管理将逐步改善,但整体集中度提升仍需时间。
研报对新荷花的重点分析方向是什么?
研报对新荷花的重点分析方向包括公司概况、行业地位、财务表现和核心观点。公司概况方面,新荷花是中国首家饮片GMP工厂,提供逾770种品规,服务网络覆盖30多个省份。行业地位方面,公司是全国第二大饮片企业,非国有企业第一,但市场份额仅0.4%,定价权有限。财务表现方面,公司2023至2025年收入稳步增长,2026年前四个月净利增61.9%。核心观点认为公司标准化与品类优势明确,但集采影响下毛利率有所波动,需关注盈利修复情况。
当前中药饮片市场的现状如何?
当前中药饮片市场呈现规模扩大但高度分散的现状。市场规模由2020年2,007亿元增至2024年3,067亿元,预计2030年达4,087亿元。但行业集中度低,持证企业2,334家,前五大厂商合计份额仅2.7%。新荷花作为行业龙头,市场份额仅0.4%,定价权有限。集采政策推动行业向规模化发展,但以价换量下毛利率有所波动。行业标准化和上游供应链管理逐步改善,但整体集中度提升仍需时间。
研报提示了哪些风险?
研报提示的主要风险包括集采降价、应收账款回收以及国际局势影响。集采政策可能导致行业价格下降,影响公司毛利率和盈利能力。应收账款回收风险需关注,尤其是集采品种的回款情况。此外,近期国际局势引发的大盘波动可能影响市场情绪和投资者信心。公司需密切关注政策变化和市场需求,加强供应链管理和应收账款控制,以应对潜在风险。