猜你想问
华利集团三季度业绩表现如何?
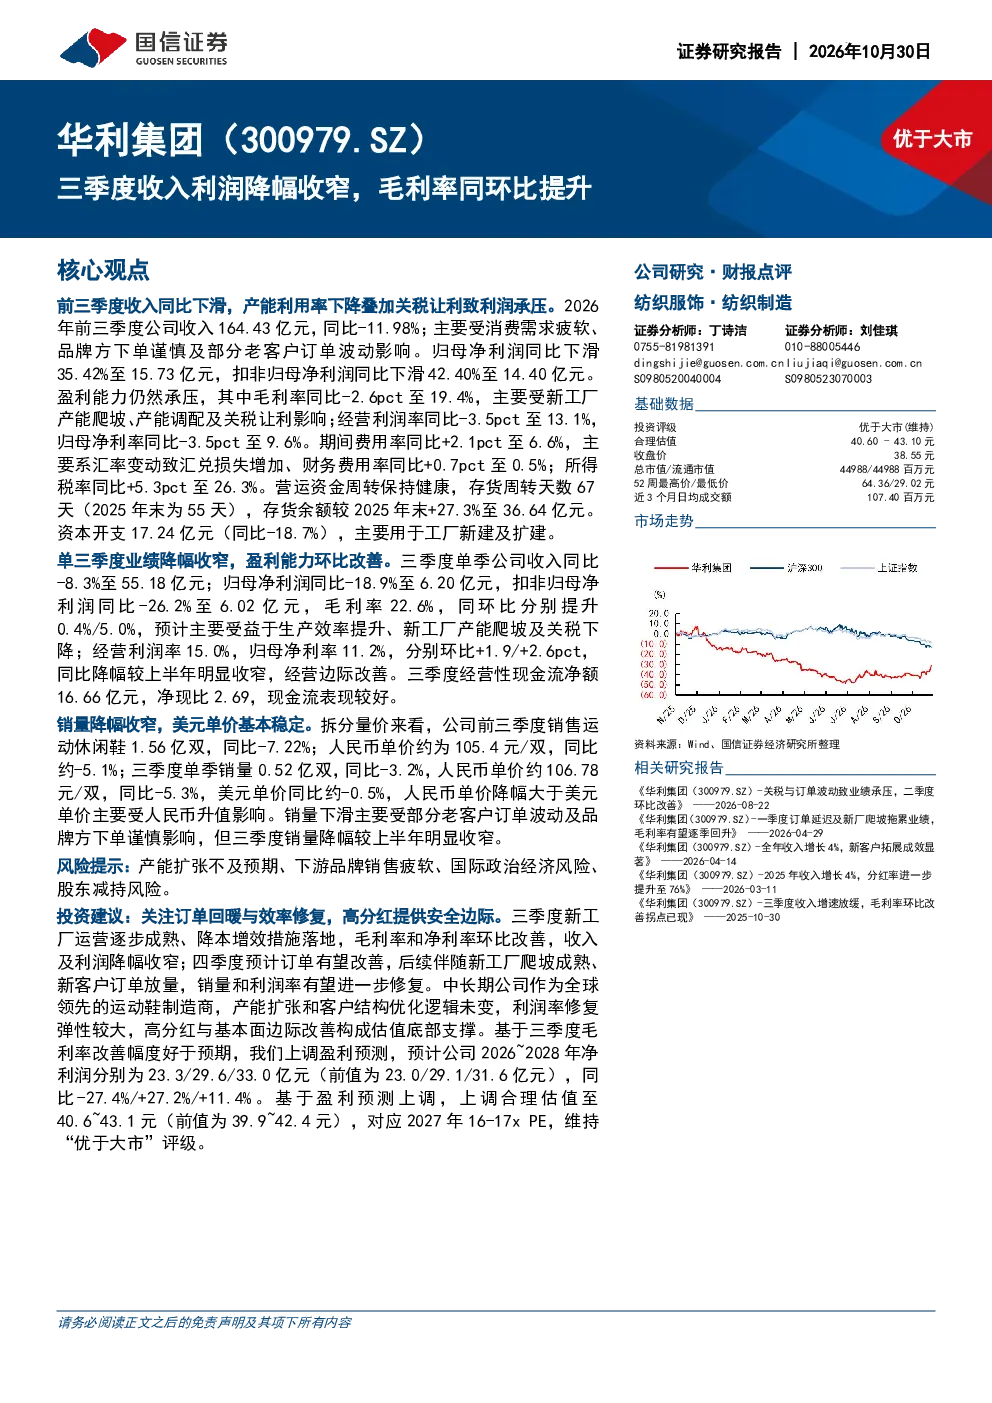
华利集团前三季度收入同比下滑,主要受消费需求疲软、品牌方下单谨慎及部分老客户订单波动影响。归母净利润同比下滑35.42%至15.73亿元,扣非归母净利润同比下滑42.40%至14.40亿元。毛利率同比-2.6pct至19.4%,经营利润率同比-3.5pct至13.1%,归母净利率同比-3.5pct至9.6%。三季度单季收入同比-8.3%至55.18亿元,归母净利润同比-18.9%至6.20亿元,扣非归母净利润同比-26.2%至6.02亿元,毛利率22.6%,同比分别提升0.4%/5.0%,预计主要受益于生产效率提升、新工厂产能爬坡及关税下降;经营利润率15.0%,归母净利率11.2%,分别环比+1.9/+2.6pct,同比降幅较上半年明显收窄,经营边际改善。三季度经营性现金流净额16.66亿元,净现比2.69,现金流表现较好。
华利集团所在行业发展趋势如何?
华利集团所处运动休闲鞋行业,当前面临消费需求疲软、品牌方下单谨慎的挑战。行业销量下滑主要受部分老客户订单波动及品牌方下单谨慎影响,但三季度销量降幅较上半年明显收窄。同时,行业受益于生产效率提升、新工厂产能爬坡及关税下降,推动毛利率改善。未来,行业发展趋势需关注消费需求恢复情况、品牌方订单回暖程度及行业竞争格局变化。
华利集团报告重点分析了哪些方向?
华利集团报告重点分析了公司三季度业绩表现、销量与价格分析、营运资金周转及资本开支情况。报告指出,公司三季度业绩降幅收窄,盈利能力环比改善,毛利率同环比提升。销量降幅收窄,美元单价基本稳定。营运资金周转保持健康,存货周转天数67天。资本开支主要用于工厂新建及扩建,同比减少。报告还分析了影响公司业绩的主要因素及未来发展趋势。
当前华利集团的市场现状如何?
当前华利集团市场现状表现为收入利润降幅收窄,盈利能力环比改善。公司前三季度收入同比下滑,但三季度单季收入降幅较上半年明显收窄。毛利率同比及环比均有所提升,经营利润率及归母净利率也实现环比改善。销量降幅收窄,美元单价基本稳定。营运资金周转保持健康,现金流表现较好。整体来看,公司经营边际有所改善,但仍面临消费需求疲软、品牌方下单谨慎等挑战。
华利集团研报提示了哪些风险?
华利集团研报提示了以下风险:产能扩张不及预期可能导致公司面临产能过剩风险;下游品牌销售疲软可能影响公司订单及收入;国际政治经济风险可能对公司的供应链及经营造成影响;股东减持风险可能对公司股价及经营稳定性造成不确定性。此外,汇率变动致汇兑损失增加、财务费用率上升等因素也可能对公司盈利能力造成压力。