猜你想问
申菱环境2026年第三季度报告核心内容有哪些?
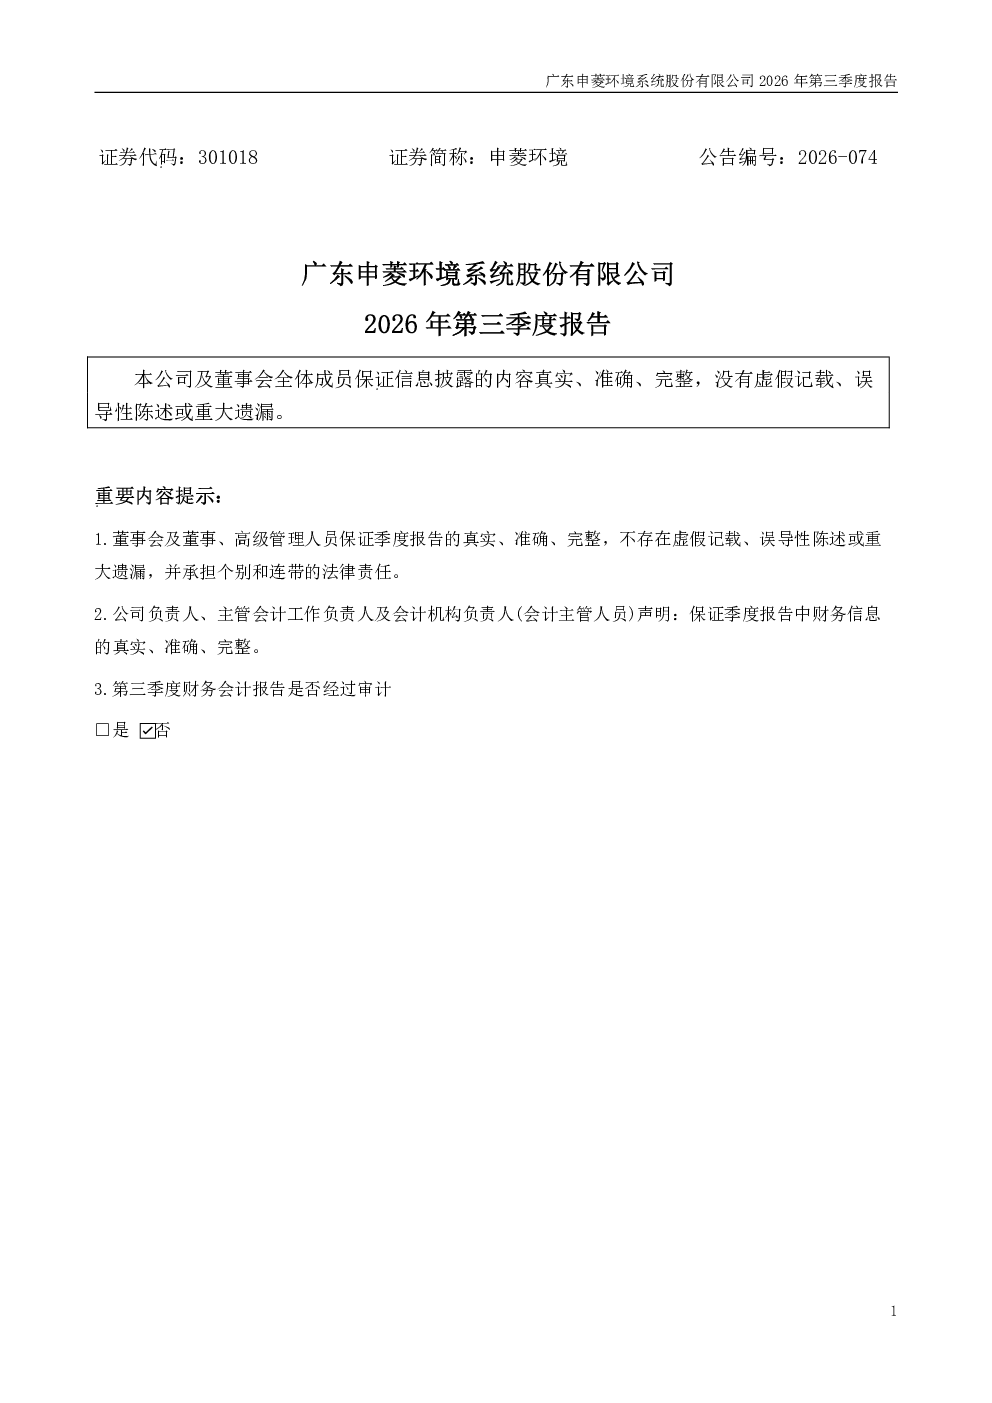
广东申菱环境系统股份有限公司2026年第三季度报告显示,公司及董事会成员保证信息披露的真实、准确、完整,不存在虚假记载、误导性陈述或重大遗漏。报告重要内容提示包括董事会及高级管理人员对季度报告真实性、准确性的保证,以及财务信息负责人的声明。报告未经过审计。主要财务数据部分,公司说明因实施资本公积转增股本,根据《企业会计准则》规定按照调整后的股数重新计算各列报期间的每股收益。非经常性损益项目方面,公司不存在其他符合非经常性损益定义的损益项目,也未将《公开发行证券的公司信息披露解释性公告第 1 号——非经常性损益》中列举的非经常性损益项目界定为经常性损益项目。股东信息部分,报告未披露普通股股东总数、优先股股东数量及前十名股东持股情况,也未披露优先股股东总数及前十名优先股股东持股情况,且未涉及限售股份变动情况。其他重要事项部分,报告未适用相关内容。季度财务报表部分,包括合并资产负债表、合并年初到报告期末利润表、合并年初到报告期末现金流量表,但未披露2026年起首次执行新会计准则调整首次执行当年年初财务报表相关项目情况。公司第三季度财务会计报告未经审计。广东申菱环境系统股份有限公司董事会于2026年10月31日发布此报告。
申菱环境所属赛道行业发展趋势如何?
广东申菱环境系统股份有限公司2026年第三季度报告显示,公司专注于环境系统领域,但报告未披露具体行业发展趋势分析。根据公开信息,环境系统行业受政策驱动明显,技术革新是核心竞争点。资本公积转增股本可能反映公司扩张需求,但需结合长期战略判断。非经常性损益项目缺失可能影响业绩稳定性评估。股东信息不透明可能增加投资决策难度。建议关注后续政策动向及公司技术路线,但本报告未提供直接行业趋势预测。
申菱环境这份报告重点分析了什么方向?
广东申菱环境系统股份有限公司2026年第三季度报告重点披露了财务数据调整说明,特别是因资本公积转增股本导致的每股收益重新计算。报告强调不存在其他非经常性损益项目,并披露了季度财务报表(合并资产负债表、利润表、现金流量表),但未披露新会计准则调整影响。股东信息缺失是另一显著特点,未披露股东总数及前十名持股情况。报告未经过审计,且未涉及限售股份变动等关键信息。建议投资者关注财务数据真实性与透明度问题。
当前申菱环境市场现状如何?
广东申菱环境系统股份有限公司2026年第三季度报告显示,公司财务信息披露符合规范,但存在股东信息不透明、未披露非经常性损益项目等局限性。资本公积转增股本导致每股收益调整,需结合历史数据综合判断盈利能力。报告未披露新会计准则调整影响,可能存在潜在会计政策变动风险。股东总数及前十名持股情况缺失,增加市场判断难度。整体而言,报告披露信息有限,需谨慎评估公司市场地位与潜在风险。
申菱环境这份研报有哪些风险提示?
广东申菱环境系统股份有限公司2026年第三季度报告存在多项风险提示:首先,报告未经过审计,财务数据真实性需依赖公司承诺;其次,股东信息缺失,无法评估股权结构稳定性;再次,资本公积转增股本导致每股收益调整,可能影响历史业绩可比性;此外,未披露非经常性损益项目,可能隐藏业绩波动风险;最后,未披露新会计准则调整影响,存在会计政策变动风险。建议投资者关注后续信息披露质量,但本报告不构成投资建议。