猜你想问
这份报告主要讲了什么内容?
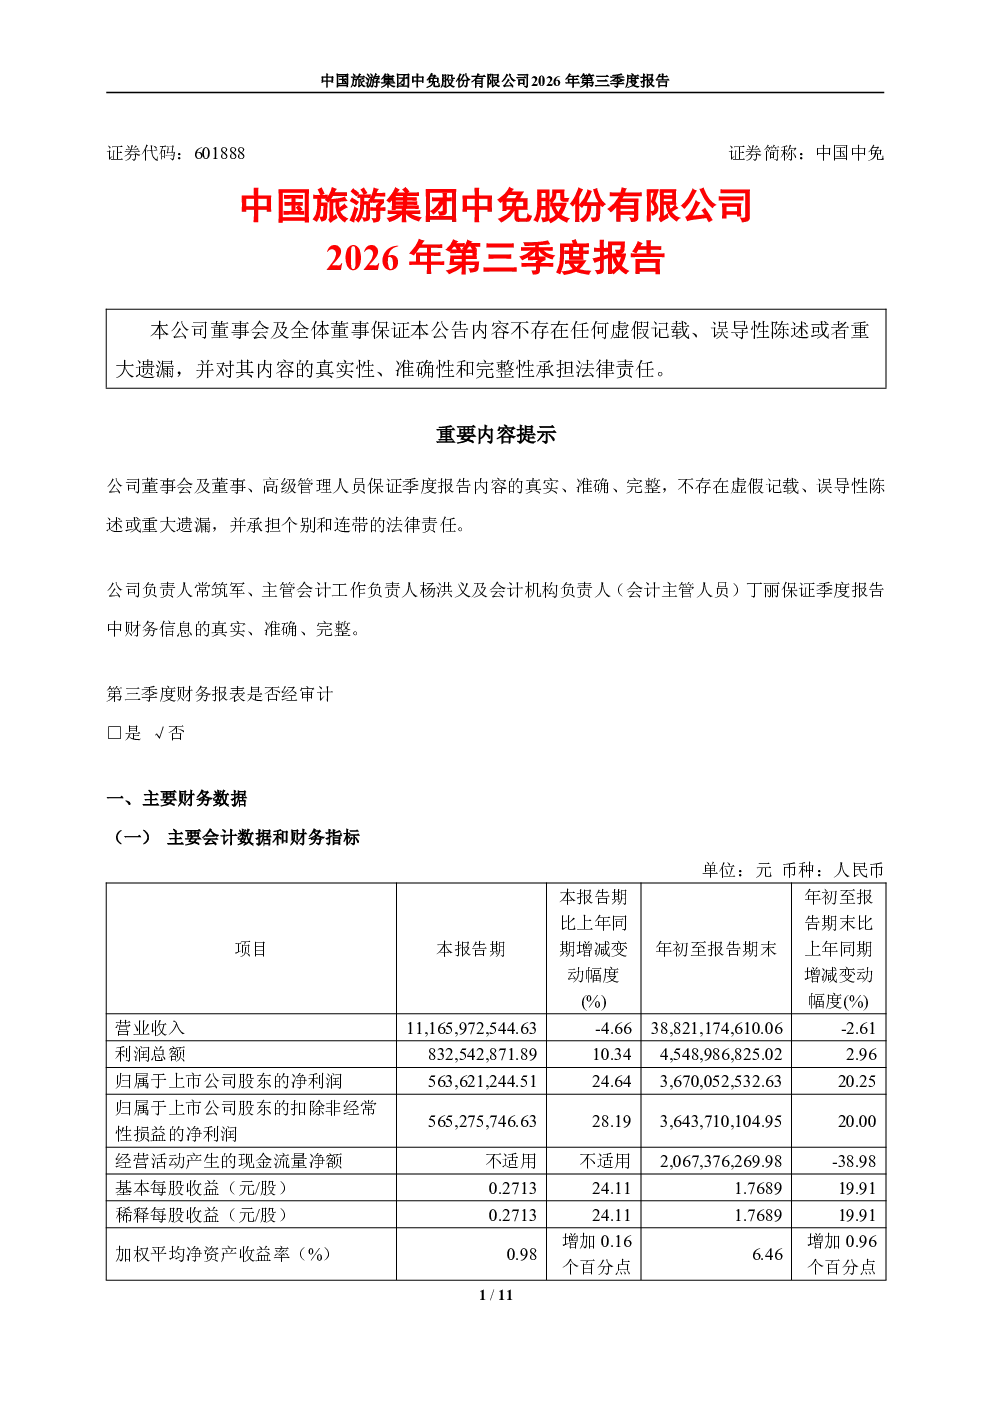
这份报告主要介绍了中国中免2026年第三季度的财务表现和经营情况。报告显示,归属于上市公司股东的净利润为56,362.12万元,同比增长24.64%;主营业务毛利率同比提升1.30个百分点;海南离岛免税市场份额同比提升逾2个百分点;国际业务同比增长71%(前三季度)。此外,报告还披露了公司完成对DFS大中华区零售业务的收购,海外业务规模持续扩大,并与上海机场合作推出全国单机场规模最大的免税品国潮专区,助力“中国制造”推广。
免税赛道未来发展趋势如何?
免税赛道未来发展趋势向好。随着国内消费升级和海南自由贸易港政策的推进,免税市场潜力巨大。中国中免作为行业龙头,持续扩大海外业务规模,并积极推动国潮产品发展,这些举措有助于巩固其市场地位。同时,海南离岛免税市场份额的提升也反映了政策红利逐步释放,行业整体增长空间广阔。
报告重点分析了哪些方面?
报告重点分析了公司财务数据、经营情况和利润分配方案。在财务数据方面,净利润和毛利率的同比增长显示公司盈利能力增强;市场份额的提升和国际业务的快速增长表明公司在国内外市场均有良好表现。在经营情况方面,完成对DFS的收购和与上海机场的合作是报告亮点,这些举措有助于公司进一步扩大规模和提升品牌影响力。利润分配方案方面,每股派发现金红利0.40元,体现了公司对股东的回报。
当前免税市场状况如何?
当前免税市场状况积极。中国中免凭借其市场地位和业务布局,在海南离岛免税市场占据重要份额,并持续扩大国际业务。公司完成对DFS的收购进一步增强了其全球竞争力。同时,与上海机场的合作推出国潮专区,也反映了免税市场对本土品牌的重视。整体来看,免税市场在政策支持和消费需求的双重驱动下,发展势头良好。
这份报告有哪些风险提示?
这份报告的风险提示主要集中在股东信息和财务报表方面。报告未披露具体股东持股情况表,但提及前10名股东及无限售流通股股东相关情况不适用转融通业务出借/归还变动说明,这可能影响未来股权结构的稳定性。此外,第三季度财务报表未经审计,相关数据可能存在不确定性。这些因素需要投资者关注。