猜你想问
这份研报主要分析了哪些核心内容?
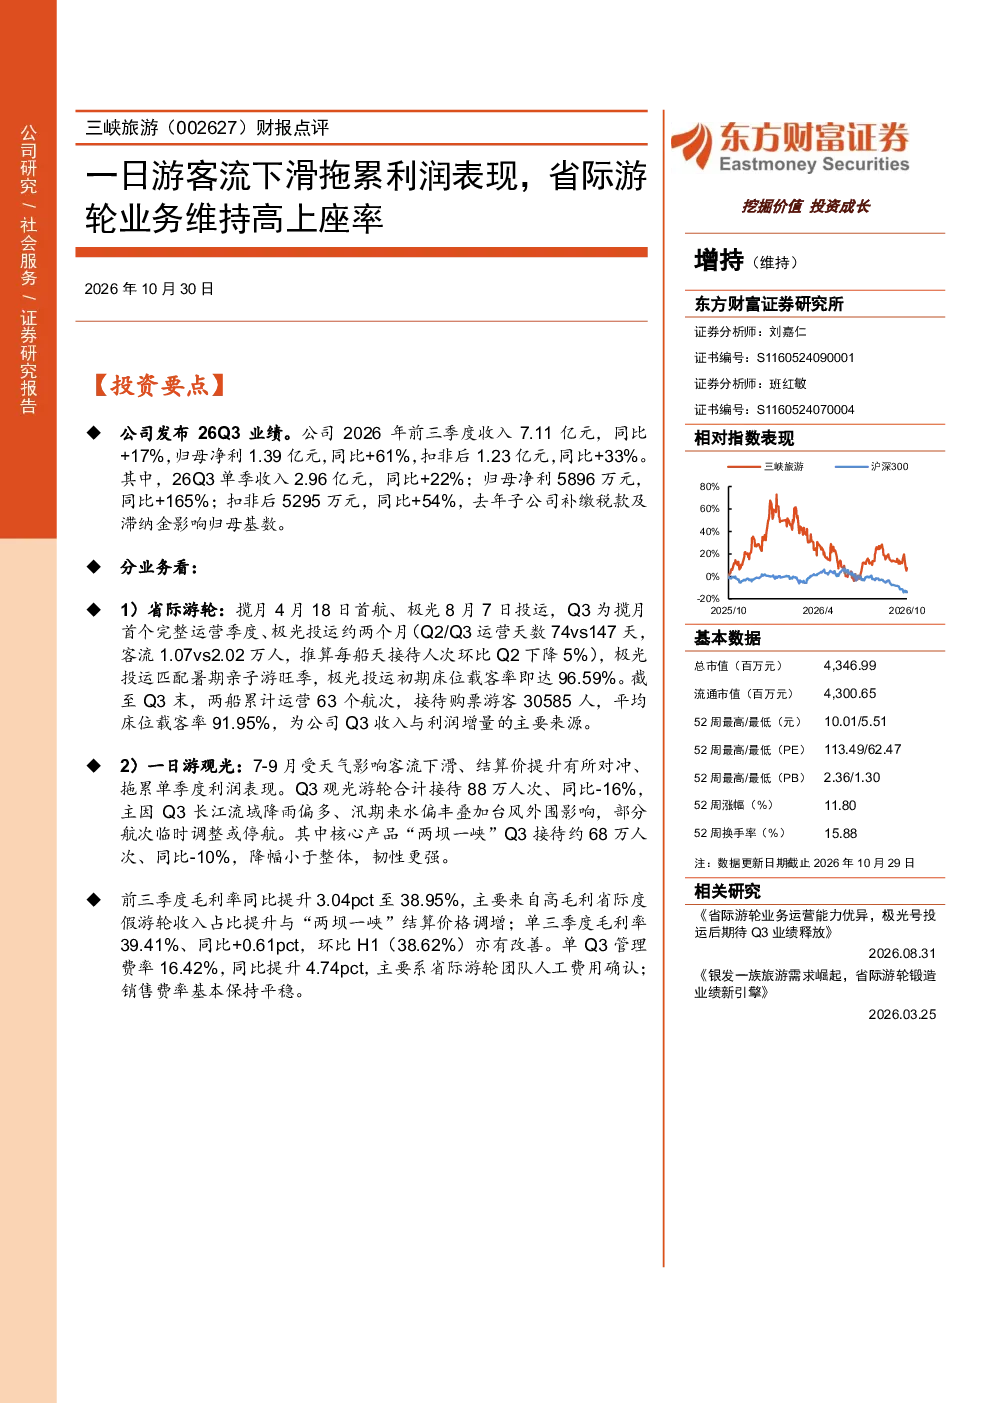
本报告点评了三峡旅游26Q3业绩,显示前三季度收入7.11亿元(同比+17%),归母净利1.39亿元(同比+61%)。省际游轮业务表现突出,揽月和极光两艘游轮Q3合计接待游客30585人,平均床位载客率91.95%,成为收入利润增长主要来源。一日游观光业务受天气影响客流下滑,但结算价提升部分对冲了负面影响。毛利率同比提升3.04pct至38.95%
省际游轮赛道未来发展趋势如何?
省际游轮业务维持高上座率,但Q4/Q1为淡季,需关注行业供给扩容影响。报告建议结合上座率和客单价评估后续产品力,目前两艘新船已投入运营,未来需持续关注其产品竞争力及市场接受度。长江游轮行业整体发展趋势需结合供需关系、产品创新及服务提升等多维度分析
研报重点分析了哪些业务方向?
报告重点分析了省际游轮和一日游观光业务。省际游轮方面,详细披露了揽月和极光两船的运营数据,Q3床位载客率达96.59%,成为业绩增长引擎。一日游业务则指出天气因素导致客流下滑,但通过提升结算价缓解了部分压力。毛利率方面,高毛利游轮收入占比提升是主要驱动因素
当前旅游市场整体状况如何?
当前旅游市场一日游业务受季节性因素影响明显,Q3客流环比下降,但核心产品“两坝一峡”降幅小于整体。省际游轮业务表现强劲,但淡季因素和行业供给增加带来挑战。整体市场需关注宏观经济波动、消费意愿变化及行业竞争格局演变
研报提示了哪些主要风险?
报告提示的主要风险包括宏观经济波动可能影响旅游消费支出、上座率不及预期将拖累业绩表现、以及自然灾害等不可抗力因素对运营安全的影响。此外,行业供给扩容可能加剧竞争,需关注新进入者带来的市场变化
你可能感兴趣
12-03 三峡旅游2026年三季报点评省际游轮贡献增量Q3传统业务略有承压 10640
未知机构2026-10-29
三峡旅游(002627)2026年三季报点评:Q3传统业务略有承压,省际游轮贡献增量
华创证券2026-10-29
森马服饰(002563)财报点评:25H1费用高增导致利润下滑,维持高分红
东方财富2025-08-26
2022年一季报点评:新单业务下滑趋势改善,投资表现拖累利润大幅负增
金融华创证券2022-04-28
年报点评报告:客户销量波动拖累业绩表现,新兴业务维持高增
交通运输国盛证券2025-04-26
2021Q2财报点评:利润和净利率大超市场预期,1P业务拖累营收增长
东吴证券2021-08-26
21年中报财报点评:持续升级快递网络,高基数导致利润同比下滑
交通运输国信证券2021-08-27
2020年一季报点评:20Q1收入小幅下滑,费用投放拖累利润表现
食品饮料民生证券2020-04-29
2020年一季度业绩预告点评:20Q1营收小幅下滑,疫情期间费用投放拖累利润表现
食品饮料民生证券2020-04-26
2021年年报点评:21年主业经营平稳,毛利率下滑拖累利润表现
民生证券2022-03-17