猜你想问
这份研报的核心内容是什么?
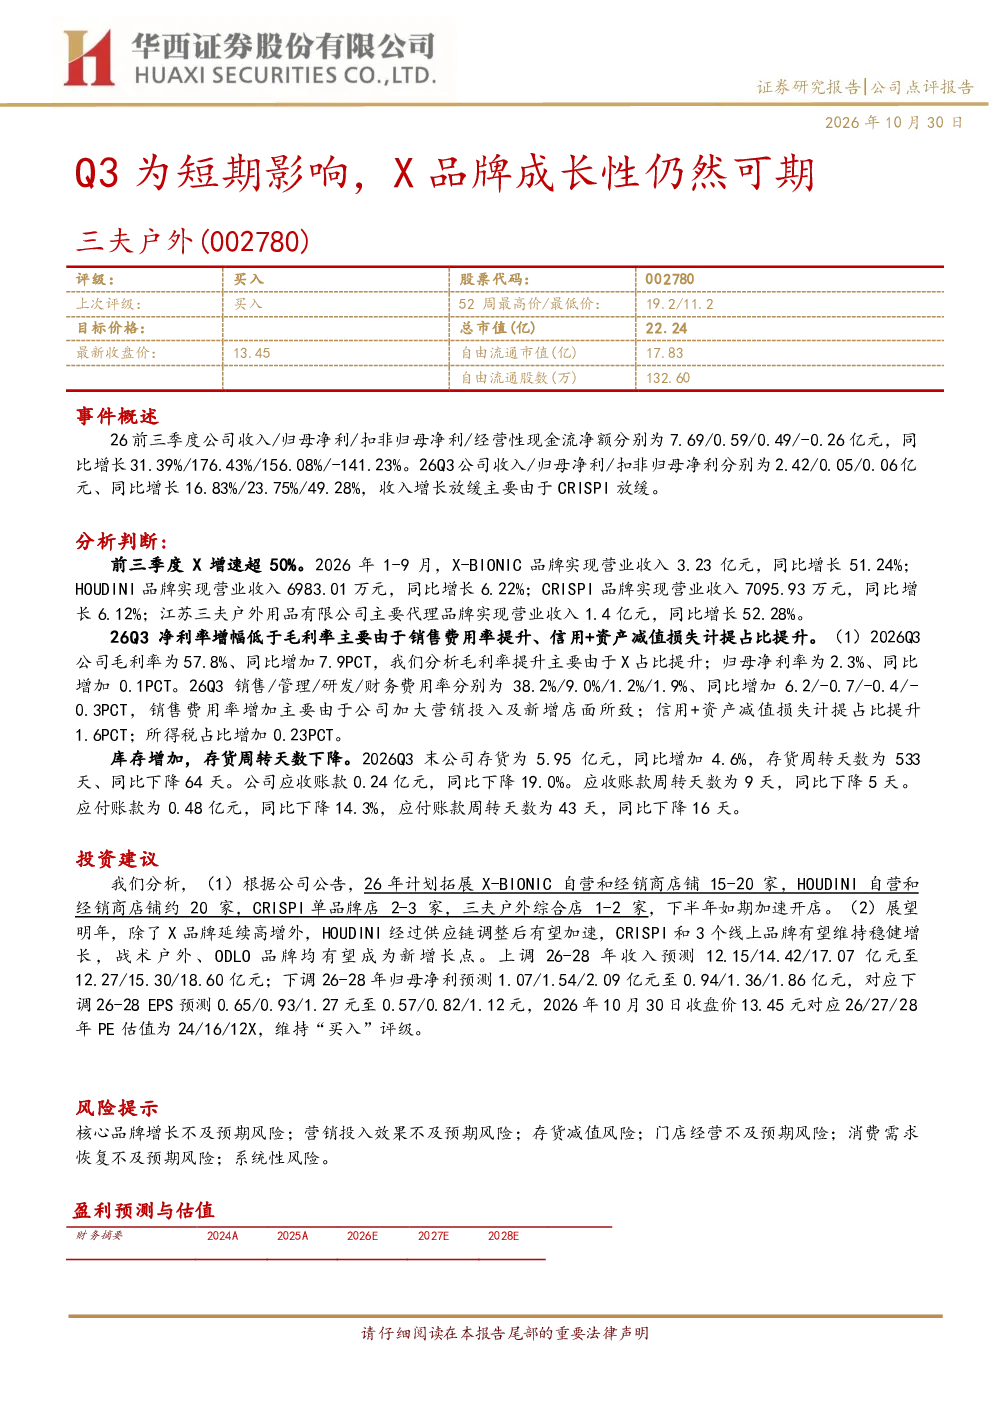
本报告分析了三夫户外前三季度的业绩表现,指出Q3收入增长放缓主要由于CRISPI放缓。报告显示,公司总收入/归母净利/扣非归母净利分别为7.69/0.59/0.49亿元,同比增长31.39%/176.43%/156.08%。X-BIONIC品牌收入3.23亿元(同比增长51.24%),HOUDINI和CRISPI品牌收入增速放缓,但江苏三夫户外用品有限公司主要代理品牌收入增长52.28%。Q3毛利率57.8%,归母净利率2.3%,营运能力有所改善,存货周转天数减少。公司计划下半年加速开店,X品牌延续高增,HOUDINI有望加速,CRISPI和3个线上品牌维持稳健增长,战术户外、ODLO品牌成为新增长点。
户外用品行业发展趋势如何?
户外用品行业呈现多元化发展趋势,功能性户外品牌如X-BIONIC持续高增长,传统户外品牌如HOUDINI和CRISPI增速放缓但保持稳健,代理品牌收入增长显著。线上渠道和新兴品牌如战术户外、ODLO成为新的增长点。行业整体受益于消费升级和户外运动普及,但面临品牌竞争加剧、成本上升和需求波动等挑战。公司通过多品牌战略和渠道拓展应对市场变化,未来增长潜力取决于品牌建设和市场拓展效果。
报告重点分析了哪些方面?
报告重点分析了三夫户外的多品牌业绩表现,特别是X-BIONIC的高增长和HOUDINI的加速潜力。同时关注公司营运能力改善,如存货周转天数减少和费用率优化。报告还预测了公司未来几年的收入和利润增长,上调至12.27/15.30/18.60亿元,但下调EPS预测至0.57/0.82/1.12元,对应PE估值为24/16/12倍,维持“买入”评级。此外,报告还分析了公司加速开店、品牌拓展和风险因素。
当前户外用品市场现状如何?
当前户外用品市场呈现品牌集中度提升和产品多元化趋势。功能性户外品牌凭借技术优势保持高增长,传统户外品牌面临转型压力,但通过品牌升级和渠道拓展实现稳健发展。线上渠道成为重要增长引擎,新兴品牌如战术户外、ODLO等凭借差异化产品获得市场关注。市场竞争激烈,品牌需要持续投入研发和营销以保持竞争力。三夫户外通过多品牌战略和渠道拓展应对市场变化,但需关注品牌增长和门店经营风险。
研报提示了哪些风险?
本报告提示的主要风险包括核心品牌增长不及预期、营销投入效果不及预期、存货减值、门店经营不及预期、消费需求恢复不及预期和系统性风险。公司多品牌战略依赖各品牌自身增长,若核心品牌X-BIONIC增长放缓,可能影响整体业绩。加大营销投入可能增加费用率,若效果不及预期将影响利润。存货增加存在减值风险,门店扩张需关注经营效益。消费需求恢复不及预期和系统性风险可能对公司业绩产生不利影响。