猜你想问
这份国债日报的核心内容是什么?
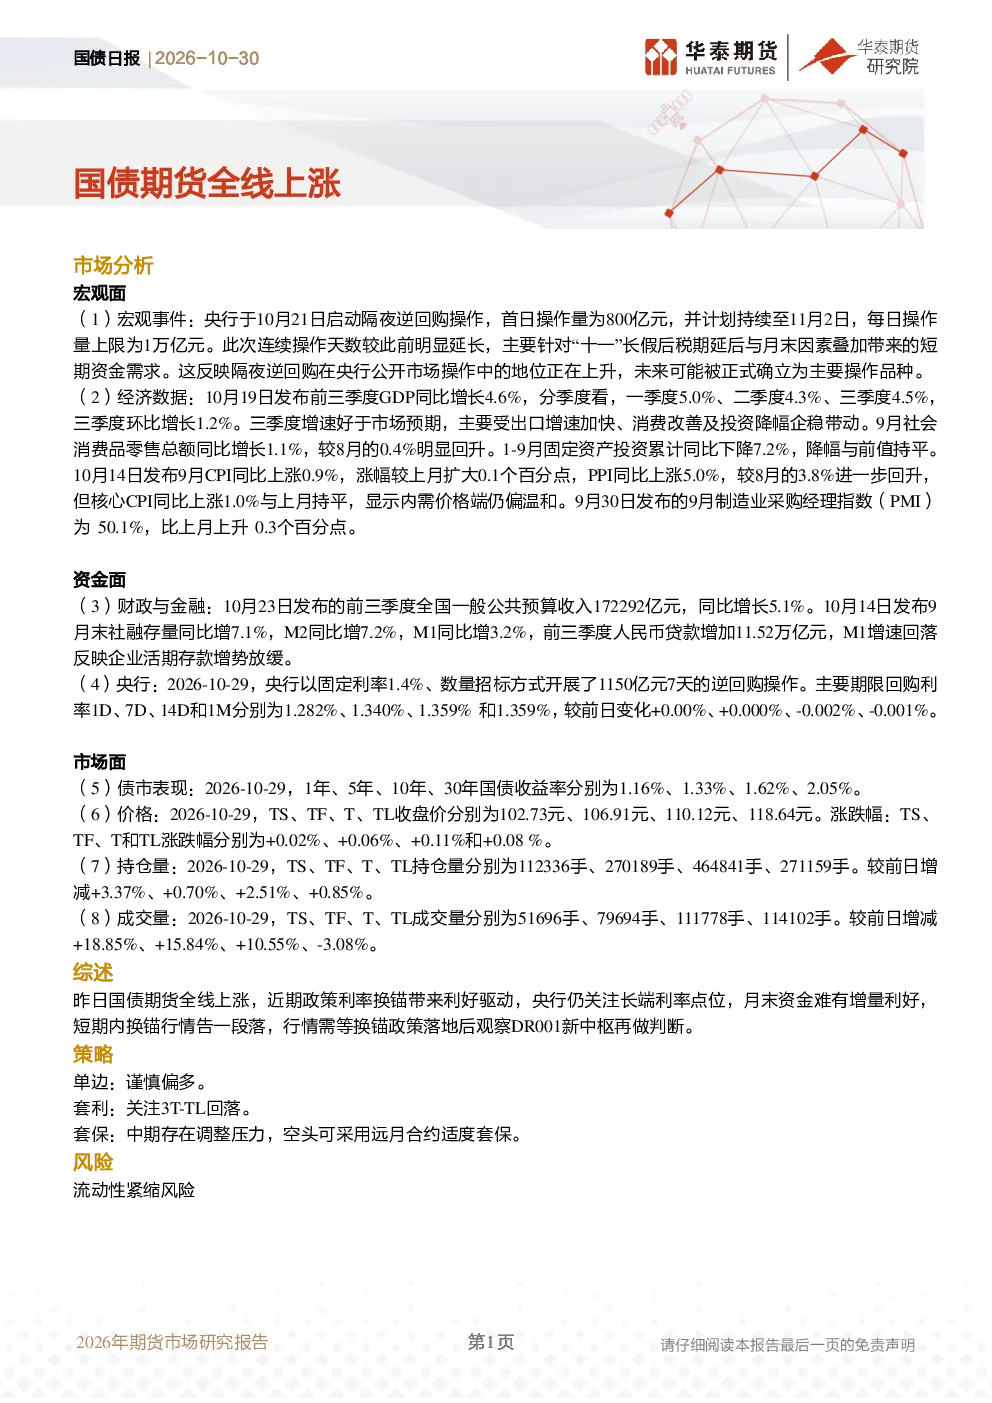
这份国债日报主要分析了2026年10月30日的国债市场情况。报告涵盖了宏观面,如央行操作、GDP增速、CPI和PPI数据、PMI指数等;资金面,包括公共预算收入、社融存量、M2和M1增速等;以及市场表现,详细列出了国债收益率和各期限国债期货的收盘价、涨跌幅、持仓量与成交量变化。报告还结合这些数据进行了市场分析和策略建议,并对潜在风险进行了提示。
国债市场未来发展趋势如何?
国债市场未来发展趋势需关注政策利率换锚的影响。央行近期通过隔夜逆回购操作提升其在公开市场操作中的地位,同时三季度GDP增速好于预期,显示经济受出口、消费和投资改善带动。CPI温和上涨,PPI回落,PMI小幅上升,表明内需价格端仍偏温和。国债收益率和期货价格近期有所波动,反映市场对政策利率换锚的预期。短期内,换锚行情可能告一段落,需等待政策落地后观察DR001新中枢再做判断。资金面方面,M1增速回落显示企业活期存款增势放缓,但M2增速仍较高,表明流动性总体充裕。国债期货持仓量增加,成交量活跃,市场情绪较为敏感。投资者需关注长端利率点位变化,以及月末资金流动情况。
报告重点分析了哪些方向?
报告重点分析了国债市场的宏观面、资金面和市场表现。在宏观面,关注了央行公开市场操作、GDP增速、CPI和PPI数据、PMI指数等关键指标,这些数据反映了经济基本面和货币政策方向。资金面方面,分析了公共预算收入、社融存量、M2和M1增速等,其中M1增速回落提示企业活期存款增势放缓。市场表现部分详细列出了国债收益率和各期限国债期货的价格、涨跌幅、持仓量与成交量变化,揭示了市场情绪和资金流向。报告还结合这些数据进行了市场分析,并对政策利率换锚的影响进行了深入探讨。
当前国债市场现状如何判断?
当前国债市场现状表现为政策利率换锚带来的利好驱动,国债期货全线上涨。央行通过隔夜逆回购操作提升其在公开市场操作中的地位,同时三季度GDP增速好于预期,显示经济受出口、消费和投资改善带动。CPI温和上涨,PPI回落,PMI小幅上升,表明内需价格端仍偏温和。国债收益率和期货价格近期有所波动,反映市场对政策利率换锚的预期。资金面方面,M2增速仍较高,表明流动性总体充裕,但M1增速回落显示企业活期存款增势放缓。国债期货持仓量增加,成交量活跃,市场情绪较为敏感。央行仍关注长端利率点位,月末资金难有增量利好,短期内换锚行情可能告一段落,需等待政策落地后观察DR001新中枢再做判断。
研报提示了哪些风险?
研报提示的主要风险是流动性紧缩风险。虽然M2增速仍较高,但M1增速回落显示企业活期存款增势放缓,这可能预示着未来流动性可能面临压力。此外,政策利率换锚的影响尚不明确,市场需等待政策落地后观察DR001新中枢再做判断。长端利率点位的变化也可能带来不确定性。国债期货持仓量增加,市场情绪较为敏感,任何政策变动或经济数据的发布都可能引发市场波动。投资者需密切关注央行公开市场操作、宏观数据发布、政策利率调整等信息,并评估潜在风险。在操作上,建议单边谨慎,关注套利机会,并适度进行套保。