猜你想问
高盛这款票据具体是什么产品?
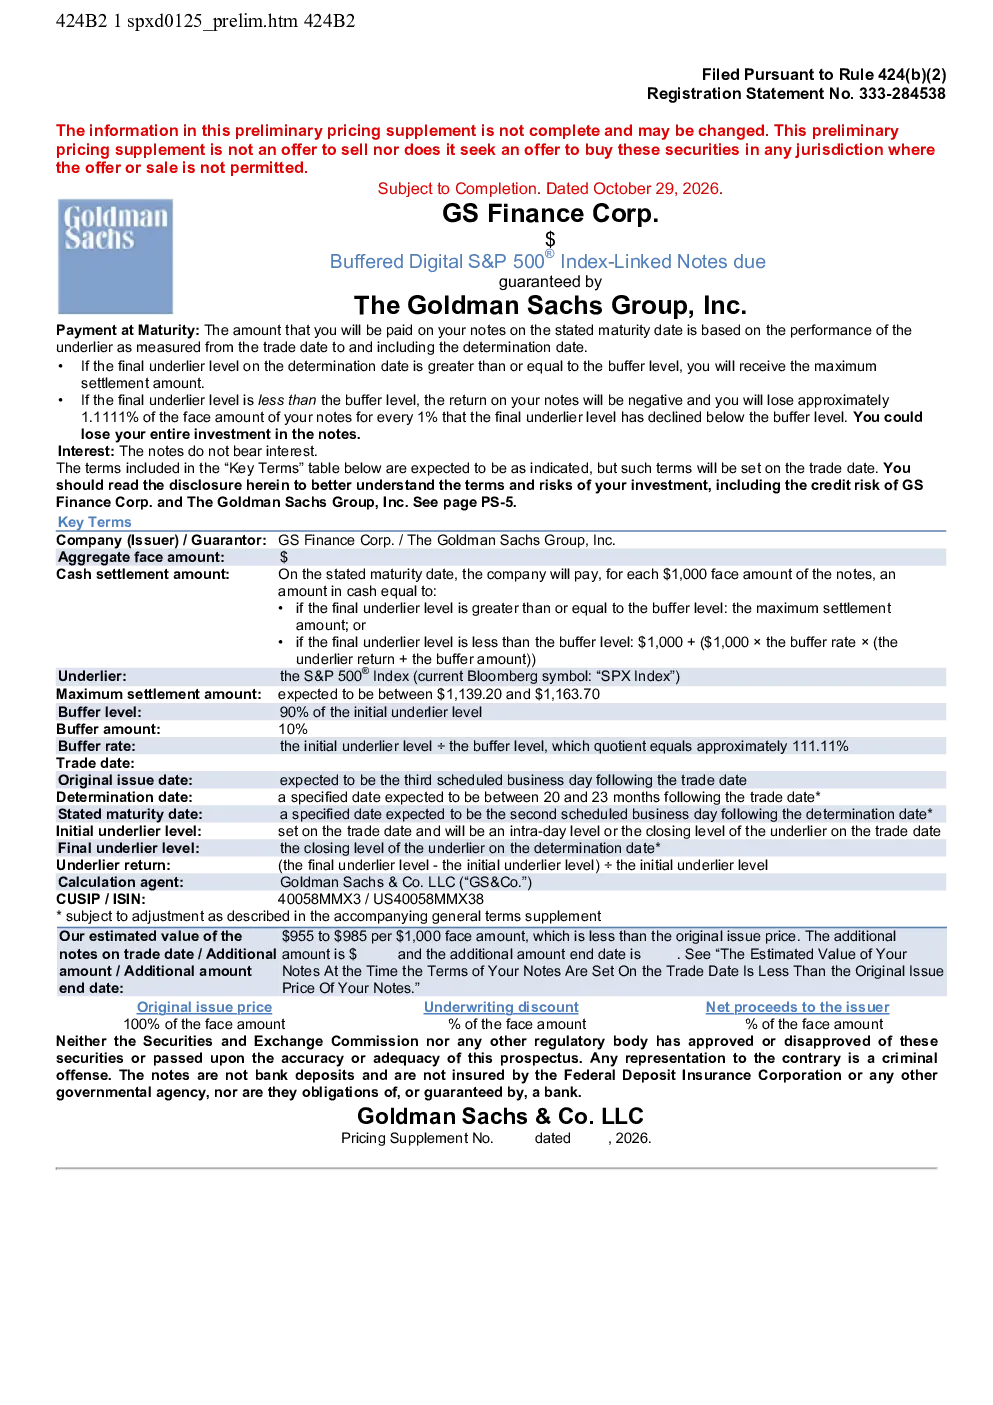
高盛金融公司担保的缓冲型数字标普500®指数联结票据,到期日为2026年10月29日。若标普500®指数最终水平不低于初始水平的90%(缓冲水平),投资者获得最高结算金额(预计1139.20美元至1163.70美元);若低于缓冲水平,最低损失约等于面额的1.1111%。\n\n该票据为高风险投资工具,收益与标普500®指数挂钩,但存在本金损失风险。二级市场流动性不确定,且税务后果尚不明确。投资者需充分评估信用风险、市场波动及自身风险承受能力。
标普500指数表现如何影响票据收益?
若标普500®指数最终水平不低于初始水平的90%(缓冲水平),投资者获得最高结算金额(预计1139.20美元至1163.70美元)。若标普500®指数最终水平低于缓冲水平,投资者将产生负回报,损失金额根据标的资产表现计算,最低损失约等于面额的1.1111%。例如,若标普500®指数最终水平为初始水平的200%,投资者获得最高结算金额;若为初始水平的220%,投资者损失约75.556%的投资。\n\n该票据为高风险投资工具,收益与标普500®指数挂钩,但存在本金损失风险。二级市场流动性不确定,且税务后果尚不明确。投资者需充分评估信用风险、市场波动及自身风险承受能力。
投资这类票据需要注意哪些行业发展趋势?
该票据为高风险投资工具,收益与标普500®指数挂钩,但存在本金损失风险。二级市场流动性不确定,且税务后果尚不明确。投资者需充分评估信用风险、市场波动及自身风险承受能力。\n\n从行业发展趋势看,数字联结票据属于结构性票据,其价值受底层资产表现和二级市场供需影响。随着市场对复杂衍生品认知加深,投资者需关注宏观利率环境、信用利差变化及市场情绪波动对票据估值的影响。该票据不计利息,回报可能低于可比债券,投资者无权获得基础股票的股东权利或分配。
高盛这款票据目前市场表现如何?
票据在交易日的估值可能低于原始发行价,主要受承销折扣、费用及信用利差影响。二级市场价格受多种不可预测因素影响,包括利率、信用状况、市场波动等。GS&Co.可能提供做市,但无义务持续做市,且报价可能受市场变化影响。\n\n投资者需关注票据的二级市场流动性,部分票据可能因交易量小导致买卖价差扩大。此外,税务风险尚不明确,美国联邦所得税后果可能存在资本利得或损失的不确定性。非美国持有人可能面临FATCA预扣税。该票据为高风险投资工具,存在本金损失风险。投资者需充分评估信用风险、市场波动及自身风险承受能力。
投资高盛这款票据存在哪些风险?
主要风险包括:结构、估值及二级市场销售风险,票据在交易日的估值可能低于原始发行价,二级市场价格受多种不可预测因素影响;信用风险,投资者依赖发行人(GS Finance Corp.)和担保人(The Goldman Sachs Group, Inc.)的信用状况;投资损失风险,若标普500®指数低于缓冲水平,投资者可能损失全部投资;税务风险,美国联邦所得税后果尚不明确,非美国持有人可能面临FATCA预扣税;其他风险,票据不计利息,回报可能低于可比债券,投资者无权获得基础股票的股东权利或分配。\n\n该票据为高风险投资工具,收益与标普500®指数挂钩,但存在本金损失风险。二级市场流动性不确定,且税务后果尚不明确。投资者需充分评估信用风险、市场波动及自身风险承受能力。