猜你想问
这份研报主要分析了什么内容?
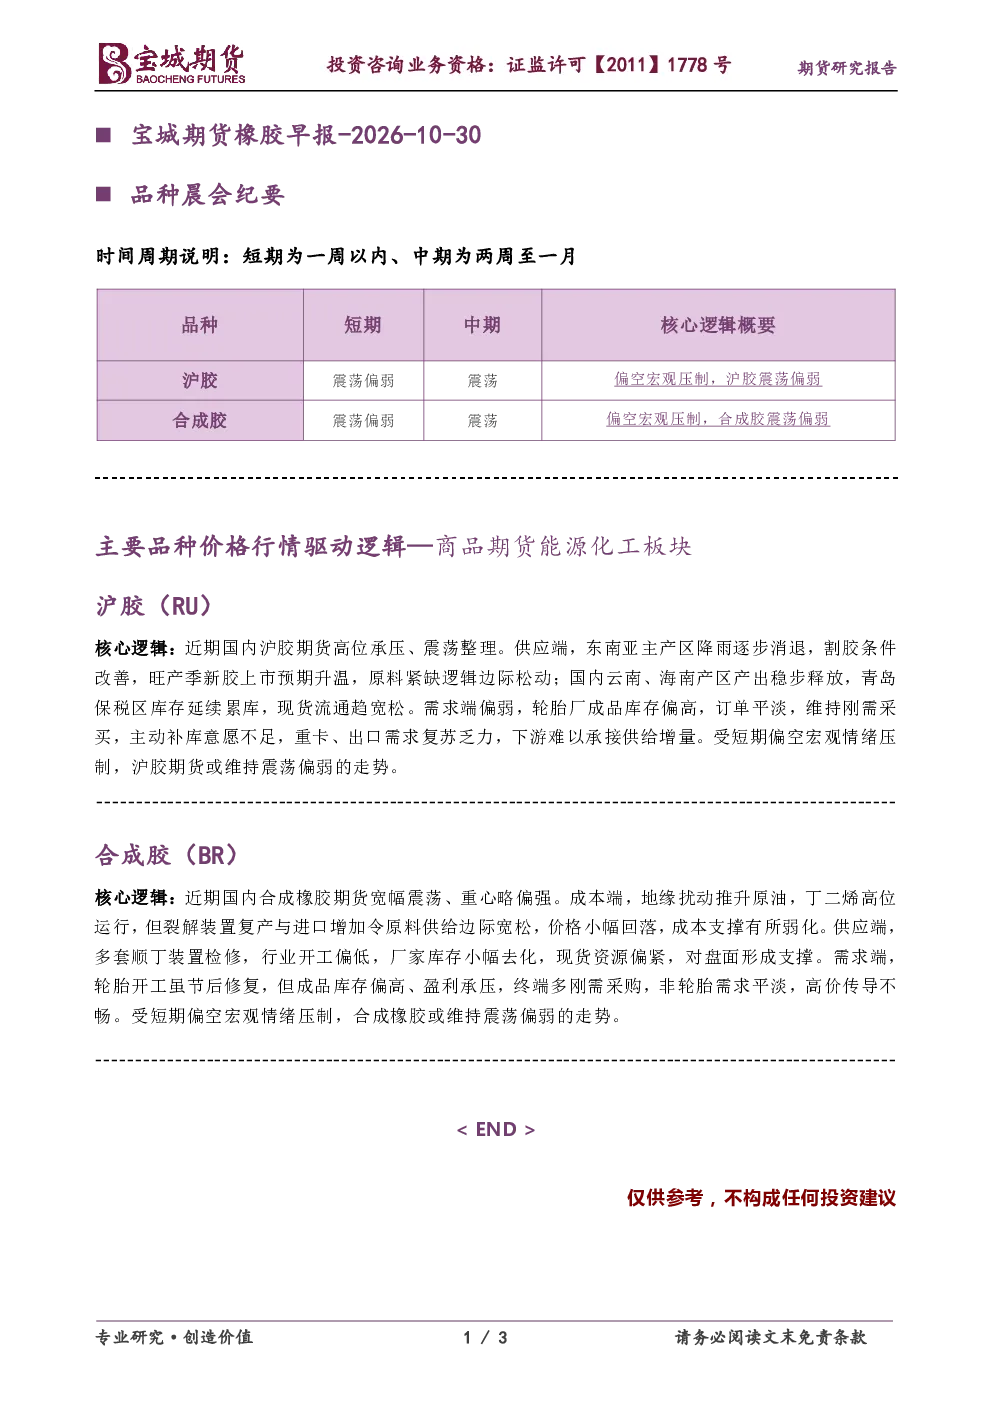
这份研报主要分析了沪胶(RU)和合成胶(BR)的市场动态。沪胶方面,报告指出近期国内沪胶期货高位承压、震荡整理,供应端因东南亚主产区割胶条件改善及国内产区产出增加而边际宽松,需求端轮胎厂成品库存偏高、订单平淡,下游补库意愿不足,整体呈现震荡偏弱走势。合成胶方面,报告提到期货宽幅震荡、重心略偏强,成本端受原油及丁二烯影响但供给边际宽松,供应端因装置检修库存小幅去化,需求端轮胎开工修复但库存高企、盈利承压,高价传导不畅,同样呈现震荡偏弱态势。
橡胶行业未来发展趋势如何?
橡胶行业未来发展趋势需关注供需两端变化。供应端,东南亚主产区产量变化及国内产区节奏将影响市场平衡,需警惕旺产季新胶上市带来的供应压力。需求端,轮胎行业景气度及替代品使用情况是关键变量,当前轮胎开工虽修复但库存高企,下游补库谨慎,重卡及出口需求复苏乏力,需持续跟踪行业盈利及订单情况。成本端,原油价格波动及丁二烯供需关系将影响合成胶成本支撑力度。整体来看,短期橡胶市场或维持震荡格局,长期需结合宏观经济及行业基本面变化综合判断。
研报重点分析了哪些方向?
研报重点分析了沪胶和合成胶的供需基本面及市场动态。沪胶方面,重点关注东南亚割胶条件改善带来的供应宽松预期,以及国内云南、海南产区产出节奏和青岛保税区库存变化,同时跟踪轮胎厂成品库存及订单情况。合成胶方面,则重点考察丁二烯等原料成本变动、装置检修对供应的影响,以及轮胎开工率、成品库存和盈利水平对需求端的制约。此外,报告也提及了宏观情绪对市场情绪的短期影响,但未涉及具体投资建议。
当前橡胶市场现状如何判断?
当前橡胶市场现状呈现供需偏弱、价格承压的震荡格局。沪胶期货高位承压,主要受供应端东南亚割胶改善预期及国内产出增加的宽松影响,而需求端轮胎厂成品库存偏高、订单平淡,下游补库意愿不足,重卡及出口需求复苏乏力,整体供需失衡导致价格承压。合成胶期货虽受成本端支撑,但原料供给边际宽松削弱成本支撑,同时供应端装置检修带动库存小幅去化,需求端轮胎行业盈利承压、高价传导不畅,同样呈现震荡走势。市场整体受短期偏空宏观情绪压制,缺乏明确方向性指引。
研报有哪些需要关注的风险提示?
研报提示的风险点主要集中在供需基本面变化及宏观层面影响。首先,东南亚主产区天气变化可能影响割胶节奏,进而改变供应预期;国内产区产出释放速度超出预期也可能加剧市场宽松。其次,轮胎行业景气度下滑可能导致需求持续疲软,库存去化不及预期将压制价格。再次,成本端原油及丁二烯价格波动可能影响合成胶成本支撑,若原料价格大幅回落或反弹均可能传导至下游。此外,宏观层面政策变化、地缘政治冲突等不确定性因素也可能干扰市场情绪,需持续关注相关动态。