猜你想问
这份研报主要分析了什么内容?
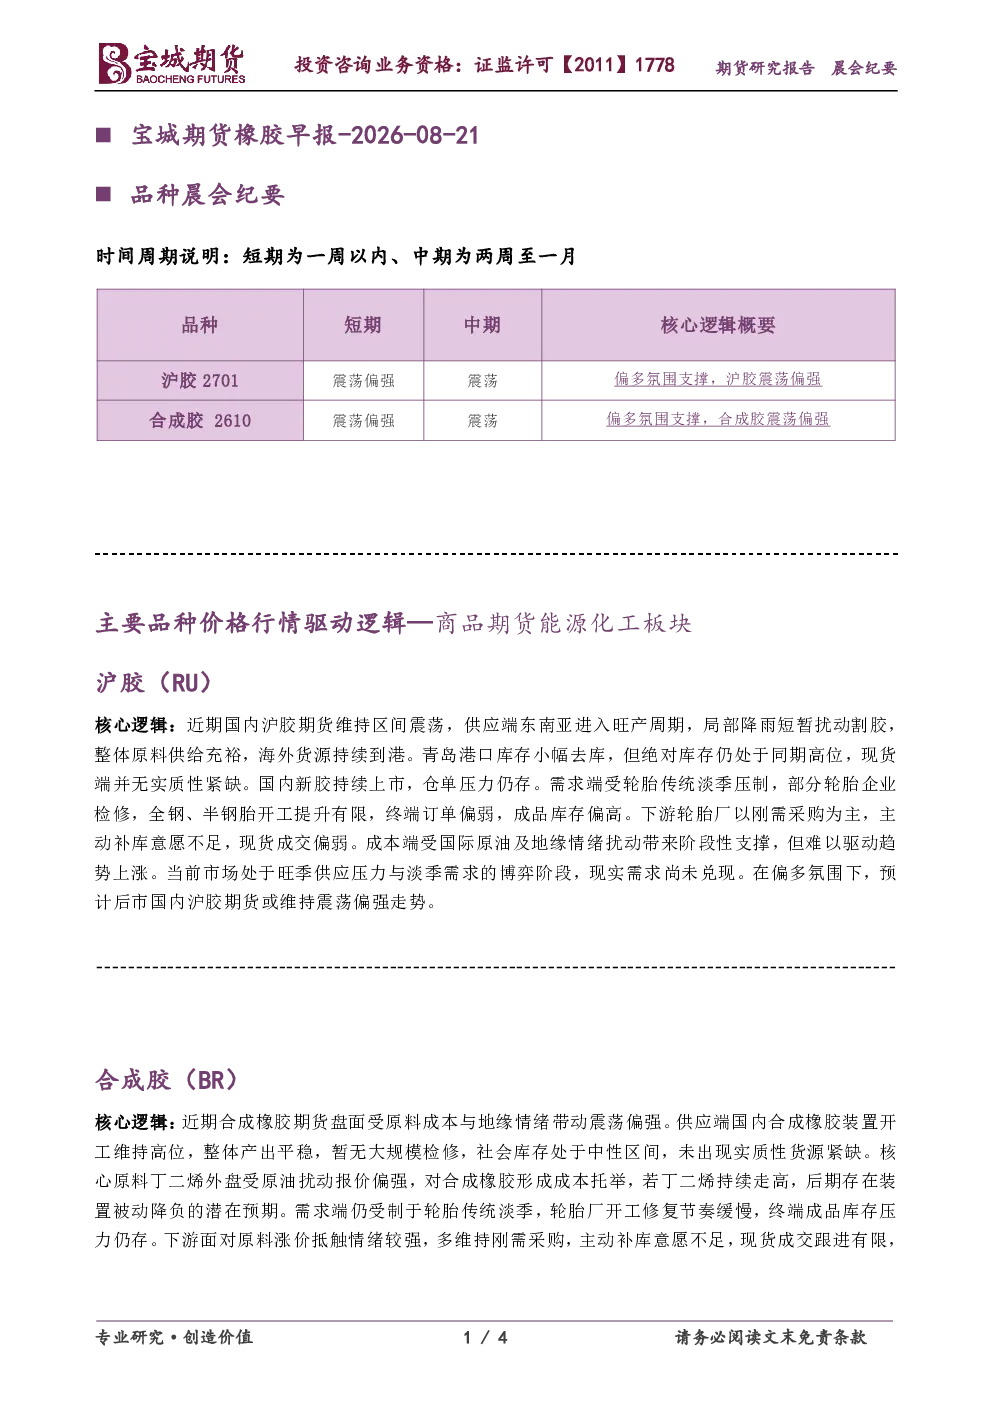
这份研报主要分析了沪胶和合成胶的市场情况。沪胶方面,报告指出国内沪胶期货维持区间震荡,东南亚进入旺产周期导致原料供给充裕,青岛港口库存高位,现货端无实质性紧缺。需求端受轮胎传统淡季压制,轮胎企业检修,开工提升有限,终端订单偏弱,成品库存偏高。成本端受国际原油及地缘情绪阶段性支撑,但难以驱动趋势上涨。合成胶方面,报告指出期货盘面受原料成本与地缘情绪带动震荡偏强,国内装置开工高位,产出平稳,社会库存中性,核心原料丁二烯外盘受原油扰动报价偏强,形成成本托举。需求端受轮胎传统淡季影响,轮胎厂开工修复缓慢,成品库存压力存,下游多维持刚需采购,主动补库意愿不足。整体来看,市场处于旺季供应压力与淡季需求的博弈阶段,现实需求尚未兑现。
橡胶行业未来发展趋势如何?
橡胶行业未来发展趋势方面,报告指出东南亚进入旺产周期将导致原料供给持续充裕,青岛港口库存高位可能持续,轮胎传统淡季影响下需求端恢复缓慢,这将对市场形成压力。同时,国际原油及地缘情绪的波动可能阶段性支撑成本端,但难以驱动趋势上涨。合成胶方面,核心原料丁二烯的成本支撑作用可能持续,但下游轮胎开工修复缓慢将限制需求释放。市场整体可能处于供应压力与需求恢复的博弈阶段,预计短期内维持震荡偏强走势,但长期需关注供需关系的变化。
报告重点分析了哪些方向?
报告重点分析了沪胶和合成胶的供需关系及市场走势。沪胶方面,重点关注东南亚旺产周期带来的供应压力、青岛港口库存高位情况、轮胎开工及终端订单强度,以及国际原油和地缘情绪对成本端的阶段性影响。合成胶方面,重点关注国内装置开工及产出情况、社会库存水平、核心原料丁二烯的成本支撑作用,以及轮胎开工修复缓慢对需求端的制约。报告强调了当前市场处于旺季供应压力与淡季需求的博弈阶段,现实需求尚未兑现。
当前橡胶市场处于什么状态?
当前橡胶市场处于供应压力与需求恢复的博弈阶段。供应端方面,东南亚进入旺产周期导致原料供给充裕,青岛港口库存绝对值仍处高位,合成胶国内装置开工高位,产出平稳,社会库存中性。需求端方面,受轮胎传统淡季影响,轮胎企业检修,开工提升有限,终端订单偏弱,成品库存偏高,下游多维持刚需采购,主动补库意愿不足。成本端受国际原油及地缘情绪阶段性支撑,但难以驱动趋势上涨。整体来看,市场处于供需错配状态,现实需求尚未兑现。
这份研报有哪些风险提示?
这份研报提示的风险包括:首先,东南亚旺产周期可能持续导致原料供给充裕,对市场价格形成压力;其次,青岛港口库存高位可能进一步加剧供应压力;再次,轮胎传统淡季影响下需求端恢复缓慢,终端订单偏弱可能持续;此外,国际原油及地缘政治风险可能阶段性影响成本端,但难以驱动趋势上涨;最后,合成胶核心原料丁二烯持续走高可能导致装置被动降负,影响市场供应。这些因素均可能对橡胶市场走势产生影响,需密切关注。