猜你想问
这份研报主要分析了什么内容?
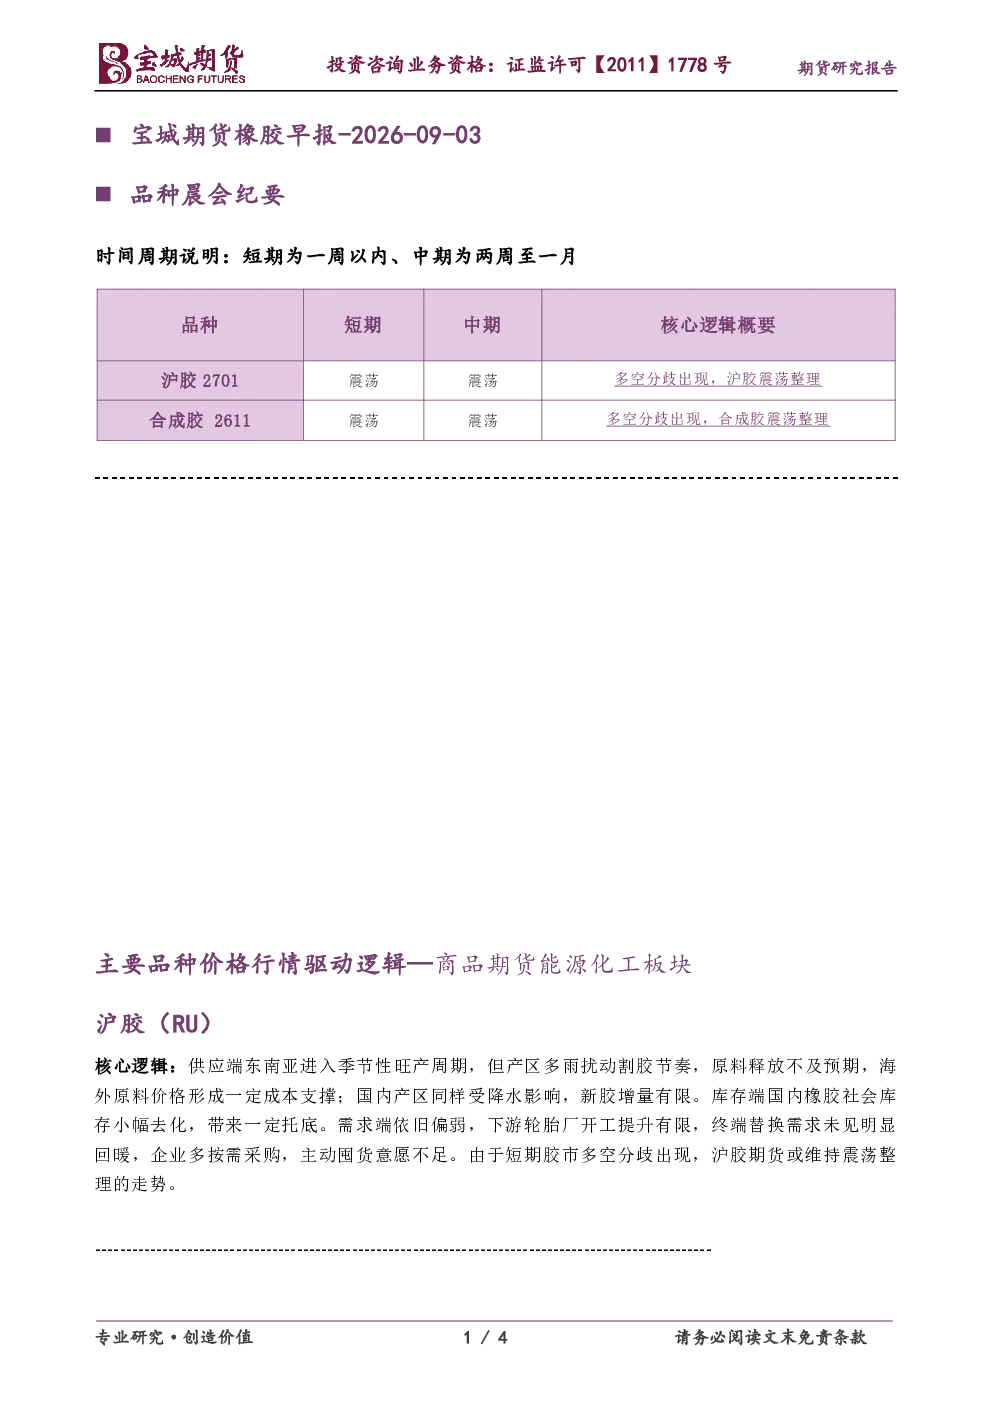
这份研报主要分析了天然橡胶和合成橡胶的市场情况。天然橡胶方面,东南亚进入季节性旺产周期,但多雨扰动割胶节奏,原料释放不及预期,形成成本支撑;国内产区同样受降水影响,新胶增量有限。库存端,国内橡胶社会库存小幅去化,带来一定托底。需求端,下游轮胎厂开工提升有限,终端替换需求未见明显回暖,企业按需采购,囤货意愿不足。合成胶方面,国内部分装置维持检修,整体开工平稳,上游丁二烯原料成本波动带来一定约束;社会库存小幅去库,现货暂无明显累库压力。需求端,下游轮胎企业开工小幅回升,但终端订单提振有限,大多维持刚需采购,前置备货节奏偏慢。短期胶市多空分歧出现,沪胶和合成胶期货或维持震荡整理的走势。
天然橡胶和合成橡胶的市场发展趋势如何?
天然橡胶市场发展趋势方面,东南亚进入旺产周期但受多雨影响,原料供应不及预期,成本支撑较强;国内产区同样受降水影响,新胶增量有限。库存端小幅去化提供托底作用。需求端来看,下游轮胎厂开工和终端替换需求均未见明显回暖,企业按需采购,囤货意愿不足。合成胶市场方面,国内部分装置检修,开工平稳但受上游原料成本波动约束。社会库存小幅去库,现货暂无明显累库压力。需求端,下游轮胎企业开工小幅回升,但终端订单提振有限,维持刚需采购,前置备货节奏偏慢。整体来看,短期胶市多空分歧明显,沪胶和合成胶期货或维持震荡整理走势。
研报重点分析了哪些方向?
研报重点分析了天然橡胶和合成橡胶的供应、库存和需求情况。天然橡胶方面,重点关注东南亚割胶节奏受多雨影响,国内产区新胶增量有限,以及下游轮胎厂开工和终端需求变化。合成胶方面,关注国内装置检修情况,上游原料成本波动,社会库存变化,以及下游轮胎企业的开工和采购节奏。此外,研报还分析了天然橡胶和合成橡胶之间的比价联动关系,以及短期市场多空博弈集中在旺季预期上。短期来看,沪胶和合成胶期货或维持震荡整理走势。
当前橡胶市场的现状如何判断?
当前橡胶市场现状判断为多空分歧明显。天然橡胶方面,供应端东南亚割胶受多雨影响,原料释放不及预期,形成成本支撑;国内产区同样受降水影响,新胶增量有限。库存端国内橡胶社会库存小幅去化,提供一定托底作用。需求端下游轮胎厂开工提升有限,终端替换需求未见明显回暖,企业按需采购,囤货意愿不足。合成胶方面,供应端国内部分装置检修,整体开工平稳但受上游原料成本波动约束;库存端社会库存小幅去库,现货暂无明显累库压力。需求端下游轮胎企业开工小幅回升,但终端订单提振有限,维持刚需采购,前置备货节奏偏慢。整体来看,短期胶市多空博弈集中于旺季预期,沪胶和合成胶期货或维持震荡整理走势。
这份研报有哪些风险提示需要注意?
这份研报的风险提示主要集中在以下几个方面:首先,天然橡胶和合成橡胶市场均受宏观经济波动影响,下游轮胎行业景气度变化可能影响需求表现;其次,东南亚天气状况变化可能对割胶节奏和原料供应产生不确定性;再次,国内合成胶装置检修计划变动可能影响市场供应格局;此外,上游原料如丁二烯的成本波动可能传导至下游产品价格;最后,天然橡胶和合成橡胶之间的比价关系变化可能影响市场情绪和交易策略。本报告仅供参考,不构成任何投资建议,投资者需结合自身风险承受能力进行决策。